

1. ELSTER-Zugang
Bei ELSTER registrieren oder mit einem bestehenden Konto anmelden.
Wer in eine gewerbliche Photovoltaikanlage investiert, sollte seine steuerlichen Pflichten kennen. Erfahren Sie, wann die Anmeldung beim Finanzamt notwendig ist und was PV-Investoren bei ELSTER und der Umsatzsteuer beachten müssen.
Wer in eine gewerbliche Photovoltaikanlage investiert, beschäftigt sich nicht nur mit möglichen Stromerträgen und steuerlichen Vorteilen. Auch die Anmeldung der unternehmerischen Tätigkeit beim Finanzamt gehört zu den wichtigen Schritten. Dafür wird in der Regel der sogenannte Fragebogen zur steuerlichen Erfassung benötigt.
Mit diesem Formular erhält das Finanzamt grundlegende Informationen über den Betreiber, den Beginn der Tätigkeit und die erwarteten Einnahmen. Auf dieser Basis kann eine Steuernummer für den Betrieb vergeben und die steuerliche Behandlung eingeordnet werden.
Bei einem PV-Direktinvestment ist die steuerliche Anmeldung besonders relevant, weil Anleger je nach Investitionsmodell selbst als Unternehmer tätig werden. Das unterscheidet sich von vielen privaten Dachanlagen, für die unter bestimmten Voraussetzungen vereinfachte steuerliche Regeln gelten.
Dieser Ratgeber erklärt, wann eine steuerliche Anmeldung erforderlich ist, welche Angaben im Fragebogen wichtig sind und wie Anleger ihr Photovoltaik-Direktinvestment Schritt für Schritt beim Finanzamt erfassen lassen können.
Der Fragebogen zur steuerlichen Erfassung wird beim Finanzamt eingereicht und dient der steuerlichen Registrierung. Eine mögliche Gewerbeanmeldung erfolgt dagegen beim zuständigen Gewerbeamt. Ob beide Schritte erforderlich sind, hängt von der konkreten Tätigkeit und der rechtlichen Gestaltung des PV-Investments ab.
Bei einem klassischen PV-Direktinvestment erwerben Anleger eigene Photovoltaikkomponenten oder eine entsprechend abgegrenzte Anlage und erzielen Einnahmen aus der Stromvermarktung. Je nach Vertrags- und Eigentumsstruktur können sie dadurch selbst eine gewerbliche Tätigkeit ausüben.
Das Finanzamt benötigt Informationen über diese Tätigkeit, um sie steuerlich einzuordnen. Dazu gehören beispielsweise der Beginn des Betriebs, die voraussichtlichen Umsätze und Gewinne sowie die umsatzsteuerliche Behandlung. Diese Angaben werden im Fragebogen zur steuerlichen Erfassung abgefragt.
Die Anmeldung ist von der späteren Steuererklärung zu unterscheiden. Während der Fragebogen vor allem der erstmaligen Registrierung dient, werden die tatsächlichen Einnahmen und Ausgaben des Betriebs in den jeweiligen Steuererklärungen berücksichtigt.
Entscheidend ist, wer die Anlage steuerlich betreibt. Wer lediglich Anteile an einer Gesellschaft oder ein anderes Finanzprodukt erwirbt, hat nicht automatisch dieselben Anmeldepflichten wie ein Anleger, der selbst Betreiber einer gewerblichen Photovoltaikanlage wird.
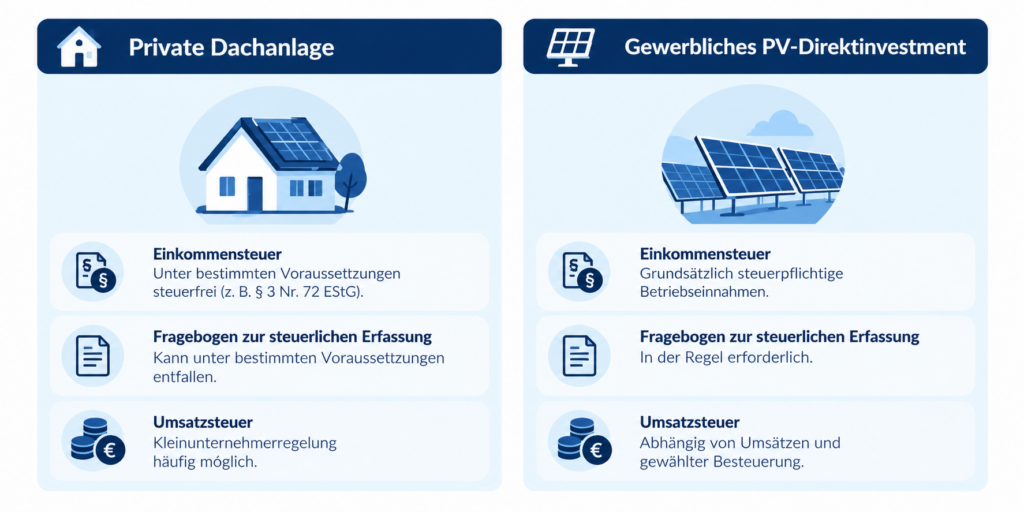
Für bestimmte Photovoltaikanlagen auf oder an Gebäuden gelten seit 2023 steuerliche Erleichterungen. Unter den Voraussetzungen des § 3 Nr. 72 EStG können die Einnahmen aus solchen Anlagen von der Einkommensteuer befreit sein. Seit 2025 gilt für begünstigte Anlagen grundsätzlich eine Grenze von 30 kWp je Wohn- oder Gewerbeeinheit sowie eine Gesamtgrenze von 100 kWp je Steuerpflichtigem oder Mitunternehmerschaft.
Für Betreiber, die ausschließlich begünstigte Anlagen betreiben und die Kleinunternehmerregelung anwenden, kann unter den Voraussetzungen der Verwaltungsvereinfachung auch die Abgabe des Fragebogens zur steuerlichen Erfassung entfallen.
Bei gewerblichen Photovoltaik-Direktinvestments in Freiflächenanlagen ist die Situation anders. Solche Anlagen fallen grundsätzlich nicht unter die gebäudebezogene Einkommensteuerbefreiung. Wird der Anleger selbst Betreiber eines steuerpflichtigen PV-Betriebs, ist deshalb regelmäßig eine steuerliche Registrierung notwendig.
Die Unterscheidung ist auch für Abschreibungen und den Investitionsabzugsbetrag wichtig. Steuerpflichtige PV-Betriebe können unter den gesetzlichen Voraussetzungen steuerliche Abzugsmöglichkeiten nutzen, die bei ausschließlich einkommensteuerbefreiten Anlagen grundsätzlich nicht zur Verfügung stehen.
Die Übersicht zeigt, dass nicht jede Photovoltaikanlage steuerlich gleich behandelt wird. Vor allem die Art der Anlage und die Frage, ob der Anleger selbst einen steuerpflichtigen Betrieb führt, entscheiden über die erforderlichen Anmeldeschritte.
Für gewerbliche PV-Direktinvestments empfiehlt es sich deshalb, die steuerliche Einordnung bereits vor dem Kauf zu klären. So lässt sich frühzeitig feststellen, welche Registrierung erforderlich ist und welche Angaben das Finanzamt benötigt.
Der Fragebogen zur steuerlichen Erfassung ist ein elektronisches Formular, mit dem eine neue unternehmerische Tätigkeit beim Finanzamt angemeldet wird. Die Übermittlung erfolgt grundsätzlich über das Onlineportal ELSTER.
Wer ein PV-Direktinvestment als Einzelunternehmer betreibt, verwendet in der Regel den Fragebogen zur steuerlichen Erfassung für Einzelunternehmen. Bei einer Gesellschaft bürgerlichen Rechts (GbR), GmbH oder einer anderen Rechtsform können dagegen andere Formulare und zusätzliche Angaben erforderlich sein.
Im Fragebogen werden persönliche und betriebliche Daten erfasst. Dazu gehören beispielsweise der Name des Betriebsinhabers, die Anschrift, die Beschreibung der Tätigkeit, der Zeitpunkt der Betriebseröffnung und die erwarteten wirtschaftlichen Ergebnisse.
Außerdem enthält das Formular Angaben zur Umsatzsteuer. Hier wird unter anderem geklärt, ob die Kleinunternehmerregelung angewendet werden soll oder die Umsätze nach den allgemeinen Vorschriften besteuert werden. Nach der Prüfung kann das Finanzamt eine betriebliche Steuernummer vergeben.
Damit die steuerliche Anmeldung möglichst reibungslos verläuft, sollten Anleger die wesentlichen Informationen über ihr PV-Investment vorab zusammenstellen. Nicht jede Unterlage muss direkt mit dem Fragebogen eingereicht werden. Viele Angaben werden jedoch für das Ausfüllen oder für spätere Rückfragen des Finanzamts benötigt.
Besonders wichtig sind der tatsächliche Beginn der unternehmerischen Tätigkeit und eine realistische Einschätzung der erwarteten Umsätze und Gewinne. Bei einem noch nicht in Betrieb genommenen Solarprojekt können sich diese Angaben aus dem Kaufvertrag, dem Projektzeitplan und der Wirtschaftlichkeitsberechnung ergeben.
Auch die Eigentums- und Betreiberstruktur sollte eindeutig dokumentiert sein. Sie beeinflusst, wer steuerlich als Unternehmer gilt und wem die Einnahmen und Ausgaben aus dem Anlagenbetrieb zugerechnet werden.
Die steuerliche Anmeldung erfolgt grundsätzlich elektronisch über das ELSTER-Portal der Finanzverwaltung. Wer noch kein Benutzerkonto besitzt, sollte die Registrierung frühzeitig vornehmen, da die Einrichtung und Freischaltung etwas Zeit beanspruchen kann.
Nach der Anmeldung wird unter den verfügbaren Formularen der passende Fragebogen zur steuerlichen Erfassung ausgewählt. Für einen allein tätigen Betreiber ist dies häufig das Formular für Einzelunternehmen. Anschließend werden die persönlichen Daten, die betriebliche Tätigkeit und die steuerlichen Angaben eingetragen.
Bei einem PV-Direktinvestment sollte die Tätigkeit möglichst eindeutig beschrieben werden, beispielsweise als Betrieb einer Photovoltaikanlage zur entgeltlichen Stromerzeugung und Stromvermarktung. Die konkrete Formulierung muss zur tatsächlichen Vertrags- und Betreiberstruktur passen.
Vor dem elektronischen Versand sollten insbesondere die Angaben zum Betriebsbeginn, die geschätzten Gewinne und die umsatzsteuerliche Einordnung geprüft werden. Nach der Übermittlung kann das Finanzamt weitere Unterlagen anfordern oder Rückfragen stellen.
Bei ELSTER registrieren oder mit einem bestehenden Konto anmelden.
Den Fragebogen zur steuerlichen Erfassung für die passende Rechtsform öffnen.
Betreiber, Tätigkeit, Betriebsanschrift und Beginn der Tätigkeit angeben.
Erwartete Umsätze, Gewinne und Umsatzsteuerregelung eintragen.
Alle Informationen mit den Kauf- und Projektunterlagen abgleiche
Das Formular elektronisch übermitteln und die Bestätigung aufbewahren.
Bei einem PV-Direktinvestment sollten die Angaben zum Betriebsbeginn, zur Betreiberstellung und zu den erwarteten Einnahmen mit den vertraglichen Vereinbarungen übereinstimmen. Besonders bei Photovoltaikprojekten, die sich noch im Bau befinden, kann die unternehmerische Tätigkeit bereits vor der ersten Stromeinspeisung beginnen. Deshalb ist es sinnvoll, den Zeitpunkt der steuerlichen Anmeldung frühzeitig mit einem Steuerberater abzustimmen.
Ein wichtiger Bestandteil der steuerlichen Erfassung ist die Umsatzsteuer. Betreiber eines gewerblichen PV-Direktinvestments müssen prüfen, ob sie die Kleinunternehmerregelung nach § 19 UStG anwenden können oder ihre Umsätze nach den allgemeinen umsatzsteuerlichen Vorschriften versteuern.
Seit 2025 gilt die Kleinunternehmerregelung grundsätzlich, wenn der maßgebliche Gesamtumsatz im Vorjahr 25.000 Euro nicht überschritten hat und im laufenden Kalenderjahr 100.000 Euro nicht überschreitet. Für das Gründungsjahr gelten besondere Regeln. Außerdem werden bei der Prüfung gegebenenfalls weitere unternehmerische Tätigkeiten derselben Person berücksichtigt.
Bei der Regelbesteuerung wird auf steuerpflichtige Stromumsätze grundsätzlich Umsatzsteuer erhoben. Gleichzeitig kann unter den gesetzlichen Voraussetzungen ein Vorsteuerabzug aus betrieblichen Eingangsrechnungen möglich sein. Das kann bei größeren Investitionen wirtschaftlich relevant sein, sofern der Anlagenkauf tatsächlich mit abzugsfähiger Umsatzsteuer belastet ist.
Die Wahl sollte daher nicht allein von der Höhe der erwarteten Stromerlöse abhängen. Auch die Anschaffungskosten, die vertragliche Gestaltung und bereits bestehende unternehmerische Tätigkeiten müssen berücksichtigt werden. Ein Verzicht auf die Kleinunternehmerregelung kann zudem eine mehrjährige Bindung auslösen.
Bei Aufnahme einer gewerblichen Tätigkeit ist die steuerliche Erfassung grundsätzlich innerhalb eines Monats nach der Betriebseröffnung vorzunehmen. Maßgeblich ist dabei nicht in jedem Fall der Tag, an dem die Photovoltaikanlage erstmals Strom produziert.
Gerade bei einem PV-Direktinvestment können bereits vor der Inbetriebnahme unternehmerische Vorbereitungshandlungen stattfinden. Dazu zählen beispielsweise verbindliche Anschaffungsentscheidungen und bestimmte vertragliche Verpflichtungen. Welcher Zeitpunkt steuerlich als Betriebseröffnung gilt, hängt von den konkreten Umständen ab.
Anleger sollten deshalb frühzeitig klären, wann die steuerliche Registrierung erfolgen muss. Wer erst nach Beginn der Stromvermarktung tätig wird, riskiert unter Umständen eine verspätete Anmeldung.
Die steuerliche Erfassung ersetzt außerdem nicht andere mögliche Pflichten, etwa eine erforderliche Gewerbeanmeldung oder die Registrierung der Anlage im Marktstammdatenregister. Bei einem Direktinvestment ist zu prüfen, welche Pflichten der Anleger selbst erfüllen muss und welche Aufgaben vertraglich durch einen Dienstleister übernommen werden.
Für Anleger, die ein gewerbliches PV-Direktinvestment erwerben, kann die steuerliche Registrierung auch im Zusammenhang mit dem Investitionsabzugsbetrag (IAB) und späteren Abschreibungen relevant sein. Beide Instrumente können unter den gesetzlichen Voraussetzungen dazu beitragen, den steuerpflichtigen Gewinn zu reduzieren.
Der Investitionsabzugsbetrag nach § 7g EStG ermöglicht es bestimmten Betrieben, bereits vor der Anschaffung eines begünstigten Wirtschaftsguts bis zu 50 Prozent der voraussichtlichen Anschaffungskosten gewinnmindernd zu berücksichtigen. Dafür müssen unter anderem die betrieblichen Voraussetzungen und die gesetzliche Gewinngrenze erfüllt sein.
Nach der Anschaffung können außerdem reguläre Abschreibungen und gegebenenfalls Sonderabschreibungen infrage kommen. Diese steuerlichen Abzüge werden jedoch nicht allein durch das Ausfüllen des Fragebogens zur steuerlichen Erfassung beantragt oder automatisch gewährt. Ihre Berücksichtigung erfolgt im Rahmen der jeweiligen steuerlichen Gewinnermittlung und Steuererklärung.
Gerade wenn ein IAB bereits vor dem Erwerb einer Photovoltaikanlage geplant ist, sollten Betriebsgründung, Investitionszeitpunkt und steuerliche Gestaltung frühzeitig aufeinander abgestimmt werden. Die Anmeldung beim Finanzamt ist dabei ein organisatorischer Schritt, ersetzt aber nicht die Prüfung der gesetzlichen Voraussetzungen.
Die Vergabe einer Steuernummer bedeutet nicht, dass ein Investitionsabzugsbetrag oder bestimmte Abschreibungen automatisch anerkannt werden. Ob diese Möglichkeiten genutzt werden können, richtet sich nach den gesetzlichen Voraussetzungen und der tatsächlichen betrieblichen Tätigkeit. Eine frühzeitige Abstimmung mit dem Steuerberater ist deshalb sinnvoll.
Mit der steuerlichen Registrierung ist die laufende Verwaltung eines PV-Betriebs noch nicht abgeschlossen. Wer als Betreiber einer gewerblichen Photovoltaikanlage Einnahmen erzielt, muss diese grundsätzlich steuerlich erfassen und die damit verbundenen Ausgaben nachvollziehbar dokumentieren.
Je nach Rechtsform und steuerlicher Situation kann eine Einnahmenüberschussrechnung oder eine andere Form der Gewinnermittlung erforderlich sein. Hinzu kommen die entsprechenden Angaben in der Einkommensteuer- oder Körperschaftsteuererklärung sowie gegebenenfalls weitere betriebliche Steuererklärungen.
Auch umsatzsteuerliche Pflichten können entstehen. Bei Anwendung der Regelbesteuerung sind beispielsweise die Voraussetzungen für Umsatzsteuervoranmeldungen und Jahreserklärungen zu prüfen. Bei Kleinunternehmern gelten vereinfachte Vorschriften.
Viele PV-Direktinvestments werden durch spezialisierte Dienstleister technisch und kaufmännisch betreut. Diese können beispielsweise Stromerlöse und Betriebskosten abrechnen oder Unterlagen für die Buchhaltung bereitstellen. Die steuerliche Verantwortung des jeweiligen Betreibers wird dadurch jedoch nicht automatisch auf den Dienstleister übertragen.
Bei der steuerlichen Anmeldung eines PV-Direktinvestments entstehen Fehler häufig durch unvollständige oder widersprüchliche Angaben. Besonders wichtig ist eine eindeutige Beschreibung der unternehmerischen Tätigkeit. Wer lediglich eine passive Kapitalanlage besitzt, befindet sich steuerlich in einer anderen Situation als ein Anleger, der selbst eine Photovoltaikanlage betreibt.
Auch die Wahl der Umsatzsteuerregelung sollte nicht vorschnell erfolgen. Eine zunächst einfach erscheinende Entscheidung kann sich später auf den Vorsteuerabzug, die laufenden Erklärungspflichten und die wirtschaftliche Kalkulation auswirken.
Ein weiterer häufiger Fehler ist die Verwechslung von Investitionsbeginn, Betriebseröffnung und technischer Inbetriebnahme. Diese Zeitpunkte können auseinanderfallen und unterschiedliche steuerliche Auswirkungen haben.
Wer frühzeitig die erforderlichen Unterlagen zusammenstellt und die Angaben mit seinem Steuerberater abstimmt, schafft eine verlässlichere Grundlage für die Anmeldung und die anschließende steuerliche Verwaltung.
Die steuerliche Anmeldung gehört bei einem gewerblichen PV-Direktinvestment zu den grundlegenden Schritten auf dem Weg zum eigenen Photovoltaikbetrieb. Über den Fragebogen zur steuerlichen Erfassung erhält das Finanzamt die notwendigen Informationen zur unternehmerischen Tätigkeit, zur erwarteten wirtschaftlichen Entwicklung und zur Umsatzsteuer.
Besonders wichtig ist die richtige Abgrenzung zwischen steuerbefreiten privaten Dachanlagen und steuerpflichtigen gewerblichen Photovoltaikinvestments. Denn daraus ergeben sich unterschiedliche Anmeldepflichten und Möglichkeiten zur steuerlichen Berücksichtigung von Betriebsausgaben und Abschreibungen.
Wer sich frühzeitig mit ELSTER, den erforderlichen Unterlagen und der steuerlichen Gestaltung beschäftigt, kann unnötige Verzögerungen vermeiden. Eine fachkundige Begleitung hilft dabei, die Anmeldung korrekt vorzunehmen und das PV-Investment langfristig steuerlich nachvollziehbar zu verwalten.
Entdecken Sie PV-Direktinvestments auf dem Marktplatz von Milk the Sun und finden Sie Photovoltaikprojekte, die zu Ihren Investitionszielen passen.
Hinweis: Dieser Ratgeber dient der allgemeinen Information und stellt keine Steuer-, Rechts- oder Anlageberatung dar. Die steuerlichen Pflichten hängen von der individuellen Situation und der konkreten Gestaltung des PV-Investments ab.
Seit 2012 Europas führender PV-Marktplatz – die bewährte Anlaufstelle für den Kauf und Verkauf gewerblicher Photovoltaikanlagen.