

Steuerklasse I: 7–30 %
Insbesondere Ehepartner, eingetragene Lebenspartner, Kinder und Enkel profitieren von vergleichsweise günstigen Steuersätzen.
Vermögen zu Lebzeiten übertragen und dabei Steuern sparen? Erfahren Sie, welche Freibeträge bei Schenkungen gelten, wie die Schenkungsteuer berechnet wird und welche Besonderheiten bei Photovoltaik-Investments wichtig sind.
Wer Vermögen bereits zu Lebzeiten an Kinder, Ehepartner oder andere Angehörige weitergeben möchte, sollte sich frühzeitig mit den steuerlichen Möglichkeiten beschäftigen. Denn bei einer Schenkung können persönliche Freibeträge genutzt werden, die je nach Verwandtschaftsverhältnis mehrere Hunderttausend Euro betragen. Mit einer durchdachten Planung lässt sich Vermögen häufig steuerlich günstiger übertragen.
Besonders interessant ist die sogenannte Zehnjahresregelung. Sie ermöglicht es, persönliche Freibeträge nach Ablauf des maßgeblichen Zeitraums erneut zu nutzen. Dadurch können größere Vermögenswerte schrittweise auf die nächste Generation übertragen werden, ohne dass zwangsläufig Schenkungsteuer anfällt.
Neben Geldvermögen und Wertpapieren können auch Immobilien, Unternehmensbeteiligungen und Photovoltaikanlagen verschenkt werden. Bei solchen Vermögenswerten spielen allerdings nicht nur die Freibeträge eine Rolle, sondern auch die steuerliche Bewertung, bestehende Verträge und mögliche Verpflichtungen.
Dieser Ratgeber erklärt, welche Freibeträge bei Schenkungen gelten, wie die Schenkungsteuer berechnet wird und welche Möglichkeiten es gibt, Vermögen langfristig und vorausschauend zu übertragen.
Nicht jede Schenkung löst automatisch Schenkungsteuer aus. Entscheidend sind der Wert des übertragenen Vermögens, das Verwandtschaftsverhältnis und der persönliche Freibetrag. Kinder können beispielsweise grundsätzlich bis zu 400.000 Euro von jedem Elternteil steuerfrei erhalten. Nach Ablauf des maßgeblichen Zehnjahreszeitraums kann dieser Freibetrag erneut zur Verfügung stehen.
Eine Schenkung liegt grundsätzlich vor, wenn eine Person einer anderen zu Lebzeiten unentgeltlich Vermögen überträgt und diese dadurch bereichert wird. Das kann beispielsweise durch eine Geldüberweisung, die Übertragung einer Immobilie oder die unentgeltliche Weitergabe von Unternehmensanteilen geschehen.
Die steuerlichen Grundlagen sind im Erbschaftsteuer- und Schenkungsteuergesetz (ErbStG) geregelt. Für Schenkungen und Erbschaften gelten weitgehend dieselben persönlichen Freibeträge und Steuersätze. Der wesentliche Unterschied besteht darin, dass eine Schenkung bereits zu Lebzeiten geplant und durchgeführt werden kann.
Für die Berechnung der Schenkungsteuer ermittelt das Finanzamt den steuerlich maßgeblichen Wert des übertragenen Vermögens. Anschließend werden mögliche Steuerbefreiungen, abzugsfähige Belastungen und der persönliche Freibetrag berücksichtigt. Nur der verbleibende steuerpflichtige Erwerb wird nach dem geltenden Tarif besteuert.
Bei größeren Vermögenswerten lohnt es sich deshalb, nicht nur die Höhe der möglichen Steuerbelastung zu betrachten. Auch der Zeitpunkt der Übertragung und die Verteilung auf mehrere Beschenkte können für eine langfristige Vermögensplanung entscheidend sein.
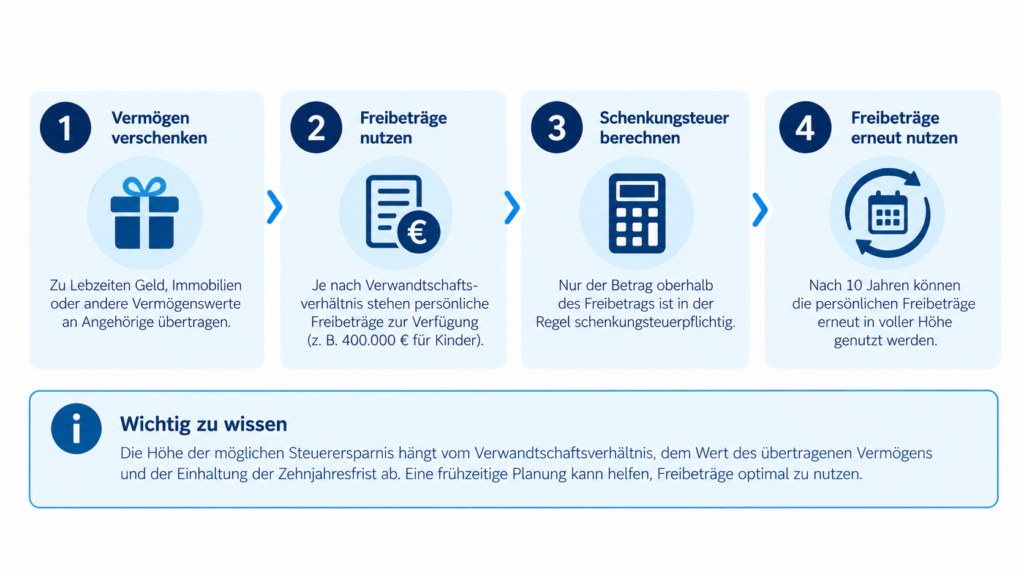
Die persönlichen Freibeträge bestimmen, welcher Teil einer Schenkung grundsätzlich steuerfrei bleibt. Ihre Höhe richtet sich vor allem nach dem Verwandtschaftsverhältnis zwischen dem Schenker und der beschenkten Person.
Ehepartner und eingetragene Lebenspartner können einen Freibetrag von 500.000 Euro nutzen. Für Kinder und Stiefkinder beträgt er 400.000 Euro. Enkel erhalten grundsätzlich einen Freibetrag von 200.000 Euro. Ist der maßgebliche Elternteil bereits verstorben, kann für den Enkel ein Freibetrag von 400.000 Euro gelten.
Bei entfernteren Verwandten fallen die Freibeträge deutlich niedriger aus. Geschwister, Nichten, Neffen und nicht verwandte Personen können grundsätzlich nur 20.000 Euro steuerfrei erhalten. Auch Eltern und Großeltern haben bei Schenkungen einen persönlichen Freibetrag von 20.000 Euro.
Wichtig ist, dass die Freibeträge für das jeweilige Verhältnis zwischen Schenker und Beschenktem gelten. Ein Kind kann daher beispielsweise sowohl von der Mutter als auch vom Vater einen eigenen Freibetrag von jeweils 400.000 Euro nutzen.
Die Tabelle verdeutlicht, wie stark das Verwandtschaftsverhältnis die steuerlichen Möglichkeiten beeinflusst. Während Eltern größere Vermögenswerte innerhalb der persönlichen Freibeträge an ihre Kinder übertragen können, ist der steuerfreie Spielraum bei Schenkungen an Geschwister oder Freunde deutlich geringer.
Bei der Planung sollten außerdem frühere Schenkungen berücksichtigt werden. Wurde innerhalb der vergangenen zehn Jahre bereits Vermögen von derselben Person übertragen, kann dies den für die neue Schenkung verfügbaren Freibetrag beeinflussen.
Gerade bei größeren Vermögenswerten ist deshalb eine langfristige Planung sinnvoll. Durch eine frühzeitige und gut abgestimmte Übertragung können Freibeträge gezielter genutzt werden.
Neben dem persönlichen Freibetrag entscheidet die Steuerklasse darüber, wie hoch die Schenkungsteuer ausfällt. Das deutsche Steuerrecht unterscheidet drei Steuerklassen, die sich nach dem persönlichen Verhältnis zwischen Schenker und Beschenktem richten.
Zur Steuerklasse I gehören insbesondere Ehepartner, eingetragene Lebenspartner, Kinder und Enkel. Für diese Gruppe gelten grundsätzlich die niedrigsten Steuersätze von 7 bis 30 Prozent. Geschwister, Nichten, Neffen sowie weitere gesetzlich bestimmte Angehörige gehören zur Steuerklasse II mit Steuersätzen zwischen 15 und 43 Prozent.
Nicht verwandte Personen und andere Erwerber der Steuerklasse III müssen mit Steuersätzen zwischen 30 und 50 Prozent rechnen. Innerhalb der jeweiligen Steuerklasse hängt der konkrete Satz von der Höhe des steuerpflichtigen Erwerbs ab.
Grundsätzlich wird der Steuersatz der erreichten Wertstufe auf den gesamten steuerpflichtigen Erwerb angewendet. Eine gesetzliche Härtefallregelung kann bestimmte Belastungssprünge beim Überschreiten einer Tarifgrenze abmildern.
Insbesondere Ehepartner, eingetragene Lebenspartner, Kinder und Enkel profitieren von vergleichsweise günstigen Steuersätzen.
Hierzu gehören unter anderem Geschwister, Nichten, Neffen sowie Eltern und Großeltern bei Schenkungen.
Diese Steuerklasse gilt grundsätzlich für nicht verwandte Personen und andere Erwerber, die keiner der ersten beiden Steuerklassen angehören.
Ein konkretes Beispiel zeigt, wie persönliche Freibeträge und Steuersätze bei einer Schenkung zusammenwirken. Angenommen, ein Vater möchte seiner Tochter zu Lebzeiten Geldvermögen im Wert von 600.000 Euro übertragen.
Da die Tochter zur Steuerklasse I gehört, steht ihr grundsätzlich ein persönlicher Freibetrag von 400.000 Euro zu. Nach Abzug dieses Betrags verbleibt ein steuerpflichtiger Erwerb von 200.000 Euro.
Für diesen Betrag gilt in Steuerklasse I ein Steuersatz von 11 Prozent. Daraus ergibt sich bei einer vereinfachten Berechnung eine Schenkungsteuer von 22.000 Euro. Die Tochter erhält nach Abzug dieser Steuer somit rechnerisch 578.000 Euro.
Das Beispiel setzt voraus, dass keine früheren Schenkungen, weiteren Steuerbefreiungen oder besonderen Abzüge zu berücksichtigen sind. In der Praxis können solche Faktoren die tatsächliche Steuerbelastung verändern.
Die Beispielrechnung zeigt, dass auch bei größeren Schenkungen ein erheblicher Teil des Vermögens durch persönliche Freibeträge steuerfrei bleiben kann. Gleichzeitig wird deutlich, dass die Steuerbelastung bei einer einmaligen Übertragung oberhalb des Freibetrags spürbar ausfallen kann.
Eine mögliche Alternative besteht darin, die Vermögensübertragung frühzeitig zu planen und auf mehrere Zeitpunkte zu verteilen. Dabei spielt insbesondere die Zehnjahresregelung eine wichtige Rolle, die im folgenden Abschnitt näher erläutert wird.
Die Zehnjahresregelung gehört zu den wichtigsten Möglichkeiten der steuerlichen Vermögensnachfolge. Nach § 14 ErbStG werden mehrere Schenkungen zwischen denselben Personen innerhalb eines Zehnjahreszeitraums grundsätzlich zusammengerechnet. Liegt eine frühere Übertragung außerhalb dieses Zeitraums, wird sie bei der Zusammenrechnung grundsätzlich nicht mehr berücksichtigt.
Ein Beispiel: Ein Vater möchte seiner Tochter insgesamt 700.000 Euro schenken. Überträgt er den gesamten Betrag auf einmal, verbleiben nach Abzug des Freibetrags von 400.000 Euro zunächst 300.000 Euro steuerpflichtiger Erwerb. Bei einem Steuersatz von 11 Prozent ergibt sich eine Schenkungsteuer von 33.000 Euro.
Wird das Vermögen dagegen frühzeitig und zeitlich gestaffelt übertragen, kann die Steuerbelastung anders ausfallen. Der Vater könnte zunächst 400.000 Euro innerhalb des Freibetrags verschenken und nach vollständigem Ablauf des Zehnjahreszeitraums weitere 300.000 Euro übertragen. Unter den angenommenen Voraussetzungen wären beide Schenkungen steuerfrei.
Die Strategie erfordert allerdings ausreichend zeitlichen Vorlauf. Außerdem sollten mögliche Veränderungen der Vermögenswerte, die finanzielle Absicherung des Schenkers und erbrechtliche Auswirkungen berücksichtigt werden.
Bei Schenkungen innerhalb von zehn Jahren werden frühere Erwerbe von derselben Person grundsätzlich berücksichtigt. Deshalb kann eine frühzeitige Übertragung sinnvoll sein. Die Zehnjahresregelung gilt auch bei der Berechnung eines späteren Erwerbs durch Erbschaft. Entscheidend sind die konkreten Übertragungszeitpunkte und die gesetzlichen Vorgaben des § 14 ErbStG.
Auch Immobilien können bereits zu Lebzeiten verschenkt werden. Dabei ist insbesondere der steuerlich maßgebliche Grundstückswert entscheidend. Dieser wird nach den gesetzlichen Bewertungsregeln ermittelt und muss nicht zwangsläufig dem ursprünglichen Kaufpreis oder dem erwarteten Verkaufspreis entsprechen.
Eine wichtige Sonderregelung betrifft das selbst genutzte Familienheim. Die Übertragung eines begünstigten Familienheims zwischen Ehepartnern oder eingetragenen Lebenspartnern kann nach § 13 Abs. 1 Nr. 4a ErbStG von der Schenkungsteuer befreit sein. Für Schenkungen eines Familienheims an Kinder gilt diese besondere Befreiung dagegen nicht.
Bei bestimmten zu Wohnzwecken vermieteten Immobilien kann außerdem ein Bewertungsabschlag von zehn Prozent nach § 13d ErbStG infrage kommen. Dadurch kann sich der steuerlich anzusetzende Wert der Immobilie reduzieren.
Gerade bei Immobilienübertragungen sollten neben der Schenkungsteuer auch bestehende Darlehen, mögliche Nutzungsrechte und die zukünftige Eigentümerstellung berücksichtigt werden. Für die Übertragung eines Grundstücks ist zudem eine notarielle Beurkundung erforderlich.
Wer eine Immobilie zu Lebzeiten verschenken möchte, kann sich bestimmte Rechte daran vorbehalten. Eine häufig genutzte Möglichkeit ist der sogenannte Nießbrauch. Darunter versteht man das gesetzlich geregelte Recht, eine Immobilie weiterhin selbst zu nutzen oder die Einnahmen daraus zu erhalten, obwohl sie bereits einer anderen Person gehört. Dabei wird zwischen dem Eigentum an der Immobilie und dem Recht, sie wirtschaftlich zu nutzen, unterschieden.
Ein Beispiel verdeutlicht das Prinzip: Eltern übertragen ihr vermietetes Haus auf ihr Kind und lassen sich ein lebenslanges Nießbrauchsrecht einräumen. Das Kind steht anschließend als Eigentümer im Grundbuch. Die Eltern dürfen das Haus jedoch weiterhin vermieten und die Mieteinnahmen behalten. Sie können also wirtschaftlich von der Immobilie profitieren, obwohl sie ihnen rechtlich nicht mehr gehört. Bei einer selbst genutzten Immobilie ermöglicht der Nießbrauch grundsätzlich auch, weiterhin darin zu wohnen.
Ein Nießbrauch kann sich zudem auf die Schenkungsteuer auswirken. Da das Kind die Immobilie zunächst nicht uneingeschränkt nutzen kann, kann der steuerlich ermittelte Wert des Nießbrauchs unter bestimmten Voraussetzungen vom Wert der Schenkung abgezogen werden. Dadurch kann sich der steuerpflichtige Erwerb verringern. Die Höhe des Abzugs hängt unter anderem von der voraussichtlichen Dauer des Nießbrauchs und dem jährlichen Nutzungswert ab.
Der Nießbrauch bietet somit die Möglichkeit, Immobilien frühzeitig an die nächste Generation zu übertragen und gleichzeitig die eigene Nutzung oder laufende Einnahmen abzusichern. Da mit dem Nießbrauch auch Rechte und Pflichten verbunden sind, sollten die vertragliche Gestaltung sowie die steuerlichen und erbrechtlichen Folgen vor der Schenkung sorgfältig geprüft werden.
Eine erfolgreiche Vermögensübertragung beginnt mit einer sorgfältigen Vorbereitung. Neben der Höhe des persönlichen Freibetrags sollten insbesondere der Wert des Vermögens, frühere Schenkungen und die zukünftige finanzielle Situation des Schenkers berücksichtigt werden.
Auch die rechtliche Gestaltung spielt eine wichtige Rolle. Während eine unmittelbar vollzogene Geldschenkung häufig ohne notarielle Beurkundung möglich ist, gelten für Grundstücke und bestimmte Unternehmensanteile besondere Formvorschriften. Schriftliche Vereinbarungen können außerdem helfen, spätere Missverständnisse innerhalb der Familie zu vermeiden.
Schenkungen müssen dem zuständigen Finanzamt grundsätzlich innerhalb von drei Monaten angezeigt werden. Für bestimmte notariell oder gerichtlich beurkundete Vorgänge gelten gesetzliche Ausnahmen von der Anzeigepflicht der Beteiligten.
Die folgende Checkliste zeigt, welche Punkte vor einer größeren Schenkung geklärt werden sollten.
Neben klassischen Vermögenswerten können auch Photovoltaikanlagen Bestandteil einer langfristigen Nachfolgeplanung sein. Insbesondere gewerbliche PV-Direktinvestments stellen Vermögenswerte dar, die grundsätzlich zu Lebzeiten übertragen oder später vererbt werden können.
Bei einer geplanten Schenkung sollten jedoch nicht nur die persönlichen Freibeträge betrachtet werden. Entscheidend sind auch die Eigentumsverhältnisse, der steuerlich maßgebliche Wert und die bestehenden Verträge. Dazu können beispielsweise Pacht-, Wartungs-, Finanzierungs- und Stromvermarktungsverträge gehören.
Gewerbliche Photovoltaikanlagen können über viele Jahre Stromerlöse erwirtschaften. Gleichzeitig bestehen wirtschaftliche Risiken, etwa durch schwankende Strompreise, technische Ausfälle oder steigende Betriebskosten. Eine langfristige Planung sollte deshalb sowohl die steuerlichen als auch die wirtschaftlichen Eigenschaften berücksichtigen.
Auf dem Marktplatz von Milk the Sun können Interessenten gewerbliche Photovoltaikprojekte entdecken und vergleichen. Wer eine Anlage langfristig als Vermögenswert halten möchte, sollte bereits beim Kauf auf eine nachvollziehbare Eigentums- und Vertragsstruktur achten.
Bei der Schenkung größerer Vermögenswerte können bereits kleine Planungsfehler erhebliche steuerliche oder rechtliche Folgen haben. Besonders häufig wird unterschätzt, wie wichtig der Zeitpunkt der Übertragung ist. Wer erst spät mit der Vermögensnachfolge beginnt, kann die persönlichen Freibeträge möglicherweise nicht mehrfach nutzen.
Ein weiterer Fehler besteht darin, ausschließlich auf die mögliche Steuerersparnis zu achten. Werden zu große Vermögenswerte verschenkt, kann dies die finanzielle Absicherung des Schenkers gefährden. Auch spätere familiäre Veränderungen oder mögliche Pflichtteilsansprüche sollten bedacht werden.
Bei Immobilien, Unternehmensanteilen und Photovoltaikanlagen können zusätzlich komplexe Eigentums- und Vertragsverhältnisse entstehen. Eine sorgfältige Dokumentation und frühzeitige Beratung helfen dabei, die Übertragung rechtssicher zu gestalten und unerwartete Belastungen zu vermeiden.
Schenkungen zu Lebzeiten bieten die Möglichkeit, Vermögen frühzeitig und unter bestimmten Voraussetzungen steuerfrei an die nächste Generation weiterzugeben. Besonders die persönlichen Freibeträge und die Zehnjahresregelung eröffnen Gestaltungsspielräume, die bei einer langfristigen Planung genutzt werden können.
Wie hoch die tatsächliche Schenkungsteuer ausfällt, hängt vom Verwandtschaftsverhältnis, dem Wert der übertragenen Vermögenswerte und möglichen Steuerbefreiungen ab. Bei Immobilien und gewerblichen Photovoltaikanlagen sollten außerdem die rechtliche Gestaltung und die zukünftige Verwaltung berücksichtigt werden.
Wer rechtzeitig plant, kann steuerliche Vorteile besser nutzen und gleichzeitig für einen geordneten Vermögensübergang sorgen. Eine individuelle steuerliche und rechtliche Beratung schafft dabei die Grundlage für eine langfristig tragfähige Entscheidung.
Sie interessieren sich für ein langfristiges PV-Direktinvestment? Entdecken Sie gewerbliche Photovoltaikprojekte auf dem Marktplatz von Milk the Sun und vergleichen Sie passende Investitionsmöglichkeiten.
Dieser Ratgeber dient ausschließlich der allgemeinen Information und stellt keine Steuer-, Rechts- oder Anlageberatung dar. Die steuerliche Behandlung hängt vom Einzelfall ab. Vor größeren Schenkungen empfiehlt sich eine individuelle fachliche Beratung.
Seit 2012 Europas führender PV-Marktplatz – die bewährte Anlaufstelle für den Kauf und Verkauf gewerblicher Photovoltaikanlagen.