Lineare Abschreibung
Die Anschaffungskosten werden gleichmäßig über die steuerliche Nutzungsdauer verteilt. Bei einer angenommenen Nutzungsdauer von 20 Jahren entspricht dies grundsätzlich fünf Prozent jährlich.
Welche Kosten einer PV-Anlage lassen sich steuerlich absetzen? Erfahren Sie, welche Abschreibungen und Betriebsausgaben möglich sind und welche Steuervorteile gewerbliche Photovoltaik-Investments bieten.
Eine Photovoltaikanlage kann nicht nur durch die Erzeugung von Solarstrom wirtschaftlich interessant sein. Je nach Anlagentyp und steuerlicher Einordnung können Anleger auch von Abschreibungen und weiteren steuerlichen Gestaltungsmöglichkeiten profitieren. Besonders bei gewerblichen Photovoltaik-Direktinvestments lohnt sich deshalb ein genauer Blick auf die geltenden Regelungen.
Zu den wichtigsten Instrumenten gehören die reguläre Abschreibung, die Sonderabschreibung und der Investitionsabzugsbetrag (IAB). Sie können unter bestimmten Voraussetzungen dazu beitragen, steuerpflichtige Gewinne zu reduzieren und die finanzielle Belastung einer Investition zeitlich günstiger zu verteilen.
Allerdings gelten für kleinere, einkommensteuerbefreite Photovoltaikanlagen andere Regeln als für steuerpflichtige gewerbliche Projekte. Wer eine PV-Anlage steuerlich absetzen möchte, sollte daher zunächst klären, welche Vorschriften auf das konkrete Investment anwendbar sind.
Dieser Ratgeber erklärt die wichtigsten steuerlichen Vorteile von Photovoltaikanlagen, zeigt die Unterschiede zwischen den Abschreibungsmöglichkeiten und erläutert anhand eines Beispiels, wie sich steuerliche Abzüge auf eine Investition auswirken können.
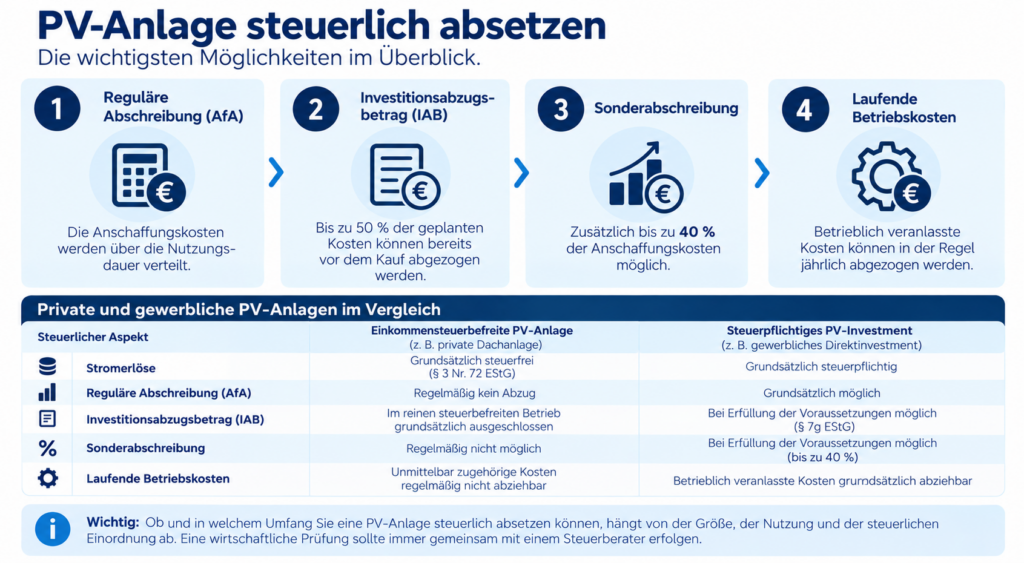
Die Übersicht verdeutlicht, dass sich die steuerlichen Möglichkeiten bei Photovoltaikanlagen je nach Anlagentyp deutlich unterscheiden. Während bei kleineren, einkommensteuerbefreiten Dachanlagen vor allem die steuerfreien Stromerlöse im Vordergrund stehen, können gewerbliche PV-Investments zusätzliche steuerliche Vorteile bieten. Dazu gehören insbesondere die reguläre Abschreibung, der Investitionsabzugsbetrag und die Sonderabschreibung. Auch laufende Ausgaben für Wartung, Versicherung oder Betriebsführung können bei steuerpflichtigen Anlagen grundsätzlich berücksichtigt werden.
Welche Möglichkeiten tatsächlich genutzt werden können, hängt von der Größe, der Nutzung und der steuerlichen Einordnung der Photovoltaikanlage ab. Deshalb sollten Anleger die jeweiligen Voraussetzungen bereits vor der Investition prüfen und mögliche Steuervorteile in ihre langfristige Finanzplanung einbeziehen.
Bei Photovoltaikanlagen, deren Einnahmen vollständig unter die Einkommensteuerbefreiung des § 3 Nr. 72 EStG fallen, sind die unmittelbar damit zusammenhängenden Betriebsausgaben grundsätzlich nicht abziehbar. Dazu gehören regelmäßig auch Abschreibungen. Gewerbliche PV-Investments außerhalb dieser Steuerbefreiung können dagegen unter bestimmten Voraussetzungen steuerliche Abschreibungsmöglichkeiten nutzen.
Wer eine Photovoltaikanlage zur Erzielung steuerpflichtiger Einkünfte betreibt, kann die Anschaffungs- oder Herstellungskosten grundsätzlich nicht vollständig im Kaufjahr als Betriebsausgabe geltend machen. Stattdessen werden die Kosten über die steuerlich maßgebliche Nutzungsdauer verteilt. Dieses Verfahren wird als Absetzung für Abnutzung, kurz AfA, bezeichnet.
Neben der regulären Abschreibung können unter bestimmten Voraussetzungen zusätzliche steuerliche Instrumente genutzt werden. Dazu gehören insbesondere der Investitionsabzugsbetrag nach § 7g EStG und die Sonderabschreibung für begünstigte bewegliche Wirtschaftsgüter des Anlagevermögens.
Welche Möglichkeiten tatsächlich bestehen, hängt von der steuerlichen Einordnung der Anlage, der Eigentumsstruktur und den persönlichen beziehungsweise betrieblichen Voraussetzungen ab. Auch der Zeitpunkt der Anschaffung kann entscheidend sein, da für bestimmte Abschreibungsverfahren zeitlich begrenzte Regelungen gelten.
Für Anleger ist deshalb nicht allein die Höhe eines möglichen Steuerabzugs wichtig. Ebenso relevant sind die wirtschaftliche Qualität des PV-Projekts, die Finanzierung und die Frage, wie sich steuerliche Effekte über mehrere Jahre verteilen.
Bei der steuerlichen Behandlung von Photovoltaikanlagen ist die Unterscheidung zwischen einkommensteuerbefreiten und steuerpflichtigen Anlagen entscheidend. Eine kleine Dachanlage auf einem Wohngebäude kann unter die Steuerbefreiung des § 3 Nr. 72 EStG fallen. Für bestimmte gewerbliche Anlagen, insbesondere Freiflächenprojekte, gelten dagegen andere Regelungen.
Seit 2025 gilt für die Einkommensteuerbefreiung bei begünstigten Anlagen grundsätzlich eine Leistungsgrenze von 30 kWp je maßgeblicher Wohn- oder Gewerbeeinheit. Zusätzlich ist die gesetzliche Gesamtgrenze von 100 kWp je Steuerpflichtigem beziehungsweise Mitunternehmerschaft zu beachten. Entscheidend sind sämtliche Voraussetzungen der Vorschrift.
Fällt eine Anlage vollständig unter die Einkommensteuerbefreiung, sind ihre begünstigten Einnahmen grundsätzlich steuerfrei. Im Gegenzug können die damit unmittelbar zusammenhängenden Aufwendungen regelmäßig nicht steuerlich abgezogen werden. Bei steuerpflichtigen gewerblichen PV-Investments können dagegen Abschreibungen und betriebliche Kosten berücksichtigt werden.
Die folgende Übersicht zeigt die wesentlichen Unterschiede.
Die Übersicht zeigt, dass die steuerlichen Vorteile einer Photovoltaikanlage wesentlich von ihrer Größe, Nutzung und steuerlichen Einordnung abhängen. Während bei einkommensteuerbefreiten Anlagen vor allem die steuerfreien Stromerlöse im Vordergrund stehen, können gewerbliche PV-Investments zusätzliche Möglichkeiten zur Abschreibung und zum Betriebsausgabenabzug bieten. Welche Vergünstigungen tatsächlich genutzt werden können, muss jedoch individuell geprüft werden.
Photovoltaik-Freiflächenanlagen fallen nicht unter die Einkommensteuerbefreiung des § 3 Nr. 72 EStG. Bei einem entsprechenden Direktinvestment können deshalb grundsätzlich die allgemeinen Regeln für steuerpflichtige betriebliche Einkünfte gelten. Ob IAB, Sonderabschreibung oder weitere Abschreibungsverfahren genutzt werden können, hängt von den gesetzlichen Voraussetzungen und der konkreten Investitionsstruktur ab.
Die reguläre Abschreibung gehört zu den wichtigsten steuerlichen Instrumenten bei gewerblichen Photovoltaikanlagen. Sie ermöglicht es, die Anschaffungs- oder Herstellungskosten über mehrere Jahre steuerlich zu berücksichtigen. Dabei wird grundsätzlich zwischen der linearen und der degressiven Abschreibung unterschieden.
Bei der linearen Abschreibung wird der abschreibungsfähige Wert gleichmäßig über die betriebsgewöhnliche Nutzungsdauer verteilt. Für Photovoltaikanlagen wird steuerlich regelmäßig eine Nutzungsdauer von 20 Jahren zugrunde gelegt. Daraus ergibt sich grundsätzlich ein jährlicher Abschreibungssatz von fünf Prozent. Im Anschaffungsjahr ist die lineare Abschreibung zeitanteilig vorzunehmen.
Die degressive Abschreibung funktioniert anders: Hier wird jährlich ein bestimmter Prozentsatz vom verbleibenden Buchwert abgezogen. Dadurch fallen die Abschreibungsbeträge in den ersten Jahren höher aus und nehmen anschließend ab.
Für bewegliche Wirtschaftsgüter, die zwischen dem 1. Juli 2025 und dem 31. Dezember 2027 angeschafft oder hergestellt werden, sieht § 7 Abs. 2 EStG unter den gesetzlichen Voraussetzungen eine degressive Abschreibung mit bis zu 30 Prozent vor, höchstens jedoch dem Dreifachen des linearen Abschreibungssatzes. Ob eine konkrete Photovoltaikanlage darunterfällt, muss anhand ihrer steuerlichen Einordnung und des Anschaffungszeitpunkts geprüft werden.
Die Anschaffungskosten werden gleichmäßig über die steuerliche Nutzungsdauer verteilt. Bei einer angenommenen Nutzungsdauer von 20 Jahren entspricht dies grundsätzlich fünf Prozent jährlich.
In den ersten Jahren können höhere Abschreibungsbeträge entstehen. Der jährliche Abzug wird auf Basis des verbleibenden Buchwerts berechnet.
Welche Abschreibungsmethode wirtschaftlich günstiger ist, hängt von der individuellen Steuersituation ab. Eine degressive Abschreibung kann insbesondere dann interessant sein, wenn Anleger bereits in den ersten Jahren nach der Investition eine höhere steuerliche Entlastung anstreben.
Dabei handelt es sich jedoch in erster Linie um eine zeitliche Verlagerung von Abschreibungsbeträgen. Höhere Abzüge zu Beginn führen grundsätzlich dazu, dass in späteren Jahren entsprechend weniger Abschreibungsvolumen verbleibt.
Deshalb sollten Anleger die Auswirkungen über die gesamte Nutzungsdauer betrachten und die gewählte Methode mit ihrer persönlichen Steuerplanung abstimmen.
Die degressive Abschreibung ist bei Photovoltaikanlagen häufig auf maximal 15 Prozent begrenzt, auch wenn die gesetzliche Obergrenze bei 30 Prozent liegt. Der Grund dafür ist die steuerliche Nutzungsdauer von 20 Jahren, aus der sich ein linearer Abschreibungssatz von fünf Prozent ergibt. Da die degressive Abschreibung höchstens das Dreifache des linearen Satzes betragen darf, können entsprechend eingestufte PV-Anlagen mit maximal 15 Prozent jährlich vom jeweiligen Restbuchwert abgeschrieben werden.
Der Investitionsabzugsbetrag, kurz IAB, ermöglicht es bestimmten Unternehmen, geplante Investitionen bereits vor der tatsächlichen Anschaffung steuerlich zu berücksichtigen. Nach § 7g EStG können unter den gesetzlichen Voraussetzungen bis zu 50 Prozent der voraussichtlichen Anschaffungs- oder Herstellungskosten gewinnmindernd abgezogen werden.
Voraussetzung ist unter anderem, dass der Gewinn des Betriebs im Jahr der Bildung des IAB die gesetzliche Grenze von 200.000 Euro nicht überschreitet. Außerdem muss es sich um ein begünstigtes Wirtschaftsgut handeln, das innerhalb der vorgesehenen Frist angeschafft oder hergestellt und entsprechend betrieblich genutzt beziehungsweise vermietet wird.
Der IAB kann bis zu drei Jahre vor der geplanten Investition gebildet werden. Für Anleger kann dadurch ein zeitlicher Liquiditätsvorteil entstehen, weil sich der steuerpflichtige Gewinn bereits vor dem tatsächlichen Kauf einer Photovoltaikanlage reduzieren lässt.
Wichtig ist jedoch: Der Investitionsabzugsbetrag stellt keine zusätzliche dauerhafte Steuerbefreiung dar. Bei der späteren Anschaffung sind die vorgesehenen Hinzurechnungen und gegebenenfalls die Herabsetzung der steuerlichen Anschaffungskosten zu berücksichtigen. Dadurch verringert sich auch die Bemessungsgrundlage für spätere Abschreibungen.
Die wichtigsten Voraussetzungen für den Investitionsabzugsbetrag:
Der Investitionsabzugsbetrag (IAB) kann nicht für jede Photovoltaikanlage genutzt werden. Erzielt ein Betrieb ausschließlich Einnahmen aus Photovoltaikanlagen, die nach § 3 Nr. 72 EStG von der Einkommensteuer befreit sind, ist die Bildung eines IAB grundsätzlich ausgeschlossen. Bei steuerpflichtigen gewerblichen Photovoltaikinvestments kann der IAB hingegen unter den gesetzlichen Voraussetzungen des § 7g EStG in Anspruch genommen werden.
Neben der regulären Abschreibung kann für bestimmte gewerbliche Photovoltaikanlagen eine Sonderabschreibung nach § 7g Abs. 5 EStG infrage kommen. Für begünstigte Wirtschaftsgüter, die ab 2024 angeschafft oder hergestellt wurden, beträgt diese insgesamt bis zu 40 Prozent der maßgeblichen Anschaffungs- oder Herstellungskosten.
Die Sonderabschreibung kann im Anschaffungsjahr und in den vier folgenden Wirtschaftsjahren genutzt werden. Innerhalb dieses Zeitraums lässt sich der zulässige Gesamtbetrag auf verschiedene Jahre verteilen. Dadurch können Anleger die Abschreibung zeitlich an ihre individuelle Gewinnsituation anpassen.
Voraussetzung ist unter anderem, dass die gesetzliche Gewinngrenze im Vorjahr der Anschaffung eingehalten wird. Auch die vorgeschriebenen Nutzungs- beziehungsweise Vermietungsbedingungen müssen erfüllt sein.
Wurde zuvor ein Investitionsabzugsbetrag gebildet und die steuerliche Bemessungsgrundlage entsprechend herabgesetzt, wird die Sonderabschreibung auf Basis der geminderten Anschaffungs- oder Herstellungskosten berechnet. Eine Kombination mit der regulären Abschreibung kann möglich sein, die einzelnen Beträge dürfen jedoch nicht unabhängig voneinander auf die ursprünglichen Gesamtkosten angewendet werden.
Wie sich Investitionsabzugsbetrag, Sonderabschreibung und reguläre Abschreibung auswirken können, zeigt eine vereinfachte Beispielrechnung. Angenommen, ein Unternehmer plant ein gewerbliches Photovoltaik-Direktinvestment mit steuerlich abschreibungsfähigen Anschaffungskosten von 200.000 Euro.
Im Jahr vor der Anschaffung bildet er einen Investitionsabzugsbetrag von 100.000 Euro. Dadurch reduziert sich sein steuerlicher Gewinn im Bildungsjahr zunächst um diesen Betrag.
Im Anschaffungsjahr wird der IAB entsprechend den gesetzlichen Vorgaben hinzugerechnet. Gleichzeitig werden die steuerlichen Anschaffungskosten im Beispiel um 100.000 Euro herabgesetzt. Damit verbleibt eine Abschreibungsbemessungsgrundlage von 100.000 Euro.
Auf dieser Grundlage kann bei erfüllten Voraussetzungen eine Sonderabschreibung von bis zu 40.000 Euro genutzt werden. Zusätzlich ergibt sich bei linearer Abschreibung und einer angenommenen vollen Jahresnutzung ein regulärer Abschreibungsbetrag von 5.000 Euro.
Die tatsächliche steuerliche Wirkung hängt vom Anschaffungszeitpunkt, der Gewinnsituation, dem persönlichen Steuersatz und weiteren individuellen Umständen ab.
Eine Abschreibung von 45.000 Euro bedeutet nicht, dass Anleger diesen Betrag unmittelbar als Steuerersparnis erhalten. Abschreibungen reduzieren grundsätzlich den steuerpflichtigen Gewinn, während die tatsächliche Steuerentlastung vom individuellen Steuersatz abhängt. Beim Investitionsabzugsbetrag (IAB) müssen zudem die späteren Hinzurechnungen und die Anpassung der Abschreibungsbemessungsgrundlage berücksichtigt werden.
Bei steuerpflichtig betriebenen Photovoltaikanlagen können neben den Abschreibungen grundsätzlich auch laufende betriebliche Aufwendungen steuerlich berücksichtigt werden. Voraussetzung ist, dass die Kosten betrieblich veranlasst sind und die gesetzlichen Anforderungen an den Betriebsausgabenabzug erfüllen.
Gerade bei gewerblichen PV-Direktinvestments fallen regelmäßig Kosten für Wartung, Versicherungen, technische Betriebsführung und die Verwaltung der Anlage an. Auch Finanzierungszinsen können unter den entsprechenden Voraussetzungen abzugsfähig sein.
Für Anleger ist eine vollständige und nachvollziehbare Dokumentation wichtig. Rechnungen, Verträge und Zahlungsnachweise sollten deshalb sorgfältig aufbewahrt werden, damit die Betriebsausgaben bei der steuerlichen Gewinnermittlung korrekt berücksichtigt werden können.
Typische Betriebsausgaben bei gewerblichen PV-Anlagen:
Neben der Einkommensteuer spielt auch die Umsatzsteuer bei der Anschaffung einer Photovoltaikanlage eine wichtige Rolle. Für bestimmte begünstigte Anlagen gilt seit dem 1. Januar 2023 ein Umsatzsteuersatz von null Prozent. Die Voraussetzungen dafür sind in § 12 Abs. 3 UStG geregelt.
Der Nullsteuersatz betrifft insbesondere bestimmte Photovoltaikanlagen auf oder in der Nähe von Wohngebäuden sowie weiteren gesetzlich begünstigten Gebäuden. Bei einer installierten Bruttoleistung von höchstens 30 kWp gelten die gesetzlichen Voraussetzungen unter bestimmten Bedingungen als erfüllt.
Für größere gewerbliche Photovoltaikprojekte und Freiflächenanlagen gelten häufig die allgemeinen umsatzsteuerlichen Regelungen. Je nach Unternehmens- und Investitionsstruktur kann dabei ein Vorsteuerabzug infrage kommen.
Wichtig ist, die umsatzsteuerliche Behandlung nicht mit der Einkommensteuerbefreiung zu verwechseln. Beide Regelungen haben unterschiedliche Voraussetzungen und müssen bei einer geplanten Investition getrennt geprüft werden.
Gewerbliche Photovoltaik-Direktinvestments können für Anleger interessant sein, die langfristig in erneuerbare Energien investieren und gleichzeitig steuerliche Gestaltungsmöglichkeiten prüfen möchten. Insbesondere der Investitionsabzugsbetrag und die Sonderabschreibung können unter geeigneten Voraussetzungen zu einer früheren steuerlichen Entlastung beitragen.
Dennoch sollte eine Investitionsentscheidung nicht ausschließlich von möglichen Steuervorteilen abhängen. Entscheidend sind auch die zu erwartenden Stromerlöse, die Anschaffungskosten, der technische Zustand, die Vertragslaufzeiten und die laufenden Betriebskosten.
Zudem wirken sich Abschreibungen vor allem auf die zeitliche Verteilung steuerpflichtiger Gewinne aus. Eine hohe Abschreibung in den ersten Jahren kann die Liquidität verbessern, bedeutet aber nicht automatisch eine höhere Gesamtrendite.
Auf dem Marktplatz von Milk the Sun können Anleger gewerbliche Photovoltaikprojekte entdecken und vergleichen. Neben den wirtschaftlichen Kennzahlen sollten dabei auch die Eigentumsstruktur und die individuellen steuerlichen Voraussetzungen berücksichtigt werden.
Photovoltaikanlagen können neben laufenden Stromerträgen auch steuerliche Vorteile bieten. Welche Möglichkeiten zur Verfügung stehen, hängt jedoch wesentlich davon ab, ob die Anlage einkommensteuerbefreit ist oder steuerpflichtig betrieben wird.
Für gewerbliche PV-Investments können insbesondere die reguläre Abschreibung, der Investitionsabzugsbetrag und die Sonderabschreibung relevant sein. Bei begünstigten kleineren Anlagen steht dagegen häufig die Steuerfreiheit der Einnahmen im Vordergrund.
Wer eine PV-Anlage steuerlich absetzen möchte, sollte deshalb die gesetzlichen Voraussetzungen frühzeitig prüfen und die steuerlichen Auswirkungen über mehrere Jahre betrachten. Eine individuelle Steuerberatung hilft dabei, mögliche Vorteile realistisch einzuordnen und mit den wirtschaftlichen Zielen der Investition abzustimmen.
Sie möchten in eine gewerbliche Photovoltaikanlage investieren? Entdecken Sie aktuelle PV-Projekte auf dem Marktplatz von Milk the Sun und vergleichen Sie passende Investitionsmöglichkeiten
Hinweis: Dieser Beitrag dient ausschließlich der allgemeinen Information und stellt keine Steuer-, Rechts- oder Anlageberatung dar.
Seit 2012 Europas führender PV-Marktplatz – die bewährte Anlaufstelle für den Kauf und Verkauf gewerblicher Photovoltaikanlagen.