Einkommen
Das zu versteuernde Einkommen bildet die Grundlage für die Berechnung der Einkommensteuer.
Mit einem IAB-Rechner lässt sich die mögliche Steuerersparnis durch geplante Investitionen ermitteln. Erfahren Sie, wie der Investitionsabzugsbetrag funktioniert und welche Vorteile er bei Photovoltaik-Investments bietet.
Der Investitionsabzugsbetrag, kurz IAB, ermöglicht es Unternehmen und Selbstständigen, bestimmte geplante Investitionen bereits vor der tatsächlichen Anschaffung steuerlich zu berücksichtigen. Dadurch kann die Steuerbelastung im Jahr der IAB-Bildung sinken und zusätzliche Liquidität für zukünftige Investitionen entstehen.
Ein IAB-Rechner unterstützt dabei, die mögliche Steuerersparnis einzuschätzen. Er vergleicht die Steuerlast mit und ohne Investitionsabzugsbetrag und verdeutlicht, welchen Einfluss die Investitionshöhe und das zu versteuernde Einkommen auf das Ergebnis haben.
Besonders bei größeren Anschaffungen, beispielsweise einer gewerblichen Photovoltaikanlage, kann eine frühzeitige Berechnung sinnvoll sein. Dabei sollte nicht nur die unmittelbare Steuerersparnis betrachtet werden, sondern auch die steuerliche Entwicklung in den Folgejahren.
Mit einem IAB-Rechner lässt sich die mögliche Steuerersparnis durch den Investitionsabzugsbetrag ermitteln. Unter den Voraussetzungen des § 7g EStG können bis zu 50 % der geplanten Anschaffungs- oder Herstellungskosten begünstigter Wirtschaftsgüter vorab gewinnmindernd berücksichtigt werden. Die tatsächliche Steuerwirkung hängt von der individuellen Einkommens- und Unternehmenssituation ab.
Ein IAB-Rechner zeigt, wie sich der Investitionsabzugsbetrag auf die persönliche Einkommensteuer auswirken kann. Dafür wird zunächst die Steuerbelastung ohne den geplanten Abzug berechnet. Anschließend berücksichtigt der Rechner den IAB und ermittelt die veränderte Steuerlast. Die Differenz zwischen beiden Ergebnissen zeigt, welche Steuerersparnis im jeweiligen Jahr möglich ist.
Wie hoch die Entlastung tatsächlich ausfällt, hängt von mehreren Faktoren ab. Besonders wichtig sind das zu versteuernde Einkommen, die Höhe des Investitionsabzugsbetrags und der geltende Einkommensteuertarif. Je nach Rechner können außerdem der Solidaritätszuschlag, die Kirchensteuer und die gemeinsame Veranlagung von Ehepartnern berücksichtigt werden.
Da die Einkommensteuer in Deutschland progressiv ausgestaltet ist, führt derselbe Investitionsabzugsbetrag nicht bei jedem Steuerpflichtigen zur gleichen Ersparnis. Bei höheren Einkommen kann die steuerliche Wirkung zunächst größer ausfallen. Durch den Abzug kann sich jedoch auch der maßgebliche Grenzsteuersatz verändern, weshalb eine individuelle Berechnung besonders sinnvoll ist.
Die Ergebnisse bieten eine hilfreiche Orientierung für die finanzielle Planung. Gerade bei größeren Investitionen, beispielsweise in eine gewerbliche Photovoltaikanlage, lässt sich so frühzeitig abschätzen, welche steuerlichen Auswirkungen entstehen können. Ob der IAB tatsächlich genutzt werden darf, hängt allerdings von weiteren gesetzlichen Voraussetzungen ab, die ein Rechner allein nicht vollständig überprüfen kann.
Für eine möglichst realistische Berechnung werden mehrere Angaben benötigt. Besonders wichtig sind das zu versteuernde Einkommen, die geplante Investitionssumme und die gewünschte Höhe des Investitionsabzugsbetrags.
Auch das Steuerjahr und die Veranlagungsart beeinflussen das Ergebnis. Da die Einkommensteuer progressiv ausgestaltet ist, kann derselbe IAB bei unterschiedlichen Einkommen zu einer unterschiedlich hohen Steuerersparnis führen.
Wichtig ist außerdem, dass die geplante Investition die Voraussetzungen des § 7g EStG erfüllt. Nicht jede Anschaffung ist begünstigt und nicht jede steuerliche Entlastung lässt sich allein aus der Investitionssumme ableiten.
Das zu versteuernde Einkommen bildet die Grundlage für die Berechnung der Einkommensteuer.
Die geplanten Anschaffungskosten bestimmen die mögliche Höhe des IAB.
Der gewünschte IAB wird innerhalb der gesetzlichen Grenzen festgelegt.
Steuerjahr und Veranlagungsart beeinflussen die berechnete Steuerersparnis.
Die genannten Angaben bilden die Grundlage für eine realistische IAB-Berechnung. Werden Einkommen, Investitionssumme und Abzugsbetrag gemeinsam betrachtet, lässt sich die mögliche Steuerersparnis besser einschätzen. Das folgende Schaubild verdeutlicht, wie die Berechnung und die anschließende Investitionsplanung zusammenhängen.
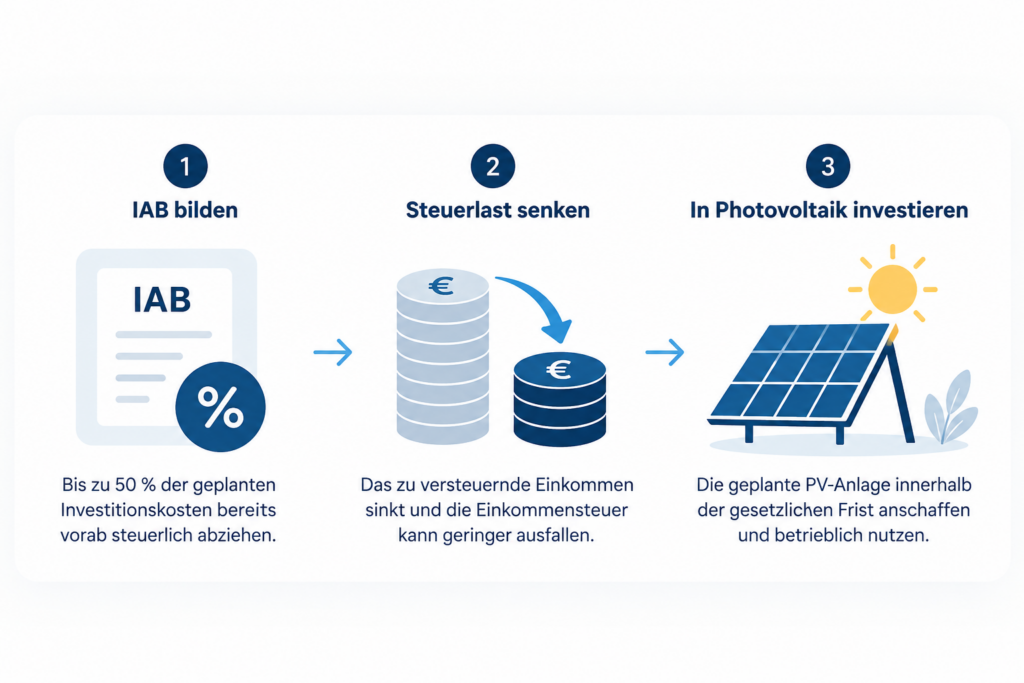
Die steuerliche Wirkung des Investitionsabzugsbetrags hängt maßgeblich vom persönlichen Einkommensteuertarif ab. Grundsätzlich reduziert der IAB den steuerlichen Gewinn des Betriebs. Bei einkommensteuerpflichtigen Einzelunternehmern kann sich dadurch auch das zu versteuernde Einkommen verringern.
Je höher die Steuerbelastung vor dem Abzug ausfällt, desto größer kann der unmittelbare Entlastungseffekt sein. Allerdings ist die Steuerersparnis nicht bei jeder IAB-Höhe proportional gleich, da der Einkommensteuertarif verschiedene Tarifbereiche umfasst.
Deshalb ist es sinnvoll, unterschiedliche Abzugsbeträge miteinander zu vergleichen. So lässt sich besser einschätzen, welche Höhe zur geplanten Investition und zur persönlichen Steuersituation passt.
Ein Unternehmer plant die Anschaffung einer gewerblichen Photovoltaikanlage für 200.000 Euro netto. Sofern sämtliche Voraussetzungen erfüllt sind, kann er dafür einen Investitionsabzugsbetrag von bis zu 100.000 Euro bilden.
Angenommen, sein zu versteuerndes Einkommen beträgt vor dem IAB 180.000 Euro. Durch den Abzug könnte die rechnerische Bemessungsgrundlage auf 80.000 Euro sinken. Die tatsächliche Einkommensteuer wird anschließend anhand des geltenden Tarifs berechnet.
Die folgende Tabelle zeigt den vereinfachten Zusammenhang. Sie dient der Veranschaulichung und berücksichtigt keine weiteren individuellen steuerlichen Anpassungen.
Das Beispiel zeigt, dass der Investitionsabzugsbetrag die Steuerbelastung bereits vor der eigentlichen Anschaffung beeinflussen kann. Die daraus entstehende Liquiditätsentlastung lässt sich bei der Vorbereitung der geplanten Investition berücksichtigen.
Allerdings handelt es sich nicht automatisch um eine endgültige Steuerersparnis in derselben Höhe. Bei der späteren Investition wird der IAB steuerlich wieder berücksichtigt. Gleichzeitig können sich die Abschreibungsgrundlagen verändern.
Für eine vollständige Beurteilung sollte deshalb neben der unmittelbaren Entlastung auch die Steuerwirkung über die gesamte Investitionsdauer betrachtet werden.
Berechnen Sie jetzt Ihre mögliche Steuerersparnis und prüfen Sie, wie sich unterschiedliche Investitionsbeträge auf Ihre Steuerlast auswirken können.

Abfindungen zählen zu den außerordentlichen Einkünften (§ 34 EStG). Die Fünftelregelung senkt die Progression – kombiniert mit einem Investitionsabzugsbetrag (IAB, § 7g EStG) aus einer PV-Investition oft noch deutlich mehr.
Hinweis: Unverbindliche Orientierung auf Basis des Einkommensteuertarifs § 32a EStG, der Fünftelregelung § 34 EStG, Solidaritätszuschlag (5,5 % inkl. Milderungszone) und ggf. Kirchensteuer. Der IAB (§ 7g EStG) setzt gewerbliche/selbständige Einkünfte und eine begünstigte Investition innerhalb von drei Jahren voraus. Seit 2025 wird die Fünftelregelung nicht mehr im Lohnsteuerabzug, sondern in der Einkommensteuerveranlagung berücksichtigt. Keine Steuerberatung i. S. d. StBerG.
Bewerten Sie eine Photovoltaik-Anlage als Investment: Ertrag, Rendite, interne Verzinsung (IRR) und Amortisation über die Laufzeit – ideal zur Einordnung von Angeboten auf dem Marktplatz.
Hinweis: Vereinfachte Modellrechnung (Eigenkapital, ohne Steuern/Finanzierung, ohne Restwert). Erträge, Preise und Kosten sind Annahmen und keine Zusicherung. Tatsächliche Ergebnisse hängen von Standort, Anlage, Vermarktung und Marktentwicklung ab. Keine Anlage- oder Steuerberatung.
Mit dem Investitionsabzugsbetrag (§ 7g EStG) lassen sich bis zu 50 % einer geplanten PV-Investition vorab gewinnmindernd abziehen. Berechnen Sie, wie viel Steuer Sie im Jahr der Bildung sparen – auch ohne Abfindung.
Hinweis: Der IAB (§ 7g EStG) beträgt bis zu 50 % der voraussichtlichen Anschaffungs-/Herstellungskosten, max. 200.000 € je Betrieb, und setzt Gewinneinkünfte sowie die Investition innerhalb von drei Jahren voraus. Berechnung auf Basis § 32a EStG, Soli und ggf. Kirchensteuer. Keine Steuerberatung i. S. d. StBerG.
Der maximal mögliche IAB ist nicht zwangsläufig die wirtschaftlich sinnvollste Variante. Entscheidend ist, wie stark ein zusätzlicher Abzugsbetrag die tatsächliche Steuerlast reduziert.
Bei einem progressiven Einkommensteuertarif kann die Steuerersparnis pro zusätzlichem Euro IAB abnehmen, wenn durch den Abzug niedrigere Tarifbereiche erreicht werden. Ein Vergleich mehrerer Beträge hilft dabei, diese Unterschiede zu erkennen.
Außerdem sollte der IAB zur geplanten Anschaffung passen. Eine realistische Investitionsplanung ist wichtig, da ein nicht entsprechend verwendeter Investitionsabzugsbetrag später rückgängig gemacht werden kann.
Die Tabelle verdeutlicht, wie sich der mögliche Abzugsbetrag mit der geplanten Investitionssumme verändert. Sie zeigt jedoch keine konkrete Steuerersparnis, da diese zusätzlich vom persönlichen Einkommensteuertarif abhängt.
Wer mehrere Investitionsmöglichkeiten vergleicht, kann mit einem IAB-Rechner unterschiedliche Szenarien durchspielen. Dabei lassen sich sowohl kleinere Abzüge als auch die Ausschöpfung des gesetzlichen Rahmens betrachten.
Eine solche Gegenüberstellung unterstützt die Planung, ersetzt jedoch nicht die Prüfung der betrieblichen Voraussetzungen und der steuerlichen Auswirkungen in späteren Jahren.
Der Grenzsteuersatz gibt an, wie stark ein zusätzlicher Euro zu versteuernden Einkommens mit Einkommensteuer belastet wird. Er ist deshalb eine wichtige Größe, wenn die mögliche Entlastung durch einen Investitionsabzugsbetrag eingeschätzt werden soll.
Bei einem höheren Einkommen kann ein IAB zunächst einen vergleichsweise großen steuerlichen Effekt erzielen. Sinkt das zu versteuernde Einkommen durch den Abzug, kann sich jedoch auch der maßgebliche Grenzsteuersatz verändern.
Ein Rechner kann diesen Zusammenhang durch den Vergleich verschiedener IAB-Höhen sichtbar machen. Besonders hilfreich ist dabei eine Darstellung, die zeigt, wie sich die zusätzliche Steuerersparnis mit jedem weiteren Abzugsbetrag entwickelt.
Mit dem Einkommensteuerrechner des Bundesfinanzministeriums lässt sich die persönliche Einkommensteuer zusätzlich einschätzen.
Der Investitionsabzugsbetrag ist an gesetzliche Voraussetzungen gebunden. Er kann grundsätzlich für bestimmte abnutzbare bewegliche Wirtschaftsgüter des Anlagevermögens genutzt werden, die angeschafft oder hergestellt werden sollen.
Zu den wesentlichen Anforderungen gehört eine Gewinngrenze von 200.000 Euro im maßgeblichen Wirtschaftsjahr. Außerdem muss die Investition innerhalb der gesetzlichen Frist erfolgen und das Wirtschaftsgut entsprechend den Vorgaben betrieblich genutzt werden.
Gerade bei Photovoltaikanlagen ist eine genaue Prüfung wichtig. Steuerbefreite private Anlagen und gewerbliche PV-Investments können unterschiedlich behandelt werden. Ob ein IAB möglich ist, sollte deshalb vor der steuerlichen Geltendmachung geklärt werden.
Die gesetzlichen Regelungen zum Investitionsabzugsbetrag sind in § 7g EStG festgelegt.
Darauf sollten Unternehmen achten:
Gewerbliche Photovoltaikanlagen können eine interessante Möglichkeit sein, langfristige Investitionen mit steuerlichen Gestaltungsmöglichkeiten zu verbinden. Da solche Anlagen häufig mit höheren Anschaffungskosten verbunden sind, kann der Investitionsabzugsbetrag bei entsprechender Eignung eine wichtige Rolle in der Planung spielen.
Neben den steuerlichen Vorteilen sollten auch die wirtschaftlichen Kennzahlen berücksichtigt werden. Dazu gehören insbesondere die erwarteten Stromerträge, der Kaufpreis, laufende Betriebskosten und die langfristige Vermarktung des erzeugten Stroms.
Weitere Informationen zur steuerlichen Behandlung bietet der Milk-the-Sun-Ratgeber Photovoltaik Abschreibung.
Der Investitionsabzugsbetrag kann die Steuerbelastung vor einer geplanten gewerblichen Photovoltaik-Investition reduzieren und damit zusätzliche Liquidität schaffen. Entscheidend ist eine abgestimmte Planung, bei der sowohl die steuerlichen Voraussetzungen als auch die Wirtschaftlichkeit der Anlage berücksichtigt werden.
Neben dem Investitionsabzugsbetrag können bei begünstigten Wirtschaftsgütern weitere Abschreibungsmöglichkeiten relevant sein. Dazu zählen insbesondere die Sonderabschreibung nach § 7g EStG und die reguläre Absetzung für Abnutzung.
Während der IAB bereits vor der Anschaffung genutzt werden kann, setzen die Abschreibungen grundsätzlich bei der tatsächlichen Investition an. Dadurch entstehen unterschiedliche steuerliche Effekte über mehrere Jahre.
Wichtig ist, die verschiedenen Instrumente gemeinsam zu betrachten. Durch die spätere Hinzurechnung des IAB und eine mögliche Herabsetzung der Anschaffungskosten für steuerliche Zwecke verändern sich auch die Grundlagen für weitere Abschreibungen.
Wie sich diese Möglichkeiten bei Photovoltaik-Investitionen nutzen lassen, erklärt der Ratgeber Sonderabschreibung für PV-Anlagen.
Ein IAB-Rechner unterstützt Unternehmen und Selbstständige dabei, die mögliche steuerliche Entlastung bereits vor einer Investitionsentscheidung einzuschätzen. Besonders sinnvoll ist es, verschiedene Szenarien mit unterschiedlichen Investitionssummen und Abzugsbeträgen zu vergleichen. Dadurch wird deutlich, wie sich der Investitionsabzugsbetrag auf die persönliche Steuerbelastung auswirken kann.
Neben der unmittelbaren Steuerersparnis spielt auch die langfristige Finanzplanung eine wichtige Rolle. Durch die mögliche Reduzierung der Steuerlast kann zusätzliche Liquidität entstehen, die beispielsweise für die Vorbereitung einer gewerblichen Photovoltaik-Investition genutzt werden kann. Dabei sollten die Anschaffungskosten, die erwarteten Erträge und die laufenden Betriebsausgaben gemeinsam betrachtet werden.
Die Ergebnisse der Berechnung können anschließend mit den wirtschaftlichen Kennzahlen einer geplanten Photovoltaik-Investition abgeglichen werden. So lassen sich steuerliche Vorteile, Investitionskosten und langfristige Ertragsperspektiven gemeinsam betrachten und in eine fundierte Entscheidung einbeziehen.
Ein Rechner liefert allerdings zunächst eine Orientierung. Für eine fundierte Entscheidung sollten auch die gesetzlichen Voraussetzungen, der geplante Investitionszeitpunkt und die steuerlichen Auswirkungen nach der Anschaffung berücksichtigt werden.
Bei der Berechnung des Investitionsabzugsbetrags können verschiedene Fehler entstehen, die zu einer falschen Einschätzung der möglichen Steuerersparnis führen. Besonders häufig wird die Entlastung anhand eines festen Steuersatzes berechnet. Da die Einkommensteuer in Deutschland progressiv ausgestaltet ist, kann die tatsächliche Steuerersparnis jedoch von einer solchen vereinfachten Rechnung abweichen.
Auch die Verwechslung von Investitionssumme und Investitionsabzugsbetrag führt zu ungenauen Ergebnissen. Der IAB beträgt grundsätzlich höchstens 50 % der begünstigten Anschaffungs- oder Herstellungskosten. Zusätzlich gelten weitere gesetzliche Voraussetzungen und betriebsbezogene Grenzen, die bei der Berechnung berücksichtigt werden müssen.
Ein weiterer wichtiger Punkt ist der zeitliche Ablauf. Die geplante Investition muss innerhalb der gesetzlichen Frist erfolgen. Wird das Wirtschaftsgut nicht rechtzeitig angeschafft oder werden die erforderlichen Nutzungsvoraussetzungen nicht erfüllt, kann eine rückwirkende Korrektur des Investitionsabzugsbetrags notwendig werden.
Darüber hinaus sollte die Steuerersparnis nicht isoliert betrachtet werden. Bei der späteren Anschaffung wird der IAB steuerlich berücksichtigt und kann die Bemessungsgrundlage für weitere Abschreibungen beeinflussen. Wer die gesamte steuerliche Entwicklung über mehrere Jahre einplant, kann die Vorteile des Investitionsabzugsbetrags realistischer einschätzen und seine Investitionsentscheidung besser vorbereiten.
Ein IAB-Rechner hilft Unternehmen und Selbstständigen dabei, die möglichen steuerlichen Auswirkungen geplanter Investitionen frühzeitig einzuschätzen. Durch den Vergleich unterschiedlicher Investitionssummen und Abzugshöhen wird deutlich, wie sich der Investitionsabzugsbetrag auf die persönliche Steuerbelastung auswirken kann. Damit bietet der Rechner eine hilfreiche Grundlage für die finanzielle Planung.
Besonders bei gewerblichen Photovoltaikanlagen kann der IAB eine interessante Möglichkeit sein, steuerliche Vorteile mit einer langfristigen Investition zu verbinden. Die mögliche Steuerentlastung kann zusätzliche Liquidität schaffen, die bereits bei der Vorbereitung des Investments berücksichtigt werden kann. Gleichzeitig sollten die erwarteten Stromerträge, laufenden Kosten und die Wirtschaftlichkeit der Anlage in die Entscheidung einfließen.
Entscheidend ist eine vorausschauende Planung, die sowohl die gesetzlichen Voraussetzungen als auch die steuerlichen Auswirkungen in den Folgejahren berücksichtigt. Wer verschiedene Szenarien mit dem IAB-Rechner vergleicht und die Ergebnisse steuerlich prüfen lässt, kann Investitionsentscheidungen fundierter treffen und die Möglichkeiten des Investitionsabzugsbetrags gezielt nutzen.
Hinweis: Dieser Ratgeber dient der allgemeinen Information und stellt keine Steuer-, Rechts- oder Anlageberatung dar. Die steuerlichen Pflichten hängen von der individuellen Situation und der konkreten Gestaltung des PV-Investments ab.
Seit 2012 Europas führender PV-Marktplatz – die bewährte Anlaufstelle für den Kauf und Verkauf gewerblicher Photovoltaikanlagen.