50 % Investitionsabzugsbetrag
Maximaler Vorab-Abzug der geplanten begünstigten Kosten
Mit dem Investitionsabzugsbetrag (IAB) können Anleger bei Photovoltaik Steuervorteile nutzen. Erfahren Sie, welche Voraussetzungen gelten, wie sich bis zu 50 % der Investitionskosten vorab abziehen lassen und welche Fristen zu beachten sind.
Photovoltaik-Investments bieten nicht nur die Möglichkeit, in erneuerbare Energie zu investieren. Für Unternehmer und Anleger können neben den Stromerlösen auch steuerliche Vorteile interessant sein.
Eine wichtige Rolle spielt dabei der Investitionsabzugsbetrag (IAB) nach § 7g EStG. Er ermöglicht es begünstigten Betrieben, einen Teil der geplanten Investitionskosten bereits vor dem Kauf einer Photovoltaikanlage steuerlich geltend zu machen.
Unter bestimmten Voraussetzungen können bis zu 50 Prozent der voraussichtlichen Anschaffungskosten vorab gewinnmindernd berücksichtigt werden. Dadurch kann sich die Steuerbelastung zeitlich verschieben und zusätzlicher finanzieller Spielraum entstehen.
Allerdings ist nicht jede Photovoltaikanlage automatisch für den IAB geeignet. Entscheidend sind unter anderem die betriebliche Tätigkeit, die Gewinngrenze und die gesetzlichen Fristen.
Dieser Ratgeber erklärt die wichtigsten Voraussetzungen, zeigt die Berechnung anhand eines Beispiels und erläutert, wie sich der IAB mit weiteren Abschreibungen kombinieren lässt.
Maximaler Vorab-Abzug der geplanten begünstigten Kosten
Maßgeblicher Gewinn je begünstigtem Betrieb
Bis zum Ende des dritten Folge-Wirtschaftsjahres
Gesetzliche Regelung für IAB und Sonderabschreibung
Bei einer gewöhnlichen betrieblichen Investition werden die Anschaffungskosten in der Regel erst nach dem Kauf über mehrere Jahre abgeschrieben. Der Investitionsabzugsbetrag setzt früher an: Er ermöglicht eine steuerliche Gewinnminderung, bevor die Photovoltaikanlage angeschafft wird.
Für Unternehmer kann dieser zeitliche Vorteil interessant sein. Erzielt ein Betrieb beispielsweise in einem Jahr besonders hohe Gewinne und plant eine spätere PV-Investition, kann der IAB unter den gesetzlichen Voraussetzungen bereits im aktuellen Jahr die Steuerbelastung reduzieren.
Der wichtigste Vorteil liegt in der Liquiditätsplanung. Eine geringere Steuerbelastung kann finanzielle Mittel freihalten, die für Eigenkapital, weitere Investitionen oder die Finanzierung der Anlage genutzt werden können.
Allerdings wird der IAB im Anschaffungsjahr grundsätzlich wieder hinzugerechnet. Deshalb sollte die steuerliche Wirkung immer über mehrere Jahre betrachtet werden.
Der Investitionsabzugsbetrag kann die steuerliche Wirkung einer geplanten Investition zeitlich vorziehen. Er erhöht jedoch weder die Stromproduktion noch die wirtschaftliche Rendite der Photovoltaikanlage. Entscheidend bleibt, dass sich das Projekt auch ohne Steuervorteile wirtschaftlich trägt.
Der Investitionsabzugsbetrag ermöglicht es begünstigten Betrieben, bis zu 50 Prozent der geplanten Anschaffungs- oder Herstellungskosten eines geeigneten Wirtschaftsguts bereits vor der Investition steuerlich abzuziehen.
Plant ein Unternehmen beispielsweise eine Photovoltaikanlage für 100.000 Euro netto, kann unter den gesetzlichen Voraussetzungen ein IAB von bis zu 50.000 Euro gebildet werden.
Im Jahr der Bildung reduziert dieser Betrag zunächst den steuerlichen Gewinn. Erfolgt die Anschaffung später innerhalb der gesetzlichen Frist, wird der IAB grundsätzlich wieder hinzugerechnet.
Gleichzeitig können die Anschaffungskosten steuerlich entsprechend herabgesetzt werden. Dadurch reduziert sich die Bemessungsgrundlage für die anschließenden Abschreibungen.
Der IAB ist somit vor allem ein Instrument zur zeitlichen Steuerplanung und keine zusätzliche dauerhafte Abschreibung auf den Kaufpreis.
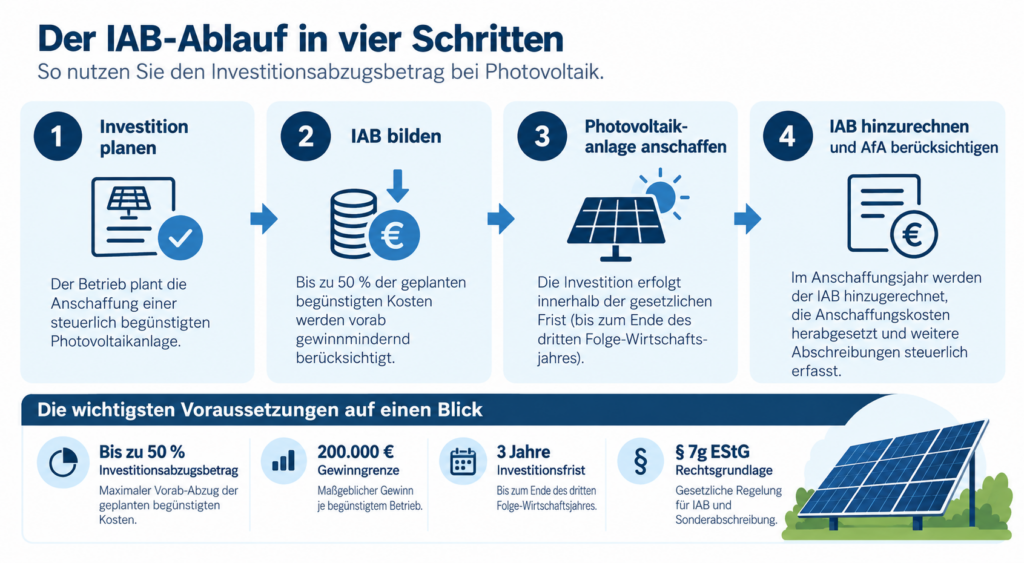
Nicht jeder Betreiber einer Photovoltaikanlage kann automatisch einen Investitionsabzugsbetrag nutzen. § 7g EStG stellt bestimmte Anforderungen an den Betrieb und das geplante Wirtschaftsgut.
Zunächst muss ein steuerlich begünstigter Betrieb vorliegen. Dazu können beispielsweise Gewerbebetriebe, selbstständige Tätigkeiten sowie land- und forstwirtschaftliche Betriebe gehören.
Eine wichtige Voraussetzung ist die Gewinngrenze von 200.000 Euro. Der maßgebliche Gewinn des Betriebs darf diese Grenze im Wirtschaftsjahr der IAB-Bildung grundsätzlich nicht überschreiten.
Die geplante Photovoltaikanlage muss außerdem als begünstigtes bewegliches Wirtschaftsgut des Anlagevermögens eingeordnet werden können. Nach der Anschaffung muss sie die gesetzlichen Anforderungen an die betriebliche Nutzung oder Vermietung erfüllen.
Auch die steuerliche Zuordnung und die Investitionsfrist sind entscheidend. Besonders bei PV-Direktinvestments und neu gegründeten Betrieben sollten diese Voraussetzungen vorab geprüft werden.
Bei den gesetzlichen Grenzen des Investitionsabzugsbetrags werden häufig zwei unterschiedliche Beträge verwechselt.
Die Gewinngrenze von 200.000 Euro entscheidet darüber, ob ein Betrieb im jeweiligen Wirtschaftsjahr grundsätzlich einen IAB bilden darf.
Daneben gilt ein Höchstbetrag von insgesamt 200.000 Euro für noch nicht hinzugerechnete oder rückgängig gemachte Investitionsabzugsbeträge je Betrieb.
Zusätzlich darf der IAB höchstens 50 Prozent der voraussichtlichen begünstigten Anschaffungskosten betragen. Bei einer geplanten Photovoltaik-Investition von 200.000 Euro netto kann somit grundsätzlich ein IAB von bis zu 100.000 Euro möglich sein.
Voraussetzung ist, dass alle gesetzlichen Anforderungen erfüllt werden und der betriebliche Höchstbetrag nicht bereits ausgeschöpft ist.
Wer einen Investitionsabzugsbetrag bildet, muss die geplante Investition innerhalb einer gesetzlichen Frist durchführen.
Grundsätzlich muss das begünstigte Wirtschaftsgut bis zum Ende des dritten Wirtschaftsjahres angeschafft oder hergestellt werden, das auf das Jahr der IAB-Bildung folgt.
Wird der IAB beispielsweise 2026 gebildet und entspricht das Wirtschaftsjahr dem Kalenderjahr, muss die Investition grundsätzlich spätestens bis zum 31. Dezember 2029 erfolgen.
Bei Photovoltaikprojekten können Projektentwicklung, Finanzierung und Baufortschritt den Zeitplan beeinflussen. Entscheidend ist der steuerlich maßgebliche Anschaffungs- oder Herstellungszeitpunkt.
Wird die Frist nicht eingehalten, muss der IAB grundsätzlich rückgängig gemacht werden. Deshalb sollten Anleger den Projektzeitplan frühzeitig mit ihrer Steuerberatung abstimmen.
Der Investitionsabzugsbetrag und die Sonderabschreibung beruhen beide auf § 7g EStG, erfüllen jedoch unterschiedliche Funktionen.
Der IAB ermöglicht einen steuerlichen Abzug vor der Investition. Die Sonderabschreibung kann dagegen erst im Zusammenhang mit der tatsächlichen Anschaffung oder Herstellung eines begünstigten Wirtschaftsguts genutzt werden.
Für begünstigte Photovoltaikanlagen, die nach dem 31. Dezember 2023 angeschafft oder hergestellt wurden, beträgt die Sonderabschreibung insgesamt bis zu 40 Prozent der maßgeblichen Anschaffungs- oder Herstellungskosten. Sie kann im Anschaffungsjahr und den vier folgenden Wirtschaftsjahren genutzt werden.
Wurde zuvor ein IAB gebildet und die steuerliche Bemessungsgrundlage entsprechend herabgesetzt, bezieht sich die Sonderabschreibung auf diese reduzierte Grundlage.
Zusätzlich kommt die reguläre Abschreibung nach § 7 EStG in Betracht. Für Photovoltaikanlagen wird dabei regelmäßig eine betriebsgewöhnliche Nutzungsdauer von 20 Jahren zugrunde gelegt.
Die Kombination kann steuerliche Aufwendungen in frühere Jahre verlagern. Die einzelnen Abschreibungsbeträge dürfen jedoch nicht ohne Berücksichtigung ihrer jeweiligen Bemessungsgrundlagen addiert werden.
Wie sich der Investitionsabzugsbetrag auswirken kann, zeigt eine vereinfachte Beispielrechnung.
Angenommen, ein Unternehmer plant den Kauf einer geeigneten gewerblichen Photovoltaikanlage für 200.000 Euro netto. Sein Betrieb erfüllt sämtliche Voraussetzungen des § 7g EStG.
Bei einem IAB von 50 Prozent können zunächst 100.000 Euro gewinnmindernd berücksichtigt werden.
Im Anschaffungsjahr wird der zuvor gebildete IAB grundsätzlich wieder hinzugerechnet. Gleichzeitig können die Anschaffungskosten steuerlich um 100.000 Euro herabgesetzt werden.
Damit verbleibt eine Abschreibungsgrundlage von 100.000 Euro. Wird die Sonderabschreibung von 40 Prozent vollständig genutzt, ergibt sich ein zusätzlicher Abschreibungsbetrag von 40.000 Euro.
Hinzu kommt die reguläre Abschreibung. Bei einer linearen Abschreibung über 20 Jahre beträgt diese grundsätzlich 5 Prozent jährlich, im Anschaffungsjahr gegebenenfalls zeitanteilig.
Die tatsächliche Steuerersparnis hängt von der individuellen Situation ab. Die genannten Beträge sind steuerliche Rechengrößen und keine garantierten Rückzahlungen.
Die tatsächliche Steuerersparnis durch den IAB hängt von der individuellen steuerlichen Situation ab. Entscheidend ist vor allem, wie stark die Gewinnminderung die persönliche oder betriebliche Steuerbelastung beeinflusst.
Ein IAB von 100.000 Euro bedeutet nicht, dass das Finanzamt diesen Betrag erstattet. Er reduziert zunächst den steuerlichen Gewinn.
Bei einem vereinfachend angenommenen Grenzsteuersatz von 42 Prozent könnte eine vollständig steuerwirksame Gewinnminderung von 100.000 Euro rechnerisch zu einer anfänglichen Einkommensteuerentlastung von 42.000 Euro führen.
In der Praxis spielen jedoch weitere Faktoren eine Rolle, beispielsweise der Einkommensteuertarif, andere Einkünfte, Verlustverrechnungsregeln und gegebenenfalls die Gewerbesteuer.
Außerdem wird der IAB bei der späteren Anschaffung grundsätzlich hinzugerechnet. Gleichzeitig können sich die anschließenden Abschreibungen verändern.
Der wesentliche Vorteil liegt daher häufig im zeitlichen Vorziehen einer Steuerentlastung. Ob sich daraus insgesamt ein finanzieller Vorteil ergibt, sollte über mehrere Steuerjahre berechnet werden.
Der Investitionsabzugsbetrag kann die steuerliche Planung einer gewerblichen Photovoltaik-Investition unterstützen. Besonders interessant sind dabei vier Aspekte.
Frühzeitige Liquidität: Eine mögliche Steuerentlastung vor der Anschaffung kann finanziellen Spielraum für die geplante Investition schaffen.
Mehrjährige Steuerplanung: Der IAB ermöglicht es, einen Teil der steuerlichen Gewinnminderung in ein früheres Wirtschaftsjahr zu verlagern.
Kombination mit Abschreibungen: Unter den gesetzlichen Voraussetzungen können nach der Anschaffung zusätzlich die Sonderabschreibung und die reguläre AfA genutzt werden.
Investition in einen Sachwert: Bei einem geeigneten PV-Direktinvestment steht hinter der steuerlichen Gestaltung eine reale Anlage, die Strom produziert und entsprechende Erlöse erzielen kann.
Diese Vorteile sollten jedoch immer gemeinsam mit den wirtschaftlichen Eigenschaften des Projekts betrachtet werden. Denn ein steuerlicher Effekt allein macht aus einer Photovoltaikanlage noch keine rentable Investition.
Der Investitionsabzugsbetrag ist nicht ausschließlich klassischen Unternehmern vorbehalten. Auch Angestellte können ihn unter bestimmten Voraussetzungen nutzen, wenn sie zusätzlich eine steuerlich anzuerkennende betriebliche Tätigkeit ausüben.
Entscheidend ist nicht die berufliche Stellung, sondern ob ein begünstigter Betrieb besteht und die gesetzlichen Anforderungen erfüllt sind.
Wer beispielsweise neben seiner Anstellung eine geeignete gewerbliche Photovoltaikanlage betreibt, kann grundsätzlich zum begünstigten Personenkreis gehören.
Ein hohes Gehalt allein berechtigt dagegen nicht zur Bildung eines IAB. Ohne einen entsprechenden Betrieb kann die Regelung nicht ausschließlich zur Reduzierung der persönlichen Einkommensteuer genutzt werden.
Auch bei einer ernsthaft geplanten Betriebseröffnung kann ein IAB unter bestimmten Voraussetzungen möglich sein. Die geplante Tätigkeit muss dabei nachvollziehbar und auf die Erzielung betrieblicher Einkünfte ausgerichtet sein.
Besonders bei PV-Direktinvestments und Beteiligungsmodellen sollten Anleger vorab klären, wem die Anlage steuerlich zugerechnet wird und ob die gewählte Investitionsstruktur für den IAB geeignet ist.
Bei Photovoltaik ist die Unterscheidung zwischen kleineren privaten Dachanlagen und gewerblichen Direktinvestments besonders wichtig.
Für bestimmte Photovoltaikanlagen sieht § 3 Nr. 72 EStG eine Einkommensteuerbefreiung vor. Sind die Einnahmen aus einer Anlage steuerfrei, kann dies auch Auswirkungen auf die steuerliche Berücksichtigung der damit verbundenen Aufwendungen haben.
Bei einem Betrieb, der ausschließlich solche einkommensteuerbefreiten Photovoltaikanlagen umfasst, ist die Bildung eines IAB grundsätzlich ausgeschlossen.
Größere gewerbliche Photovoltaikanlagen können dagegen steuerpflichtige betriebliche Einkünfte erzielen. Unter den entsprechenden Voraussetzungen kann hier ein IAB in Betracht kommen.
Allerdings entscheidet nicht allein die Größe der Anlage über die steuerliche Begünstigung. Maßgeblich sind die konkrete Betriebsstruktur, die Zuordnung des Wirtschaftsguts und die gesetzlichen Anforderungen.
Anleger sollten deshalb vor dem Erwerb prüfen, ob das jeweilige Photovoltaikprojekt tatsächlich für die geplante steuerliche Gestaltung geeignet ist.
Bei einkommensteuerbefreiten kleineren PV-Anlagen kann der Investitionsabzugsbetrag ausgeschlossen sein. Gewerbliche PV-Direktinvestments müssen deshalb steuerlich gesondert beurteilt werden. Entscheidend sind die Betriebsstruktur, die Zuordnung der Anlage und die Voraussetzungen des § 7g EStG.
Der Investitionsabzugsbetrag kann ein gewerbliches Photovoltaik-Investment steuerlich attraktiver machen. Für den langfristigen Erfolg sind jedoch vor allem die Wirtschaftlichkeit der Anlage, die erzielbaren Stromerlöse und eine sorgfältige Investitionsplanung entscheidend.
Wirtschaftlichkeit richtig bewerten: Standort, Sonneneinstrahlung, technische Ausstattung und Stromvermarktung beeinflussen die Erträge einer Photovoltaikanlage. Auch laufende Kosten für Wartung, Versicherung, Betriebsführung und Finanzierung sollten berücksichtigt werden.
Steuerliche Voraussetzungen prüfen: Nicht jede Photovoltaikanlage ist für den IAB geeignet. Anleger sollten insbesondere die Gewinngrenze von 200.000 Euro, die gesetzlichen Investitionsfristen und die steuerliche Einordnung des Projekts beachten. Zudem ist der IAB nicht mit einer direkten Steuererstattung gleichzusetzen.
Abschreibungen korrekt einplanen: Bei der Kombination von IAB, Sonderabschreibung und regulärer AfA müssen die jeweiligen Bemessungsgrundlagen berücksichtigt werden. Eine frühzeitige Abstimmung mit der Steuerberatung hilft, Fehler zu vermeiden.
Gewerbliche Photovoltaik mit Milk the Sun entdecken: Milk the Sun bietet einen Marktplatz für gewerbliche Photovoltaikprojekte. Anleger können dort passende Investitionsmöglichkeiten entdecken und prüfen, welche Projekte zu ihren wirtschaftlichen Zielen passen.
Eine fundierte Investitionsentscheidung berücksichtigt deshalb immer sowohl die Wirtschaftlichkeit vor Steuern als auch mögliche steuerliche Vorteile.
Der Investitionsabzugsbetrag kann für Unternehmer und Anleger ein interessantes Instrument sein, um die steuerliche Wirkung einer geplanten Photovoltaik-Investition zeitlich zu gestalten.
Unter den Voraussetzungen des § 7g EStG lassen sich bis zu 50 Prozent der geplanten begünstigten Anschaffungskosten bereits vor der Investition gewinnmindernd berücksichtigen.
In Kombination mit der Sonderabschreibung und der regulären AfA können sich zusätzliche Möglichkeiten für eine mehrjährige Steuerplanung ergeben.
Entscheidend sind jedoch die gesetzlichen Voraussetzungen, die steuerliche Einordnung des Betriebs und die wirtschaftliche Qualität der Photovoltaikanlage.
Wer diese Faktoren frühzeitig berücksichtigt, kann besser einschätzen, ob ein gewerbliches PV-Investment zu den eigenen finanziellen Zielen passt.
Hinweis: Dieser Artikel dient der allgemeinen Information und stellt keine individuelle Anlage-, Steuer- oder Rechtsberatung dar. Steuerliche Vorteile hängen von den gesetzlichen Voraussetzungen und der persönlichen Situation ab.
Abfindungen zählen zu den außerordentlichen Einkünften (§ 34 EStG). Die Fünftelregelung senkt die Progression – kombiniert mit einem Investitionsabzugsbetrag (IAB, § 7g EStG) aus einer PV-Investition oft noch deutlich mehr.
Hinweis: Unverbindliche Orientierung auf Basis des Einkommensteuertarifs § 32a EStG, der Fünftelregelung § 34 EStG, Solidaritätszuschlag (5,5 % inkl. Milderungszone) und ggf. Kirchensteuer. Der IAB (§ 7g EStG) setzt gewerbliche/selbständige Einkünfte und eine begünstigte Investition innerhalb von drei Jahren voraus. Seit 2025 wird die Fünftelregelung nicht mehr im Lohnsteuerabzug, sondern in der Einkommensteuerveranlagung berücksichtigt. Keine Steuerberatung i. S. d. StBerG.
Bewerten Sie eine Photovoltaik-Anlage als Investment: Ertrag, Rendite, interne Verzinsung (IRR) und Amortisation über die Laufzeit – ideal zur Einordnung von Angeboten auf dem Marktplatz.
Hinweis: Vereinfachte Modellrechnung (Eigenkapital, ohne Steuern/Finanzierung, ohne Restwert). Erträge, Preise und Kosten sind Annahmen und keine Zusicherung. Tatsächliche Ergebnisse hängen von Standort, Anlage, Vermarktung und Marktentwicklung ab. Keine Anlage- oder Steuerberatung.
Mit dem Investitionsabzugsbetrag (§ 7g EStG) lassen sich bis zu 50 % einer geplanten PV-Investition vorab gewinnmindernd abziehen. Berechnen Sie, wie viel Steuer Sie im Jahr der Bildung sparen – auch ohne Abfindung.
Hinweis: Der IAB (§ 7g EStG) beträgt bis zu 50 % der voraussichtlichen Anschaffungs-/Herstellungskosten, max. 200.000 € je Betrieb, und setzt Gewinneinkünfte sowie die Investition innerhalb von drei Jahren voraus. Berechnung auf Basis § 32a EStG, Soli und ggf. Kirchensteuer. Keine Steuerberatung i. S. d. StBerG.
Seit 2012 Europas führender PV-Marktplatz – die bewährte Anlaufstelle für den Kauf und Verkauf gewerblicher Photovoltaikanlagen.