Die Kleinunternehmerregelung Photovoltaik kann den steuerlichen Aufwand für Anlagenbetreiber reduzieren. Erfahren Sie, welche Umsatzgrenzen gelten, wie sich die Regelbesteuerung unterscheidet und wann der Nullsteuersatz greift.
Der Betrieb einer Photovoltaikanlage kann umsatzsteuerliche Pflichten auslösen. Wer regelmäßig Strom ins öffentliche Netz einspeist und dafür eine Vergütung erhält, gilt grundsätzlich als Unternehmer im Sinne des Umsatzsteuerrechts. Allerdings müssen nicht alle Betreiber Umsatzsteuer auf ihre Stromerlöse abführen.
Die Kleinunternehmerregelung Photovoltaik ermöglicht es, bestimmte Umsätze steuerfrei zu behandeln und den Verwaltungsaufwand zu reduzieren. Voraussetzung ist, dass die gesetzlichen Umsatzgrenzen eingehalten werden.
Seit 2023 gilt außerdem für viele Photovoltaikanlagen ein Umsatzsteuersatz von null Prozent. Diese Regelung hat die steuerliche Behandlung beim Anlagenkauf erheblich vereinfacht.
Für Betreiber ist es deshalb wichtig, zwischen Kleinunternehmerregelung, Nullsteuersatz und Einkommensteuerbefreiung zu unterscheiden. Dieser Ratgeber erklärt die wichtigsten Vorschriften und zeigt, wann sich die Regelbesteuerung als Alternative anbieten kann.
Was bedeutet die Kleinunternehmerregelung bei Photovoltaik?
Die Kleinunternehmerregelung ist eine umsatzsteuerliche Vereinfachung für Unternehmer mit vergleichsweise geringen Umsätzen. Sie kann auch von Betreibern einer Photovoltaikanlage genutzt werden, wenn die gesetzlichen Voraussetzungen erfüllt sind.
Wer regelmäßig Strom gegen Vergütung einspeist, führt grundsätzlich eine unternehmerische Tätigkeit im Sinne des Umsatzsteuerrechts aus. Dabei spielt es zunächst keine Rolle, ob die Photovoltaikanlage auf einem privaten Wohnhaus oder auf einem gewerblich genutzten Gebäude installiert ist.
Wird die Kleinunternehmerregelung angewendet, sind die begünstigten Umsätze nach § 19 UStG steuerfrei. Betreiber weisen auf ihren Rechnungen keine Umsatzsteuer aus und müssen grundsätzlich auch keine Umsatzsteuer auf diese Umsätze an das Finanzamt abführen.
Im Gegenzug besteht kein Vorsteuerabzug für Eingangsleistungen, die mit den steuerfreien Umsätzen zusammenhängen. Umsatzsteuer, die beispielsweise auf Wartungsleistungen oder bestimmte Reparaturen entfällt, kann daher nicht als Vorsteuer erstattet werden.
Die Kleinunternehmerregelung ist somit keine vollständige Befreiung von sämtlichen steuerlichen Pflichten. Sie betrifft vor allem die Umsatzsteuer. Für Einkommensteuer, Gewerbesteuer und andere Abgaben gelten jeweils eigene Vorschriften.
Die Kleinunternehmerregelung nach § 19 UStG betrifft die Umsatzsteuer auf bestimmte Umsätze des Anlagenbetreibers. Der Nullsteuersatz nach § 12 Absatz 3 UStG betrifft dagegen insbesondere die Lieferung und Installation begünstigter Photovoltaikanlagen. Die Einkommensteuerbefreiung nach § 3 Nr. 72 EStG ist eine weitere, eigenständige Regelung. Alle drei Vorschriften müssen getrennt geprüft werden.
Welche Umsatzgrenzen gelten für die Kleinunternehmerregelung?
Seit dem 1. Januar 2025 gelten für die Kleinunternehmerregelung neue Umsatzgrenzen. Maßgeblich sind grundsätzlich der Gesamtumsatz des vorangegangenen Kalenderjahres und der Umsatz des laufenden Kalenderjahres.
Der Gesamtumsatz im Vorjahr darf 25.000 Euro nicht überschritten haben. Im laufenden Kalenderjahr gilt eine Grenze von 100.000 Euro. Wird diese Grenze überschritten, entfällt die Steuerbefreiung bereits für den Umsatz, mit dem die Grenze überschritten wird, und für die folgenden Umsätze.
Im Jahr der Aufnahme der unternehmerischen Tätigkeit gilt eine Grenze von 25.000 Euro. Die reguläre Grenze von 100.000 Euro ist deshalb nicht als allgemeiner Freibetrag für jedes neu gegründete Unternehmen zu verstehen.
Wichtig ist außerdem, dass die Umsatzgrenzen nicht für jede einzelne Photovoltaikanlage gesondert gelten. Entscheidend ist grundsätzlich der maßgebliche Gesamtumsatz des Unternehmers. Wer neben seiner PV-Anlage weitere unternehmerische Tätigkeiten ausübt, muss diese bei der Prüfung entsprechend berücksichtigen.
Die gesetzlichen Voraussetzungen sind in § 19 Umsatzsteuergesetz geregelt. Bei der Berechnung des Gesamtumsatzes sind die dort vorgesehenen Einbeziehungen und Ausnahmen zu beachten.
Für Anlagenbetreiber bedeutet das: Nicht allein die Größe der Photovoltaikanlage entscheidet über die Kleinunternehmerregelung, sondern vor allem die umsatzsteuerliche Situation des gesamten Unternehmens.
Die Umsatzgrenzen der Kleinunternehmerregelung gelten unabhängig davon, wie viel Strom eine Photovoltaikanlage technisch erzeugen kann. Eine größere Anlage kann bei niedrigen Erlösen unter den Grenzen bleiben, während ein Betreiber mit mehreren unternehmerischen Tätigkeiten die Voraussetzungen möglicherweise nicht erfüllt.
Besonders wichtig ist die Prüfung des Vorjahresumsatzes. Überschreitet dieser die Grenze von 25.000 Euro, kann die Kleinunternehmerregelung im folgenden Kalenderjahr grundsätzlich nicht angewendet werden.
Die Grenze von 100.000 Euro betrifft dagegen das laufende Jahr. Sie ist keine zusätzliche Umsatzmenge, die unabhängig von den anderen Voraussetzungen ausgeschöpft werden darf.
Wer eine neue Photovoltaikanlage plant, sollte deshalb die erwarteten Stromerlöse und bereits vorhandene unternehmerische Umsätze gemeinsam betrachten.
Eine sorgfältige Umsatzplanung hilft, unerwartete Wechsel der umsatzsteuerlichen Behandlung zu vermeiden und die Abrechnung mit dem Netzbetreiber rechtzeitig anzupassen.
Welche Rolle spielt der Nullsteuersatz beim Anlagenkauf?
Seit dem 1. Januar 2023 gilt für die Lieferung und Installation vieler Photovoltaikanlagen ein Umsatzsteuersatz von null Prozent. Die gesetzliche Grundlage bildet § 12 Absatz 3 UStG.
Der Nullsteuersatz kann insbesondere für Photovoltaikanlagen auf oder in der Nähe von Wohngebäuden sowie auf bestimmten öffentlichen oder gemeinnützig genutzten Gebäuden gelten. Zusätzlich sieht das Gesetz eine Vereinfachung für Anlagen mit einer installierten Bruttoleistung von höchstens 30 Kilowatt peak vor.
Unter den gesetzlichen Voraussetzungen können auch wesentliche Komponenten und Batteriespeicher begünstigt sein. Entscheidend ist jedoch die konkrete Lieferung beziehungsweise Leistung.
Der Nullsteuersatz bedeutet, dass auf einer begünstigten Rechnung null Prozent Umsatzsteuer berechnet werden. Er ist deshalb etwas anderes als die Kleinunternehmerregelung, die bestimmte Umsätze des Anlagenbetreibers von der Umsatzsteuer befreit.
Das Bundesfinanzministerium erklärt den Nullsteuersatz für Photovoltaikanlagen anhand zahlreicher Praxisfragen.
Für Betreiber ist diese Unterscheidung besonders wichtig: Wer eine begünstigte Anlage bereits zum Nullsteuersatz erwirbt, zahlt auf den entsprechenden Kaufpreis keine Umsatzsteuer. Ein späterer Vorsteuerabzug aus dieser Anschaffung ist deshalb weder möglich noch erforderlich.
Allerdings gilt der Nullsteuersatz nicht automatisch für jede gewerbliche Photovoltaikanlage. Vor allem bei größeren Freiflächenprojekten muss geprüft werden, ob die gesetzlichen Voraussetzungen erfüllt sind.
Warum die Kleinunternehmerregelung trotz Nullsteuersatz wichtig bleibt
Durch den Nullsteuersatz hat die Kleinunternehmerregelung bei vielen privaten Photovoltaikanlagen an wirtschaftlicher Bedeutung verloren. Früher entschieden sich Betreiber häufig für die Regelbesteuerung, um die beim Anlagenkauf gezahlte Umsatzsteuer als Vorsteuer zurückzuerhalten.
Bei einer begünstigten Neuanlage, die zum Nullsteuersatz erworben wird, entsteht diese Vorsteuerbelastung auf den Kaufpreis nicht mehr. Damit entfällt ein wichtiger früherer Grund, auf die Kleinunternehmerregelung zu verzichten.
Trotzdem bleibt die Wahl der umsatzsteuerlichen Behandlung relevant. Denn auch nach dem Anlagenkauf können laufende Ausgaben entstehen, beispielsweise für Wartung, Reparaturen, Beratung oder andere Dienstleistungen.
Auf solche Leistungen kann weiterhin Umsatzsteuer anfallen. Kleinunternehmer können diese grundsätzlich nicht als Vorsteuer abziehen.
Bei der Regelbesteuerung kann dagegen ein Vorsteuerabzug möglich sein, soweit die gesetzlichen Voraussetzungen erfüllt sind.
Ob sich dieser Vorteil wirtschaftlich lohnt, hängt von den tatsächlich anfallenden Kosten, den Stromerlösen und der übrigen unternehmerischen Tätigkeit ab.
Kleinunternehmerregelung oder Regelbesteuerung?
Für Betreiber einer Photovoltaikanlage stellt sich häufig die Frage, ob sie die Kleinunternehmerregelung anwenden oder zur Regelbesteuerung wechseln sollten.
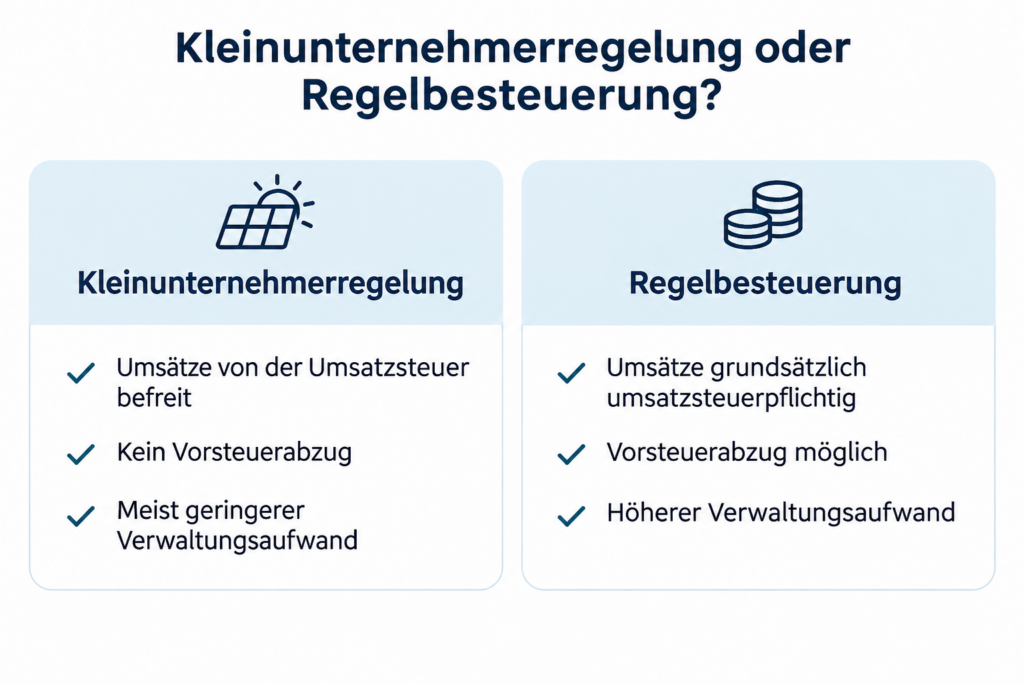
Bei der Kleinunternehmerregelung sind die begünstigten Umsätze steuerfrei. Dadurch entfällt in der Regel die Pflicht, Umsatzsteuer auf die Stromerlöse auszuweisen und abzuführen. Außerdem sind grundsätzlich keine regelmäßigen Umsatzsteuer-Voranmeldungen erforderlich.
Die Regelbesteuerung führt dagegen dazu, dass steuerpflichtige Stromlieferungen grundsätzlich der Umsatzsteuer unterliegen. Im Gegenzug kann der Betreiber Vorsteuer aus geeigneten betrieblichen Eingangsrechnungen abziehen.
Dieser Unterschied ist besonders bei größeren Investitionen relevant. Wenn auf die Anschaffung einer gewerblichen Photovoltaikanlage tatsächlich Umsatzsteuer entfällt, kann der Vorsteuerabzug einen erheblichen Liquiditätseffekt haben.
Allerdings ist die Regelbesteuerung nicht automatisch günstiger. Wer eine Anlage zum Nullsteuersatz erwirbt und nur geringe laufende Kosten hat, erzielt möglicherweise keinen ausreichenden Vorsteuervorteil, um den zusätzlichen Verwaltungsaufwand auszugleichen.
Auch die Bindungswirkung eines Verzichts auf die Kleinunternehmerregelung muss berücksichtigt werden. Deshalb sollten Betreiber die Entscheidung vor der Anschaffung anhand ihrer individuellen Situation prüfen.
Der Vergleich zeigt, dass beide Besteuerungsarten unterschiedliche Vorteile haben. Für kleinere Photovoltaikanlagen kann die Kleinunternehmerregelung den laufenden Aufwand deutlich reduzieren.
Bei gewerblichen Photovoltaikprojekten kann dagegen die Regelbesteuerung interessant sein, wenn hohe Vorsteuerbeträge aus der Anschaffung oder dem Betrieb entstehen.
Entscheidend ist jedoch immer, ob die jeweilige Photovoltaikanlage tatsächlich mit Umsatzsteuer angeschafft wird. Der Nullsteuersatz kann auch bei Anlagen mit mehr als 30 Kilowatt peak greifen, wenn sie die entsprechenden gesetzlichen Voraussetzungen erfüllen.
Darüber hinaus muss die gesamte unternehmerische Tätigkeit berücksichtigt werden. Wer bereits ein anderes umsatzsteuerpflichtiges Unternehmen betreibt, kann die Kleinunternehmerregelung nicht isoliert nur für seine Photovoltaikanlage auswählen.
Eine Entscheidung sollte deshalb auf einer konkreten Berechnung der voraussichtlichen Umsätze, Kosten und Vorsteuerbeträge beruhen.
Kleinunternehmerregelung Photovoltaik bei größeren Anlagen
Die Kleinunternehmerregelung Photovoltaik ist nicht ausschließlich für kleine private Dachanlagen vorgesehen. Auch Betreiber größerer Anlagen können sie grundsätzlich anwenden, sofern die umsatzsteuerlichen Voraussetzungen erfüllt sind.
Dabei ist zwischen der installierten Leistung und dem erzielten Umsatz zu unterscheiden. Die Leistung einer Photovoltaikanlage wird in Kilowatt peak angegeben. Für die Kleinunternehmerregelung ist dagegen der maßgebliche Gesamtumsatz des Unternehmers entscheidend.
Eine Anlage mit mehr als 30 Kilowatt peak führt deshalb nicht automatisch zum Ausschluss der Kleinunternehmerregelung. Umgekehrt kann ein Betreiber mit einer kleineren Anlage die Umsatzgrenzen überschreiten, wenn er zusätzlich andere unternehmerische Tätigkeiten ausübt.
Bei größeren gewerblichen Photovoltaikprojekten ist die Regelbesteuerung häufig besonders prüfenswert. Das gilt beispielsweise dann, wenn beim Anlagenkauf Umsatzsteuer anfällt und der Betreiber die gesetzlichen Voraussetzungen für den Vorsteuerabzug erfüllt.
Neben den laufenden Stromerlösen sollten Investoren auch die erwarteten Wartungs-, Versicherungs- und Finanzierungskosten berücksichtigen.
Die steuerliche Entscheidung muss deshalb immer zur konkreten Anlagenstruktur passen. Eine pauschale Einordnung allein anhand der installierten Leistung wäre nicht ausreichend.
Wann lohnt sich die Regelbesteuerung für PV-Investoren?
Bei einem gewerblichen Photovoltaik-Direktinvestment können hohe Anschaffungskosten entstehen. Ob die Regelbesteuerung wirtschaftlich vorteilhaft ist, hängt wesentlich davon ab, ob und in welcher Höhe auf diese Kosten abzugsfähige Umsatzsteuer entfällt.
Wird beispielsweise eine nicht vom Nullsteuersatz begünstigte Photovoltaikanlage erworben, kann der Verkäufer Umsatzsteuer auf den Kaufpreis berechnen. Ein regelbesteuerter Unternehmer kann diese unter den gesetzlichen Voraussetzungen als Vorsteuer geltend machen.
Für einen Kleinunternehmer besteht diese Möglichkeit grundsätzlich nicht. Die gezahlte Umsatzsteuer bleibt dann wirtschaftlich Bestandteil der Investitionskosten.
Allerdings ist der Vorsteuerabzug kein zusätzlicher Gewinn aus dem Anlagenbetrieb. Er verhindert vielmehr, dass abzugsfähige Umsatzsteuer dauerhaft beim Unternehmer verbleibt.
Darüber hinaus entstehen bei der Regelbesteuerung laufende Pflichten. Dazu gehören die zutreffende Abrechnung der Stromlieferungen und gegebenenfalls Umsatzsteuer-Voranmeldungen sowie Jahreserklärungen.
Ob die Vorteile den zusätzlichen Aufwand überwiegen, hängt von der gesamten steuerlichen Situation ab. Besonders bei langfristigen Investitionen sollte die Betrachtung nicht auf das Anschaffungsjahr beschränkt bleiben.
Bei der Regelbesteuerung kann die auf betriebliche Eingangsleistungen entfallende Umsatzsteuer grundsätzlich als Vorsteuer abgezogen werden. Das setzt voraus, dass die gesetzlichen Bedingungen erfüllt sind. Wird eine Photovoltaikanlage bereits mit null Prozent Umsatzsteuer erworben, entsteht aus diesem Kaufpreis kein Vorsteuerbetrag. Der mögliche Vorteil muss deshalb für jede Investition gesondert berechnet werden.
Beispielrechnung: Welche Rolle spielt die Vorsteuer?
Ein vereinfachtes Beispiel zeigt, warum die Wahl zwischen Kleinunternehmerregelung und Regelbesteuerung wirtschaftliche Auswirkungen haben kann.
Ein Unternehmer erwirbt eine gewerbliche Photovoltaikanlage für einen Nettopreis von 100.000 Euro. Im Beispiel sind die Voraussetzungen des umsatzsteuerlichen Nullsteuersatzes nicht erfüllt. Deshalb berechnet der Verkäufer zusätzlich 19 Prozent Umsatzsteuer.
Der Rechnungsbetrag beläuft sich damit auf 119.000 Euro. Davon entfallen 19.000 Euro auf die Umsatzsteuer.
Wendet der Käufer die Regelbesteuerung an und sind sämtliche Voraussetzungen des Vorsteuerabzugs erfüllt, kann er die 19.000 Euro grundsätzlich als Vorsteuer geltend machen.
Bei Anwendung der Kleinunternehmerregelung wäre dieser Vorsteuerabzug ausgeschlossen. Die Umsatzsteuer würde den wirtschaftlichen Anschaffungsaufwand entsprechend erhöhen.
Die Beispielrechnung zeigt jedoch nur die Wirkung beim Kauf. Sie berücksichtigt weder spätere Stromerlöse noch laufende Umsatzsteuer, mögliche Vorsteuerberichtigungen oder weitere steuerliche Auswirkungen.
Für eine belastbare Entscheidung müssen daher die gesamten Zahlungsströme über den geplanten Investitionszeitraum betrachtet werden.
Welche Folgen hat der Verzicht auf die Kleinunternehmerregelung?
Ein Unternehmer kann auf die Anwendung der Kleinunternehmerregelung verzichten und stattdessen die Regelbesteuerung anwenden. Diese Entscheidung sollte sorgfältig vorbereitet werden, da sie eine längerfristige Bindung auslöst.
Der Verzicht bindet den Unternehmer grundsätzlich für mindestens fünf Kalenderjahre. Während dieser Zeit kann er nicht allein wegen veränderter wirtschaftlicher Erwartungen zur Kleinunternehmerregelung zurückkehren.
Nach Ablauf der Bindungsfrist ist ein Wechsel grundsätzlich möglich, sofern die gesetzlichen Voraussetzungen erfüllt sind und der Verzicht wirksam widerrufen wird.
Bei Photovoltaikanlagen kann dieser Wechsel zusätzliche steuerliche Fragen auslösen. Wurde beim Anlagenkauf Vorsteuer abgezogen, ist insbesondere zu prüfen, ob eine spätere Änderung der umsatzsteuerlichen Verwendung eine Vorsteuerberichtigung erforderlich macht.
Auch die laufenden Stromlieferungen müssen ab dem Wechsel korrekt abgerechnet werden. Der Netzbetreiber sollte deshalb rechtzeitig über die neue steuerliche Behandlung informiert werden.
Die Entscheidung zwischen Kleinunternehmerregelung und Regelbesteuerung sollte nicht nur anhand einer einmaligen Steuererstattung getroffen werden. Maßgeblich sind auch die langfristigen Kosten, Umsätze und Verwaltungsaufgaben.
Wie erfolgt die steuerliche Anmeldung einer Photovoltaikanlage?
Wer eine Photovoltaikanlage betreibt und regelmäßig Strom verkauft, muss grundsätzlich prüfen, welche steuerlichen Anzeige- und Erklärungspflichten entstehen.
Üblicherweise erfolgt die steuerliche Erfassung über den entsprechenden Fragebogen beim Finanzamt. Dabei werden unter anderem Angaben zur unternehmerischen Tätigkeit und zur vorgesehenen umsatzsteuerlichen Behandlung gemacht.
Für bestimmte Betreiber kleiner Photovoltaikanlagen bestehen jedoch Verwaltungsvereinfachungen. Unter den vom Bundesfinanzministerium festgelegten Voraussetzungen kann auf die Anzeige der Erwerbstätigkeit und die Übermittlung des Fragebogens zur steuerlichen Erfassung verzichtet werden.
Diese Vereinfachung gilt nicht automatisch für jede Photovoltaikanlage. Besonders bei weiteren unternehmerischen Tätigkeiten oder größeren gewerblichen Projekten müssen die jeweiligen Pflichten gesondert geprüft werden.
Unabhängig davon können weitere Meldepflichten bestehen. Dazu gehört insbesondere die Registrierung der Anlage im Marktstammdatenregister der Bundesnetzagentur.
Wer die Kleinunternehmerregelung nutzt, sollte außerdem darauf achten, dass Rechnungen und Gutschriften des Netzbetreibers keine unzutreffend ausgewiesene Umsatzsteuer enthalten.
Eine frühzeitige Abstimmung mit dem Finanzamt oder der Steuerberatung kann verhindern, dass fehlerhafte Abrechnungen später korrigiert werden müssen.
Einkommensteuer und Kleinunternehmerregelung: Was ist der Unterschied?
Ein häufiger Fehler besteht darin, die Kleinunternehmerregelung mit der Einkommensteuerbefreiung für bestimmte Photovoltaikanlagen gleichzusetzen. Tatsächlich handelt es sich um zwei unterschiedliche steuerliche Vorschriften.
Die Kleinunternehmerregelung nach § 19 UStG betrifft die Umsatzsteuer. Sie regelt, unter welchen Voraussetzungen bestimmte Umsätze eines Unternehmers steuerfrei bleiben.
Die Einkommensteuerbefreiung nach § 3 Nr. 72 EStG betrifft dagegen die Einnahmen und Entnahmen aus dem Betrieb bestimmter Photovoltaikanlagen. Für die Begünstigung gelten eigene Voraussetzungen, insbesondere hinsichtlich der Anlagenart, des Gebäudebezugs und der installierten Leistung.
Seit 2025 gilt für begünstigte Anlagen grundsätzlich eine Grenze von 30 Kilowatt peak je Wohn- oder Gewerbeeinheit. Zusätzlich ist die gesetzliche Gesamtgrenze von 100 Kilowatt peak pro Steuerpflichtigem oder Mitunternehmerschaft zu beachten. Die genaue Anwendung hängt von der jeweiligen Anlagen- und Gebäudestruktur ab.
Wer eine einkommensteuerbefreite Anlage betreibt, kann deshalb trotzdem umsatzsteuerlich Unternehmer sein. Umgekehrt führt die Anwendung der Kleinunternehmerregelung nicht automatisch zur Einkommensteuerbefreiung.
Bei größeren gewerblichen Anlagen oder Freiflächenprojekten können steuerpflichtige betriebliche Einkünfte entstehen. In solchen Fällen spielen die Gewinnermittlung und mögliche Abschreibungen eine wichtige Rolle.
Weitere Informationen zu den unterschiedlichen Steuerarten finden Sie in unserem Ratgeber PV-Anlage und Steuern: Was Betreiber wissen müssen.
Welche Abschreibungen sind bei gewerblichen PV-Anlagen möglich?
Bei steuerpflichtigen gewerblichen Photovoltaikanlagen können neben den umsatzsteuerlichen Fragen auch Abschreibungen und weitere ertragsteuerliche Gestaltungsmöglichkeiten relevant sein.
Zu den möglichen Instrumenten gehören die reguläre Abschreibung, der Investitionsabzugsbetrag und die Sonderabschreibung nach § 7g Einkommensteuergesetz. Ob diese genutzt werden können, hängt von der steuerlichen Einordnung der Anlage und den jeweiligen gesetzlichen Voraussetzungen ab.
Wichtig ist dabei, dass die Kleinunternehmerregelung allein nicht über die einkommensteuerliche Abschreibung entscheidet. Sie ist eine umsatzsteuerliche Vorschrift und schließt deshalb nicht automatisch sämtliche ertragsteuerlichen Abzüge aus.
Allerdings sind bei einkommensteuerbefreiten Photovoltaikanlagen die damit unmittelbar zusammenhängenden Aufwendungen regelmäßig nicht als Betriebsausgaben abzugsfähig.
Bei steuerpflichtigen gewerblichen Photovoltaik-Investments kann die Abschreibung dagegen einen wichtigen Einfluss auf die Gewinnermittlung haben.
Welche Abschreibungsmöglichkeiten bestehen und wie sie zusammenwirken, erläutert unser Ratgeber PV-Anlage steuerlich absetzen: Vorteile für Anleger.
Für Investoren empfiehlt es sich, Umsatzsteuer, Einkommensteuer und die wirtschaftliche Entwicklung der Anlage gemeinsam zu betrachten. Eine günstige umsatzsteuerliche Behandlung allein macht ein Projekt noch nicht rentabel.
Häufige Fehler bei der Kleinunternehmerregelung vermeiden
Bei der Kleinunternehmerregelung Photovoltaik entstehen häufig Fehler, weil verschiedene steuerliche Vorschriften miteinander verwechselt werden. Besonders auf folgende Punkte sollten Betreiber achten:
- Steuerarten verwechseln: Der Nullsteuersatz beim Anlagenkauf ist nicht mit der Kleinunternehmerregelung für Stromerlöse gleichzusetzen.
- Umsatzgrenzen falsch berechnen: Entscheidend ist der maßgebliche Gesamtumsatz des Unternehmers, nicht nur der Umsatz einer einzelnen PV-Anlage.
- Umsatzsteuer ausweisen: Kleinunternehmer dürfen für ihre steuerfreien Umsätze keine Umsatzsteuer gesondert auf Rechnungen ausweisen.
- Bindungsfrist übersehen: Wer auf die Kleinunternehmerregelung verzichtet, ist grundsätzlich mindestens fünf Kalenderjahre an die Regelbesteuerung gebunden.
- Vorsteuer überschätzen: Eine mögliche Vorsteuererstattung allein macht eine Photovoltaikinvestition nicht wirtschaftlich.
Wer diese Fehler vermeidet, kann seine steuerlichen Pflichten besser organisieren und unerwartete Belastungen reduzieren.
Kleinunternehmerregelung Photovoltaik: Wann ist sie sinnvoll?
Die Kleinunternehmerregelung Photovoltaik kann für Anlagenbetreiber eine sinnvolle Vereinfachung darstellen. Sie ermöglicht bei Einhaltung der gesetzlichen Umsatzgrenzen eine umsatzsteuerfreie Behandlung bestimmter Umsätze und reduziert in vielen Fällen den Verwaltungsaufwand.
Seit 2025 gelten dafür neue Grenzen: Der maßgebliche Vorjahresumsatz darf 25.000 Euro nicht überschreiten, während im laufenden Jahr grundsätzlich eine Grenze von 100.000 Euro gilt. Im Gründungsjahr ist die besondere Grenze von 25.000 Euro zu beachten.
Durch den Nullsteuersatz beim Kauf vieler Photovoltaikanlagen hat sich die wirtschaftliche Abwägung verändert. Wer eine begünstigte Anlage ohne Umsatzsteuer erwirbt, benötigt die Regelbesteuerung nicht mehr allein für einen Vorsteuerabzug aus dem Kaufpreis.
Bei größeren gewerblichen Photovoltaikprojekten kann die Regelbesteuerung dennoch Vorteile bieten. Das gilt insbesondere dann, wenn erhebliche abzugsfähige Vorsteuerbeträge entstehen.
Entscheidend ist außerdem, die Umsatzsteuer von der Einkommensteuer zu unterscheiden. Die Kleinunternehmerregelung entscheidet nicht darüber, ob eine Photovoltaikanlage einkommensteuerfrei ist oder steuerlich abgeschrieben werden kann.
Eine fundierte Entscheidung berücksichtigt deshalb die gesamte unternehmerische Tätigkeit, die Investitionskosten und die langfristigen Stromerlöse.
Gewerbliche Photovoltaik-Investments entdecken
Sie möchten in eine gewerbliche Photovoltaikanlage investieren und verschiedene Projekte vergleichen? Auf Milk the Sun finden Sie Photovoltaik-Direktinvestments mit unterschiedlichen Standorten und wirtschaftlichen Rahmenbedingungen. Informieren Sie sich über verfügbare Angebote und lassen Sie die steuerlichen Voraussetzungen Ihrer Investition individuell prüfen.
Hinweis: Dieser Ratgeber dient der allgemeinen Information und ersetzt keine individuelle Steuer-, Rechts- oder Anlageberatung. Die steuerliche Behandlung hängt von den gesetzlichen Voraussetzungen und dem jeweiligen Einzelfall ab.