

Anlagehorizont
Die Laufzeit auf persönliche Ziele und den geplanten Kapitalbedarf abstimmen.
Wer sein Geld vermehren möchte, hat zahlreiche Möglichkeiten. Entscheidend sind die passende Anlagestrategie, der Zeithorizont und die Rendite nach Kosten und Steuern. Erfahren Sie, wie Sie Ihr Vermögen langfristig aufbauen können.
Geld vermehren bedeutet, vorhandenes Kapital so einzusetzen, dass daraus langfristig weiteres Vermögen entstehen kann. Dabei geht es nicht ausschließlich um möglichst hohe Renditen. Ebenso wichtig sind die Sicherheit des eingesetzten Geldes, die Verfügbarkeit und die Frage, wie gut eine Anlage zur persönlichen Lebenssituation passt.
Während einige Anleger ihr Vermögen für den Ruhestand aufbauen möchten, verfolgen andere konkrete Ziele wie den Kauf einer Immobilie, die finanzielle Absicherung ihrer Familie oder den Aufbau zusätzlicher Einnahmequellen. Je nach Ziel unterscheiden sich die geeigneten Anlagestrategien erheblich.
Das Angebot reicht von Tagesgeld und Festgeld über Aktien und ETFs bis hin zu Immobilien und gewerblichen Sachwertinvestitionen. Jede Anlageform besitzt eigene Eigenschaften hinsichtlich Renditechancen, Kapitalbedarf, Risiken und laufendem Aufwand. Eine gute Strategie berücksichtigt diese Unterschiede, anstatt sich ausschließlich auf eine einzelne Anlageklasse zu konzentrieren.
Wer langfristig Vermögen aufbauen möchte, sollte außerdem die Auswirkungen von Inflation, Steuern und Kosten verstehen. Erst die Rendite, die nach diesen Faktoren übrig bleibt, zeigt, wie stark das eigene Vermögen tatsächlich wächst.
Bevor Geld investiert wird, sollten die eigenen finanziellen Voraussetzungen geklärt werden. Dazu gehört zunächst die Frage, welcher Betrag dauerhaft zur Verfügung steht und welcher Teil des Vermögens kurzfristig benötigt werden könnte. Eine finanzielle Reserve für unerwartete Ausgaben sollte möglichst unabhängig von langfristigen Investments verfügbar bleiben.
Anschließend spielt der Anlagehorizont eine zentrale Rolle. Wer sein Geld innerhalb weniger Monate oder Jahre benötigt, muss stärker auf Stabilität und Verfügbarkeit achten. Bei einem längeren Zeitraum können zwischenzeitliche Wertschwankungen unter Umständen besser ausgehalten werden.
Ebenso wichtig ist die persönliche Risikobereitschaft. Nicht jeder Anleger fühlt sich mit schwankenden Aktienkursen wohl. Andere bevorzugen langfristige Sachwerte, deren Einnahmen sich anhand von Verträgen und wirtschaftlichen Prognosen kalkulieren lassen. Entscheidend ist, dass die Anlageform zur eigenen finanziellen Belastbarkeit passt.
Eine durchdachte Strategie verbindet deshalb verschiedene Ziele: Kapital erhalten, langfristig Renditen erzielen und gleichzeitig ausreichend flexibel bleiben. Besonders wichtig ist eine realistische Erwartung an die Entwicklung des investierten Geldes. Hohe Renditeversprechen sollten immer im Verhältnis zu den damit verbundenen Risiken betrachtet werden.
Für den Vermögensaufbau stehen zahlreiche Anlageformen zur Verfügung. Sie unterscheiden sich nicht nur hinsichtlich der möglichen Rendite, sondern auch beim erforderlichen Startkapital, der Handelbarkeit und den wirtschaftlichen Risiken.
Tagesgeld und Festgeld eignen sich vor allem für die kurzfristige beziehungsweise planbare Geldanlage. Aktien und ETFs ermöglichen eine Beteiligung an der Entwicklung von Unternehmen und Kapitalmärkten. Immobilien und andere Sachwerte können zusätzlich laufende Einnahmen generieren, erfordern jedoch häufig einen höheren Kapitaleinsatz.
Auch gewerbliche Photovoltaikanlagen gehören zu den möglichen Sachwertinvestitionen. Hier steht die Erzeugung und Vermarktung von Strom im Mittelpunkt. Anders als bei einem klassischen Wertpapierinvestment besitzt der Anleger je nach Investitionsmodell einen direkten oder indirekten Bezug zu einer konkreten Energieanlage.
Welche Anlageform sinnvoll ist, lässt sich nicht pauschal beantworten. Häufig bietet eine Kombination unterschiedlicher Investments die Möglichkeit, verschiedene Renditequellen zu nutzen und das Vermögen breiter aufzustellen.
Die Tabelle verdeutlicht, dass keine Anlageform sämtliche Vorteile gleichzeitig bietet. Eine hohe Verfügbarkeit geht häufig mit anderen Renditechancen einher als eine langfristige Beteiligung an Unternehmen oder Sachwerten. Deshalb sollten Anleger nicht nur einzelne Angebote vergleichen, sondern die Funktion jeder Anlage innerhalb ihres Gesamtvermögens betrachten.
Tagesgeld kann beispielsweise als Liquiditätsreserve dienen, während ETFs für einen langfristigen, breit gestreuten Kapitalaufbau eingesetzt werden können. Sachwertinvestitionen ergänzen ein Portfolio unter Umständen durch andere wirtschaftliche Ertragsquellen.
Wichtig ist dabei, dass unterschiedliche Anlagen nicht automatisch unabhängig voneinander sind. Auch Immobilien, Aktien und Photovoltaikprojekte können von Zinsen, Finanzierungskosten und allgemeinen wirtschaftlichen Entwicklungen beeinflusst werden.
Eine sinnvolle Vermögensstruktur entsteht deshalb nicht allein durch eine möglichst große Anzahl verschiedener Produkte. Entscheidend ist, wie gut sich die einzelnen Anlagen hinsichtlich Risiko, Laufzeit, Liquidität und Ertragsquelle ergänzen.
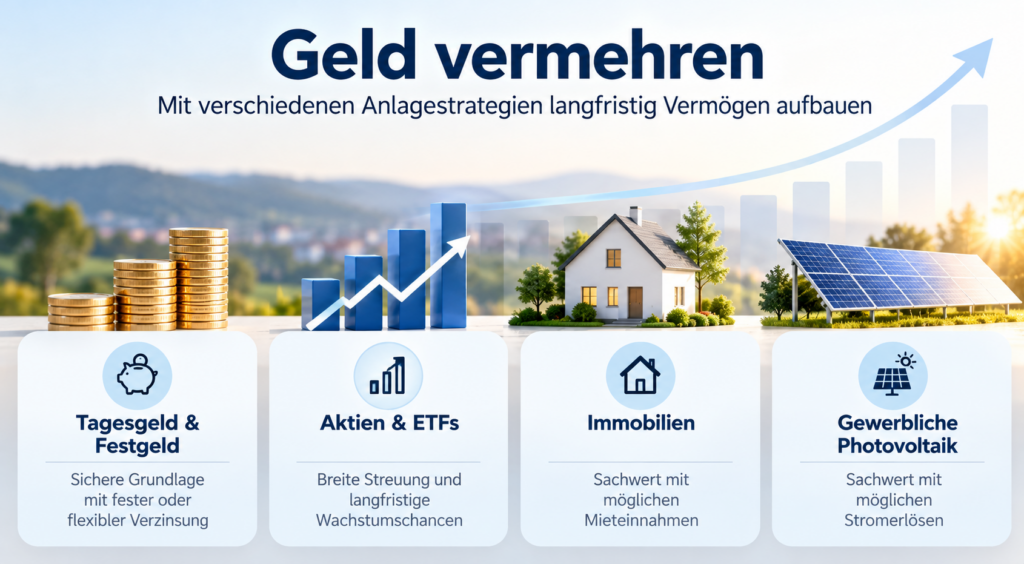
Das Schaubild zeigt vier unterschiedliche Wege, Geld langfristig zu vermehren. Während Tagesgeld und Festgeld vor allem der sicheren und planbaren Geldanlage dienen, bieten Aktien und ETFs langfristige Wachstumschancen. Immobilien können durch Mieteinnahmen zusätzliche Erträge ermöglichen. Gewerbliche Photovoltaikanlagen ergänzen diese Möglichkeiten als Sachwertinvestition, bei der Einnahmen durch die Stromproduktion entstehen können.
Welche Anlageform sich am besten eignet, hängt vom verfügbaren Kapital, der persönlichen Risikobereitschaft und den langfristigen finanziellen Zielen ab. Häufig ist eine Kombination verschiedener Investments sinnvoll, um das Vermögen breiter aufzustellen.
Tagesgeld und Festgeld gehören zu den klassischen Möglichkeiten, vorhandenes Kapital verzinslich anzulegen. Besonders für kurzfristige finanzielle Ziele und Rücklagen können diese Bankprodukte eine wichtige Funktion erfüllen.
Beim Tagesgeld bleibt das Guthaben grundsätzlich flexibel verfügbar. Der Zinssatz kann sich allerdings verändern. Festgeld bietet dagegen einen für die vereinbarte Laufzeit festgelegten Zinssatz. Im Gegenzug ist das angelegte Kapital während dieser Zeit normalerweise nicht ohne Weiteres verfügbar.
Ein wichtiger Vorteil besteht in der gesetzlichen Einlagensicherung. Bei entsprechend geschützten Bankeinlagen sind in der Europäischen Union grundsätzlich bis zu 100.000 Euro pro Einleger und Bank abgesichert. Dennoch sollten Anleger die konkreten Bedingungen des jeweiligen Instituts prüfen.
Für einen langfristigen Vermögensaufbau reicht die Verzinsung sicherheitsorientierter Bankprodukte nicht in jeder Marktphase aus, um die Inflation auszugleichen. Tagesgeld und Festgeld können deshalb eine sinnvolle Grundlage bilden, während andere Anlageformen ergänzend für langfristige Wachstumschancen eingesetzt werden.
Aktien ermöglichen es Anlegern, sich an Unternehmen zu beteiligen. Entwickelt sich ein Unternehmen wirtschaftlich erfolgreich, kann sich dies in steigenden Aktienkursen und möglichen Dividenden widerspiegeln. Gleichzeitig können Kurse deutlich schwanken, und einzelne Unternehmen können dauerhaft an Wert verlieren.
ETFs, also börsengehandelte Indexfonds, bieten die Möglichkeit, mit einem Produkt in zahlreiche Unternehmen zu investieren. Wie breit die Streuung tatsächlich ist, hängt vom jeweiligen Index ab. Weltweit ausgerichtete Aktien-ETFs können das Risiko einzelner Unternehmensausfälle auf viele Beteiligungen verteilen.
Ein weiterer Vorteil vieler passiver ETFs sind vergleichsweise geringe laufende Verwaltungskosten. Dennoch bleiben Anleger den Schwankungen der jeweiligen Märkte ausgesetzt. Besonders bei einem kurzen Anlagehorizont können diese Schwankungen problematisch sein.
Auch die Verbraucherzentrale empfiehlt, bei der Geldanlage auf breite Risikostreuung und niedrige Kosten zu achten. Für langfristig orientierte Anleger können ETFs deshalb ein wichtiger Bestandteil des Vermögensaufbaus sein.
Neben klassischen Finanzprodukten interessieren sich viele Anleger für Sachwerte. Dazu gehören beispielsweise vermietete Immobilien, Grundstücke und bestimmte technische Anlagen. Ihr wirtschaftlicher Wert hängt nicht ausschließlich von täglichen Börsenkursen ab, sondern auch von ihrer tatsächlichen Nutzung und den damit verbundenen Einnahmen.
Bei vermieteten Immobilien können regelmäßige Mietzahlungen entstehen. Gleichzeitig müssen Eigentümer Instandhaltung, Verwaltung, mögliche Leerstände und Finanzierungsaufwendungen berücksichtigen. Der wirtschaftliche Erfolg hängt wesentlich vom Kaufpreis, vom Standort und von den langfristigen Kosten ab.
Auch andere Sachwerte können laufende Einnahmen ermöglichen. Dazu zählen beispielsweise gewerbliche Photovoltaikanlagen, die Strom produzieren und vermarkten. Solche Investitionen unterscheiden sich jedoch deutlich von Immobilien hinsichtlich Betrieb, Vertragsstruktur und technischer Anforderungen.
Sachwerte sollten daher nicht automatisch als besonders sicher betrachtet werden. Entscheidend ist, ob die Anschaffung wirtschaftlich sinnvoll ist, welche laufenden Verpflichtungen bestehen und wie gut sich das Investment in die bestehende Vermögensstruktur einfügt.
Auch reale Vermögenswerte können an Wert verlieren oder geringere Einnahmen erzielen als erwartet. Bei jeder Investition sollten deshalb Kaufpreis, laufende Kosten, mögliche Erträge und die langfristige Verfügbarkeit des Kapitals gemeinsam geprüft werden.
Eine erfolgreiche Anlagestrategie hängt nicht allein von der ausgewählten Anlageform ab. Auch der geplante Zeitraum, die persönliche Risikobereitschaft und die laufenden Kosten beeinflussen den Vermögensaufbau. Die folgenden vier Faktoren helfen dabei, verschiedene Investitionsmöglichkeiten systematisch zu beurteilen.
Die Laufzeit auf persönliche Ziele und den geplanten Kapitalbedarf abstimmen.
Mögliche Erträge nach laufenden Kosten und Steuern vergleichen.
Das Kapital auf geeignete Anlagen und unterschiedliche Ertragsquellen verteilen.
Ausreichend frei verfügbares Geld für unerwartete Ausgaben behalten.
Der Zinseszinseffekt gehört zu den wichtigsten Grundlagen des langfristigen Vermögensaufbaus. Er entsteht, wenn erwirtschaftete Erträge nicht entnommen, sondern erneut angelegt werden. Dadurch kann künftig nicht nur das ursprünglich investierte Kapital, sondern auch der bereits erzielte Gewinn weitere Erträge erwirtschaften.
Je länger dieser Prozess andauert, desto stärker kann sich die Wiederanlage auswirken. Deshalb spielt beim Vermögensaufbau nicht nur die Höhe des Startkapitals eine Rolle. Auch ein früher Beginn und regelmäßige zusätzliche Einzahlungen können langfristig einen erheblichen Unterschied machen.
Der Zinseszinseffekt ist allerdings kein Garant für eine bestimmte Vermögensentwicklung. Bei schwankenden Kapitalanlagen entstehen Erträge nicht gleichmäßig, und zwischenzeitliche Wertverluste können die Entwicklung beeinflussen. Außerdem reduzieren Steuern, Gebühren und Inflation den tatsächlichen Vermögenszuwachs.
Trotzdem zeigt der grundlegende Zusammenhang, warum langfristiges Investieren häufig sinnvoller ist als der Versuch, ständig den vermeintlich perfekten Einstiegszeitpunkt zu finden. Eine nachvollziehbare Strategie und regelmäßige Überprüfung können helfen, den Vermögensaufbau konsequent fortzusetzen.
Wie stark sich die Anlagedauer auf das Vermögen auswirken kann, lässt sich anhand einer vereinfachten Modellrechnung darstellen. Angenommen, ein Anleger investiert einmalig 20.000 Euro und erzielt rechnerisch eine gleichbleibende jährliche Rendite von fünf Prozent.
Werden die Erträge vollständig wiederangelegt, wächst das Kapital nach fünf Jahren auf rund 25.526 Euro. Nach zehn Jahren wären es etwa 32.578 Euro. Nach 20 Jahren würde sich unter diesen Annahmen ein Betrag von rund 53.066 Euro ergeben.
Besonders interessant ist dabei, dass der zusätzliche Vermögenszuwachs im Laufe der Zeit größer wird. Während in den ersten Jahren vor allem das ursprünglich angelegte Kapital Erträge erwirtschaftet, tragen später auch die wiederangelegten Gewinne zur Entwicklung bei.
Die Rechnung dient ausschließlich der Veranschaulichung. Sie berücksichtigt weder Steuern noch Gebühren oder Inflation und unterstellt eine konstante Rendite. Tatsächliche Kapitalanlagen können sich deutlich anders entwickeln.
Die Modellrechnung macht deutlich, welchen Einfluss der Anlagehorizont auf die mögliche Vermögensentwicklung hat. Bei gleichbleibender rechnerischer Rendite wächst das Kapital nicht linear, sondern durch die Wiederanlage der Erträge zunehmend stärker.
In der Praxis sollten Anleger jedoch nicht allein mit einem angenommenen Prozentsatz planen. Entscheidend ist, welche Rendite nach Abzug sämtlicher Kosten und Steuern tatsächlich erzielt werden kann. Auch die Inflation beeinflusst, wie viel Kaufkraft das angesparte Vermögen später besitzt.
Darüber hinaus unterscheiden sich Kapitalanlagen in der Art ihrer Erträge. Während bei Aktien und ETFs Wertsteigerungen und Ausschüttungen eine Rolle spielen, entstehen bei Immobilien Mieteinnahmen und bei Photovoltaikanlagen Erlöse aus der Stromvermarktung. Diese Zahlungsströme können unterschiedliche Möglichkeiten zur Wiederanlage bieten.
Wer Vermögen aufbauen möchte, sollte deshalb nicht nur den rechnerischen Endwert betrachten, sondern auch die Qualität, Verlässlichkeit und Verfügbarkeit der zugrunde liegenden Einnahmen.
Gewerbliche Photovoltaik bietet eine weitere Möglichkeit, Kapital in einen produktiven Sachwert zu investieren. Bei einem Direktinvestment erwirbt der Anleger je nach Projektstruktur eine Photovoltaikanlage oder bestimmte zugeordnete Anlagenteile. Die Anlage erzeugt Strom, der anschließend vermarktet wird.
Die wirtschaftlichen Einnahmen hängen unter anderem von der tatsächlichen Stromproduktion, den vertraglichen Vergütungsregelungen und den laufenden Betriebskosten ab. Neben der technischen Qualität der Anlage spielen deshalb auch Standort, Wartung, Versicherung und die Struktur der Stromvermarktung eine wichtige Rolle.
Für Anleger kann Photovoltaik insbesondere dann interessant sein, wenn sie ihr Vermögen durch eine weitere Ertragsquelle ergänzen möchten. Im Unterschied zu einem breit gestreuten Aktienfonds ist ein einzelnes Photovoltaikprojekt allerdings stärker von seinen konkreten technischen und wirtschaftlichen Bedingungen abhängig.
Weitere Informationen zu dieser Anlageform finden Sie im Milk-the-Sun-Ratgeber Steueroptimiert investieren in gewerbliche Photovoltaik. Dort werden die wesentlichen Zusammenhänge zwischen Wirtschaftlichkeit, Finanzierung und steuerlicher Planung erläutert.
Beim Vermögensaufbau ist nicht allein die Rendite vor Steuern entscheidend. Je nach Anlageform können Kapitalertragsteuer, Einkommensteuer oder weitere steuerliche Vorschriften relevant werden. Deshalb sollten Anleger die steuerliche Behandlung bereits bei der Investitionsentscheidung berücksichtigen.
Bei bestimmten betrieblichen Investitionen können Abschreibungen und weitere steuerliche Instrumente eine Rolle spielen. Dazu gehört beispielsweise der Investitionsabzugsbetrag nach § 7g Einkommensteuergesetz. Unter den gesetzlichen Voraussetzungen kann ein begünstigter Betrieb bereits vor der Anschaffung bestimmter Wirtschaftsgüter einen gewinnmindernden Abzug vornehmen.
Auch bei geeigneten gewerblichen Photovoltaikanlagen können solche Regelungen relevant sein. Allerdings setzt dies eine passende betriebliche und steuerliche Struktur voraus. Eine private Kapitalanlage oder eine nach § 3 Nr. 72 EStG steuerbefreite Photovoltaiktätigkeit ist nicht automatisch für diese Gestaltungsmöglichkeiten geeignet.
Die gesetzlichen Voraussetzungen sind in § 7g EStG geregelt. Wie sich steuerliche Investitionsmöglichkeiten grundsätzlich in eine Vermögensstrategie einordnen lassen, erklärt außerdem der MTS-Ratgeber Investieren und dabei Steuern sparen.
Ein Investment sollte nicht allein wegen möglicher Steuervorteile ausgewählt werden. Entscheidend sind langfristige Erträge, laufende Kosten, Finanzierungsbedingungen und die persönliche Anlagestrategie. Steuerliche Gestaltungsmöglichkeiten können ein wirtschaftlich überzeugendes Investment ergänzen.
Eine langfristige Anlagestrategie beginnt mit einer klaren Bestandsaufnahme. Zunächst sollten Anleger ihre verfügbaren finanziellen Mittel, regelmäßigen Einnahmen und bestehenden Verpflichtungen betrachten. Dabei ist wichtig, zwischen kurzfristig benötigtem Geld und Kapital zu unterscheiden, das über einen längeren Zeitraum investiert werden kann.
Anschließend sollten konkrete Anlageziele festgelegt werden. Wer beispielsweise in zehn Jahren eine Immobilie erwerben möchte, benötigt eine andere Strategie als jemand, der über mehrere Jahrzehnte Vermögen für den Ruhestand aufbauen möchte. Der Zeitraum beeinflusst, welche Wertschwankungen und Bindungsfristen vertretbar sind.
Im nächsten Schritt kann das verfügbare Kapital auf verschiedene Anlageformen verteilt werden. Dabei müssen nicht alle Investments dieselbe Aufgabe erfüllen. Während ein Teil der finanziellen Mittel flexibel verfügbar bleiben kann, können andere Beträge gezielt für langfristige Renditechancen eingesetzt werden.
Schließlich sollte die Strategie regelmäßig überprüft werden. Verändern sich Einkommen, Lebenssituation oder Anlageziele, kann eine Anpassung sinnvoll sein. Auch bei größeren Investitionen in Immobilien oder Photovoltaikanlagen empfiehlt sich eine erneute Betrachtung der gesamten Vermögensstruktur.
Ein häufiger Fehler beim Vermögensaufbau besteht darin, sich ausschließlich an möglichst hohen Renditeversprechen zu orientieren. Dabei wird leicht übersehen, dass höhere Ertragschancen häufig mit zusätzlichen Risiken verbunden sind. Eine realistische Einschätzung der wirtschaftlichen Grundlagen ist deshalb wichtiger als eine besonders attraktive Prognose.
Auch eine unzureichende Risikostreuung kann problematisch sein. Wer sein gesamtes Vermögen in ein einzelnes Unternehmen, eine Immobilie oder ein bestimmtes Projekt investiert, macht seine finanzielle Entwicklung stark von diesem Investment abhängig. Eine passende Verteilung des Kapitals kann helfen, solche Konzentrationen zu reduzieren.
Unterschätzt werden außerdem die laufenden Kosten. Verwaltungsgebühren, Transaktionskosten, Finanzierungskosten und Instandhaltungsaufwendungen können den tatsächlichen Vermögenszuwachs erheblich beeinflussen. Deshalb sollten Anlageangebote möglichst anhand ihrer Nettorendite verglichen werden.
Ein weiterer Fehler ist eine fehlende langfristige Planung. Wer regelmäßig zwischen Anlageformen wechselt oder Investitionen allein aufgrund kurzfristiger Entwicklungen auswählt, verliert leicht den Überblick über die ursprünglichen Ziele. Eine klare Strategie und nachvollziehbare Entscheidungskriterien können dabei helfen, den Vermögensaufbau konsequent fortzusetzen.
Wer sein Geld vermehren möchte, sollte nicht nach einer einzelnen perfekten Anlageform suchen. Entscheidend ist eine Strategie, die zu den persönlichen Zielen, dem verfügbaren Kapital und der eigenen Risikobereitschaft passt. Unterschiedliche Investments können dabei verschiedene Aufgaben übernehmen und sich gegenseitig ergänzen.
Tagesgeld und Festgeld bieten Möglichkeiten zur kurzfristigen beziehungsweise planbaren Kapitalanlage. Aktien und ETFs können langfristige Wachstumschancen eröffnen, während Immobilien und andere Sachwerte zusätzliche wirtschaftliche Ertragsquellen erschließen können. Besonders wichtig bleibt dabei eine ausgewogene Verteilung des Vermögens.
Auch gewerbliche Photovoltaik kann als ergänzender Sachwert interessant sein. Die Investition verbindet die Erzeugung erneuerbarer Energie mit möglichen laufenden Stromerlösen. Unter geeigneten Voraussetzungen können außerdem steuerliche Gestaltungsmöglichkeiten bestehen, die in die langfristige Investitionsplanung einbezogen werden sollten.
Nachhaltiger Vermögensaufbau entsteht vor allem durch eine klare Planung, realistische Renditeerwartungen und einen bewussten Umgang mit Kosten und Risiken. Wer frühzeitig beginnt, seine Investments regelmäßig überprüft und wirtschaftliche sowie steuerliche Aspekte gemeinsam betrachtet, schafft eine solide Grundlage für langfristige finanzielle Ziele.
Sie möchten Ihr Vermögen langfristig aufbauen und interessieren sich für gewerbliche Photovoltaik als Kapitalanlage? Entdecken Sie auf dem Marktplatz von Milk the Sun verschiedene Photovoltaikprojekte und informieren Sie sich über passende Investitionsmöglichkeiten.
Hinweis: Dieser Ratgeber dient der allgemeinen Information und ersetzt keine individuelle Anlage-, Steuer- oder Rechtsberatung. Renditen sind nicht garantiert. Investitionen können mit Wertverlusten bis hin zum Verlust des eingesetzten Kapitals verbunden sein.
Seit 2012 Europas führender PV-Marktplatz – die bewährte Anlaufstelle für den Kauf und Verkauf gewerblicher Photovoltaikanlagen.