

Netzanschluss
Anlage und Einspeisung rechtzeitig mit dem Netzbetreiber abstimmen.
Nicht jede PV-Anlage muss beim Finanzamt angemeldet werden. Erfahren Sie, wann eine Anmeldung erforderlich ist, welche Ausnahmen gelten und welche Fristen Sie beachten müssen.
Mit der Inbetriebnahme einer Photovoltaikanlage entstehen nicht nur neue Möglichkeiten zur Stromerzeugung und Einsparung von Energiekosten. Je nach Größe, Nutzung und wirtschaftlicher Ausgestaltung müssen Betreiber auch verschiedene steuerliche und organisatorische Pflichten erfüllen.
Dabei ist zwischen der Anmeldung beim Finanzamt, der Registrierung im Marktstammdatenregister und der Abstimmung mit dem zuständigen Netzbetreiber zu unterscheiden. Diese Vorgänge erfüllen unterschiedliche Zwecke und können nicht gegenseitig ersetzt werden.
Für kleinere Photovoltaikanlagen wurden die steuerlichen Regelungen in den vergangenen Jahren erheblich vereinfacht. Unter bestimmten Voraussetzungen sind die Einnahmen von der Einkommensteuer befreit. Außerdem kann die Pflicht zur steuerlichen Erfassung beim Finanzamt entfallen.
Bei größeren gewerblichen Anlagen und Photovoltaik-Direktinvestments sieht die Situation häufig anders aus. Hier können die steuerliche Registrierung, laufende Gewinnermittlung und umsatzsteuerliche Behandlung wichtige Bestandteile des Anlagenbetriebs sein. Eine frühzeitige Planung hilft, den Verwaltungsaufwand überschaubar zu halten und die steuerlichen Voraussetzungen richtig einzuordnen.
Wer mit einer Photovoltaikanlage nachhaltig Strom gegen Vergütung liefert, kann dadurch eine unternehmerische Tätigkeit im steuerlichen Sinne ausüben. Grundsätzlich sehen die steuerlichen Vorschriften vor, dass die Aufnahme einer gewerblichen Tätigkeit dem Finanzamt angezeigt und ein Fragebogen zur steuerlichen Erfassung übermittelt wird.
Allerdings gibt es für bestimmte kleinere Photovoltaikanlagen eine wichtige Vereinfachung. Sind die Einnahmen nach § 3 Nr. 72 Einkommensteuergesetz steuerfrei, wird die Kleinunternehmerregelung angewendet und beschränkt sich die unternehmerische Tätigkeit auf begünstigte Photovoltaikanlagen, kann nach den Vorgaben der Finanzverwaltung auf die steuerliche Anzeige und den Fragebogen verzichtet werden.
Das bedeutet: Nicht jede private Dachanlage muss automatisch beim Finanzamt angemeldet werden. Ob die Vereinfachung greift, hängt von den konkreten steuerlichen Voraussetzungen ab. Das Finanzamt kann zudem im Einzelfall zur Abgabe eines Fragebogens auffordern.
Für größere gewerbliche Anlagen, umsatzsteuerlich regelbesteuerte Betreiber und komplexere Investitionsstrukturen bleibt die steuerliche Erfassung dagegen regelmäßig relevant. Hier sollten Betreiber frühzeitig prüfen, welche Angaben erforderlich sind und welche steuerlichen Pflichten aus dem Anlagenbetrieb entstehen.
Für bestimmte kleine Photovoltaikanlagen kann die steuerliche Anzeige einschließlich des Fragebogens entfallen. Voraussetzung ist insbesondere, dass ausschließlich begünstigte PV-Tätigkeiten vorliegen, die Einnahmen nach § 3 Nr. 72 EStG steuerfrei sind und die Kleinunternehmerregelung angewendet wird. Eine Registrierung im Marktstammdatenregister bleibt dennoch erforderlich.
Die Einkommensteuerbefreiung für bestimmte Photovoltaikanlagen ist in § 3 Nr. 72 EStG geregelt. Sie umfasst unter den gesetzlichen Voraussetzungen Einnahmen und Entnahmen aus dem Betrieb begünstigter Anlagen. Dazu können beispielsweise Einspeisevergütungen und andere Erlöse aus der Stromlieferung gehören.
Für Anlagen, die nach dem 31. Dezember 2024 angeschafft, in Betrieb genommen oder erweitert wurden, gilt grundsätzlich eine Leistungsgrenze von 30 kWp je Wohn- oder Gewerbeeinheit. Zusätzlich ist eine personenbezogene Gesamtgrenze von 100 kWp zu berücksichtigen. Für ältere Anlagen gelten teilweise abweichende gebäudebezogene Grenzen.
Wichtig ist, dass die Einkommensteuerbefreiung nicht mit einer vollständigen Befreiung von sämtlichen steuerlichen Pflichten gleichgesetzt werden darf. Die Umsatzsteuer wird nach eigenen Vorschriften beurteilt. Außerdem gelten die gesetzlichen Registrierungsanforderungen für Stromerzeugungsanlagen unabhängig von der Einkommensteuer.
Die Steuerbefreiung erleichtert insbesondere privaten Betreibern kleinerer Dachanlagen den laufenden Betrieb. Für größere Photovoltaikprojekte können hingegen andere steuerliche Regelungen gelten, die bei der Investitionsplanung berücksichtigt werden sollten.
Die folgende Übersicht zeigt, wie sich unterschiedliche Photovoltaikanlagen hinsichtlich ihrer steuerlichen Erfassung grundsätzlich einordnen lassen.
Die Tabelle verdeutlicht, dass die Größe einer Photovoltaikanlage allein noch nicht ausreicht, um sämtliche steuerlichen Pflichten zu bestimmen. Ebenso wichtig sind die Art der Stromvermarktung, die umsatzsteuerliche Behandlung und die Frage, ob neben dem Anlagenbetrieb weitere unternehmerische Tätigkeiten bestehen.
Gerade bei kleineren privaten Anlagen können vereinfachte Regelungen den Verwaltungsaufwand erheblich reduzieren. Bei größeren Investitionsprojekten ist dagegen häufig eine umfassendere steuerliche Betrachtung erforderlich.
Betreiber sollten deshalb möglichst bereits vor der Inbetriebnahme klären, welche Vorschriften für ihre Anlage gelten. So lassen sich unnötige Rückfragen beim Finanzamt vermeiden und die erforderlichen Unterlagen rechtzeitig vorbereiten.
Ist eine steuerliche Anmeldung erforderlich, erfolgt diese in der Regel elektronisch über das ELSTER-Portal. Dort steht der Fragebogen zur steuerlichen Erfassung zur Verfügung, mit dem die Aufnahme einer unternehmerischen Tätigkeit gegenüber dem Finanzamt erklärt wird.
Für den Zugang wird ein ELSTER-Benutzerkonto benötigt. Wer bisher noch keinen Zugang besitzt, sollte die Registrierung rechtzeitig vorbereiten, da die Einrichtung und Freischaltung etwas Zeit beanspruchen kann.
Welcher Fragebogen verwendet werden muss, hängt von der Rechtsform des Betreibers ab. Einzelunternehmer nutzen grundsätzlich eine andere Formularvariante als beispielsweise Personengesellschaften oder Kapitalgesellschaften.
Im Fragebogen werden unter anderem Angaben zum Beginn der Tätigkeit, zur Art des Unternehmens, zu den erwarteten Umsätzen und zur umsatzsteuerlichen Behandlung gemacht. Nach der Bearbeitung kann das Finanzamt eine entsprechende Steuernummer vergeben oder eine bereits bestehende steuerliche Erfassung berücksichtigen.
Diese Unterlagen sollten bereitliegen:
Für die steuerliche Erfassung einer neu aufgenommenen gewerblichen Tätigkeit gelten grundsätzlich die Vorgaben der Abgabenordnung. Der Fragebogen zur steuerlichen Erfassung ist regelmäßig innerhalb eines Monats nach Aufnahme der Tätigkeit elektronisch zu übermitteln, sofern keine entsprechende Vereinfachung greift.
Bei Photovoltaikanlagen sollte die steuerliche Situation deshalb möglichst schon vor der Inbetriebnahme geklärt werden. Das gilt insbesondere dann, wenn die Anlage Teil einer gewerblichen Investition ist oder wenn die umsatzsteuerliche Behandlung noch festgelegt werden muss.
Davon zu unterscheiden ist die Registrierung im Marktstammdatenregister. Für diese gilt grundsätzlich eine Frist von einem Monat nach der Inbetriebnahme. Die Registrierung betrifft die energiewirtschaftlichen Stammdaten und ist nicht mit der steuerlichen Anmeldung gleichzusetzen.
Wer unsicher ist, ob die steuerliche Anzeige erforderlich ist, sollte die Voraussetzungen rechtzeitig prüfen oder beim zuständigen Finanzamt nachfragen. Bei größeren Investitionsprojekten kann eine Abstimmung mit einem Steuerberater helfen, die Fristen und die steuerliche Behandlung zuverlässig zu koordinieren.
Neben der steuerlichen Anmeldung müssen Betreiber einer Photovoltaikanlage weitere organisatorische Anforderungen beachten. Besonders wichtig sind die Abstimmung mit dem zuständigen Netzbetreiber und die Registrierung im Marktstammdatenregister der Bundesnetzagentur.
Der Netzbetreiber ist für den Anschluss der Anlage an das öffentliche Stromnetz zuständig. Die erforderlichen technischen Angaben und Anmeldeschritte werden bei privaten Dachanlagen häufig durch den beauftragten Installationsbetrieb vorbereitet oder übernommen.
Die Registrierung im Marktstammdatenregister dient dagegen der zentralen Erfassung von Stromerzeugungsanlagen in Deutschland. Dort werden unter anderem Angaben zum Betreiber, zum Standort, zur installierten Leistung und zum Zeitpunkt der Inbetriebnahme hinterlegt.
Die Anmeldung beim Finanzamt betrifft schließlich die steuerliche Behandlung des Anlagenbetriebs. Ob sie erforderlich ist, muss unabhängig von den energiewirtschaftlichen Registrierungspflichten geprüft werden. Wer diese drei Bereiche frühzeitig voneinander trennt, kann die einzelnen Schritte besser planen und Doppelarbeit vermeiden.
Für einen reibungslosen Start sollten Betreiber die technischen und steuerlichen Anforderungen rechtzeitig aufeinander abstimmen. Die folgenden vier Schritte zeigen, worauf es besonders ankommt.
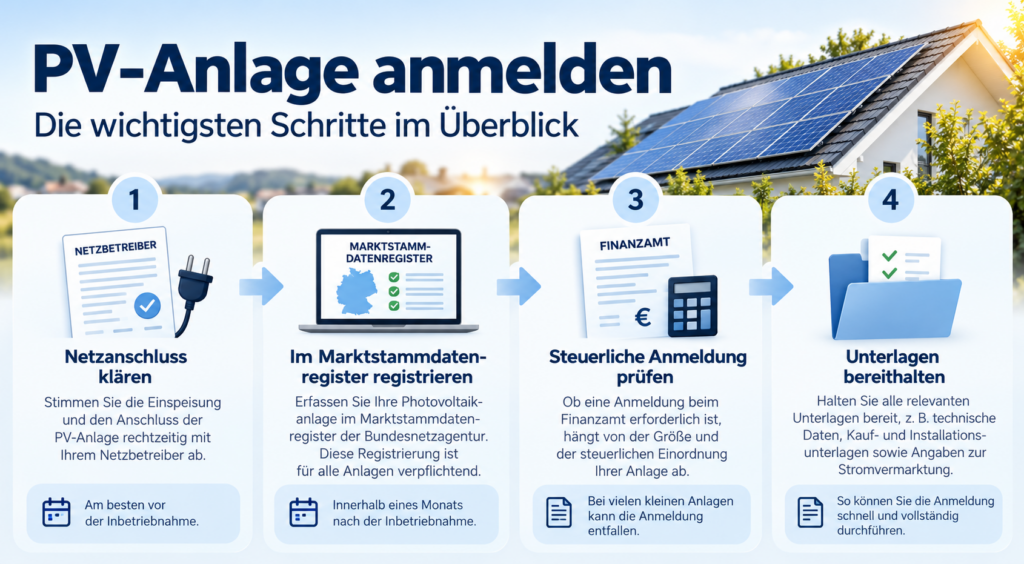
Das Schaubild zeigt die vier wichtigsten Schritte, die Betreiber bei der Anmeldung einer Photovoltaikanlage beachten sollten. Zunächst wird der Netzanschluss mit dem zuständigen Netzbetreiber abgestimmt. Anschließend muss die Anlage grundsätzlich innerhalb eines Monats nach Inbetriebnahme im Marktstammdatenregister registriert werden.
Ob zusätzlich eine Anmeldung beim Finanzamt erforderlich ist, hängt von der steuerlichen Einordnung der Anlage ab. Bei bestimmten kleineren Photovoltaikanlagen kann diese Pflicht entfallen. Vollständige technische Daten, Kaufunterlagen und Angaben zur Stromvermarktung erleichtern die notwendigen Anmeldungen.
Anlage und Einspeisung rechtzeitig mit dem Netzbetreiber abstimmen.
Photovoltaikanlage fristgerecht im Marktstammdatenregister erfassen.
Klären, ob eine Anmeldung beim Finanzamt erforderlich ist.
Technische Daten, Verträge und steuerliche Nachweise bereithalten.
Das Marktstammdatenregister ist das zentrale Register für Stromerzeugungsanlagen in Deutschland. Betreiber müssen ihre Photovoltaikanlage grundsätzlich innerhalb eines Monats nach der Inbetriebnahme registrieren. Diese Verpflichtung besteht auch dann, wenn keine steuerliche Anmeldung beim Finanzamt erforderlich ist.
Die Registrierung erfolgt online über das Marktstammdatenregister der Bundesnetzagentur. Dort werden die wesentlichen Angaben zur Anlage und zum Betreiber erfasst. Auch Batteriespeicher können gesondert registrierungspflichtig sein.
Die Bundesnetzagentur weist darauf hin, dass eine unterlassene oder verspätete Registrierung Auswirkungen auf bestimmte Zahlungsansprüche haben kann. Deshalb sollte die Registrierung möglichst zeitnah nach der Inbetriebnahme erfolgen.
In vielen Fällen unterstützt der Installationsbetrieb bei der Anmeldung. Betreiber sollten sich jedoch bestätigen lassen, dass die Registrierung tatsächlich abgeschlossen wurde und die hinterlegten Angaben korrekt sind.
Bei der steuerlichen Behandlung von Photovoltaikanlagen müssen Einkommensteuer und Umsatzsteuer getrennt betrachtet werden. Eine Anlage kann von der Einkommensteuer befreit sein und gleichzeitig umsatzsteuerlich als unternehmerische Tätigkeit gelten.
Für kleinere Betreiber kommt häufig die Kleinunternehmerregelung nach § 19 UStG infrage. Seit 2025 gilt hierfür grundsätzlich eine Umsatzgrenze von 25.000 Euro im Vorjahr und 100.000 Euro im laufenden Kalenderjahr. Bei einer Neugründung gelten besondere Regeln für das Gründungsjahr.
Wer die Kleinunternehmerregelung anwendet, muss für die entsprechenden Umsätze grundsätzlich keine Umsatzsteuer abführen. Gleichzeitig ist ein Vorsteuerabzug aus zugehörigen Eingangsleistungen ausgeschlossen.
Bei der Regelbesteuerung gelten dagegen die allgemeinen umsatzsteuerlichen Vorschriften. Ein Vorsteuerabzug kann unter den gesetzlichen Voraussetzungen möglich sein. Welche Variante wirtschaftlich sinnvoll ist, hängt insbesondere von der Art der Anlage, den Anschaffungskosten und der unternehmerischen Gesamtsituation ab.
Seit dem 1. Januar 2023 gilt für die Lieferung und Installation bestimmter Photovoltaikanlagen ein umsatzsteuerlicher Nullsteuersatz. Dadurch fällt bei begünstigten Anschaffungen keine Umsatzsteuer auf die entsprechenden Leistungen an.
Der Nullsteuersatz ist jedoch an gesetzliche Voraussetzungen gebunden. Dazu gehören insbesondere bestimmte Anforderungen an den Anlagenstandort und den begünstigten Erwerber. Die Regelung kann beispielsweise bei vielen privaten Dachanlagen zur Anwendung kommen.
Für Betreiber bedeutet dies, dass die umsatzsteuerliche Entscheidung beim Anlagenkauf anders ausfallen kann als bei älteren Photovoltaikanlagen, für die ursprünglich Umsatzsteuer berechnet wurde.
Bei größeren gewerblichen Projekten und Direktinvestments sollte die Anwendbarkeit des Nullsteuersatzes besonders sorgfältig geprüft werden. Nicht jede Photovoltaikinvestition ist automatisch begünstigt. Entscheidend sind die konkreten Vertragsverhältnisse und gesetzlichen Voraussetzungen.
Die Einkommensteuerbefreiung nach § 3 Nr. 72 EStG, der umsatzsteuerliche Nullsteuersatz und die Kleinunternehmerregelung sind drei unterschiedliche Vorschriften. Sie können zusammenwirken, gelten aber nicht automatisch unter denselben Voraussetzungen. Vor der Investition sollte deshalb die gesamte steuerliche Situation geprüft werden.
Bei gewerblichen Photovoltaik-Direktinvestments stehen neben der technischen Registrierung auch betriebliche und steuerliche Fragen im Mittelpunkt. Anleger investieren dabei je nach Modell in eine konkrete Photovoltaikanlage oder wirtschaftlich zugeordnete Anlagenteile, deren Stromerzeugung Einnahmen ermöglichen kann.
Im Unterschied zu vielen kleinen privaten Dachanlagen können solche Investitionen außerhalb der Einkommensteuerbefreiung nach § 3 Nr. 72 EStG liegen. Dann müssen die Einnahmen und Ausgaben grundsätzlich nach den jeweils einschlägigen steuerlichen Vorschriften behandelt werden.
Für den Betreiber kann es erforderlich sein, die gewerbliche Tätigkeit beim Finanzamt anzuzeigen, einen Fragebogen zur steuerlichen Erfassung einzureichen und die laufenden steuerlichen Erklärungspflichten zu erfüllen. Auch die umsatzsteuerliche Behandlung sollte bereits vor der Investition geklärt werden.
Wie die steuerliche Erfassung im Zusammenhang mit gewerblichen Photovoltaikprojekten funktioniert, erläutert der Milk-the-Sun-Ratgeber Fragebogen zur steuerlichen Erfassung von Photovoltaikanlagen. Die konkrete steuerliche Struktur sollte mit einem Steuerberater abgestimmt werden.
Bei steuerpflichtigen gewerblichen Photovoltaikanlagen können neben den laufenden Einnahmen auch steuerliche Abschreibungen eine Rolle spielen. Sie ermöglichen es unter bestimmten Voraussetzungen, die Anschaffungskosten über die steuerliche Nutzungsdauer zu berücksichtigen.
Zusätzlich kann für geeignete betriebliche Investitionen ein Investitionsabzugsbetrag nach § 7g EStG infrage kommen. Damit lassen sich unter den gesetzlichen Voraussetzungen bereits vor der Anschaffung bestimmte steuerliche Effekte erzielen.
Diese Möglichkeiten bestehen allerdings nicht uneingeschränkt. Insbesondere bei ausschließlich nach § 3 Nr. 72 EStG steuerbefreiten Photovoltaiktätigkeiten ist die Nutzung eines Investitionsabzugsbetrags für diese Anlagen grundsätzlich ausgeschlossen.
Weitere Informationen zu den Voraussetzungen finden Sie im Ratgeber Sonderabschreibung für PV-Anlagen: So wird Photovoltaik zum steuerlichen Investment. Für die Investitionsentscheidung sollten die wirtschaftlichen Erträge und die steuerlichen Auswirkungen immer gemeinsam betrachtet werden.
Die folgende Tabelle fasst die wichtigsten Stellen zusammen, die beim Betrieb einer Photovoltaikanlage berücksichtigt werden sollten.
Ein häufiger Fehler besteht darin, die steuerliche Anmeldung mit der Registrierung im Marktstammdatenregister gleichzusetzen. Beide Vorgänge erfüllen unterschiedliche Zwecke. Auch wenn eine kleine Photovoltaikanlage beim Finanzamt nicht gesondert angezeigt werden muss, bleibt die energiewirtschaftliche Registrierung grundsätzlich erforderlich.
Ebenso problematisch ist die Annahme, dass sämtliche Photovoltaikanlagen automatisch steuerfrei sind. Ob die Einkommensteuerbefreiung greift, hängt unter anderem von der Anlagenleistung, dem Standort und der gesamten begünstigten Anlagenleistung des Steuerpflichtigen ab.
Auch bei der Umsatzsteuer können Missverständnisse entstehen. Der Nullsteuersatz beim Kauf einer begünstigten Anlage bedeutet nicht automatisch, dass sämtliche späteren Umsätze umsatzsteuerlich gleich behandelt werden.
Schließlich sollten Betreiber darauf achten, dass technische Unterlagen, Betreiberangaben und Registrierungsdaten vollständig und korrekt sind. Besonders bei mehreren Anlagen oder gewerblichen Direktinvestments kann eine frühzeitige Abstimmung mit fachkundigen Ansprechpartnern den weiteren Ablauf erleichtern.
Die Anmeldung einer Photovoltaikanlage beim Finanzamt hängt von der konkreten steuerlichen Situation ab. Während bei bestimmten kleineren, einkommensteuerbefreiten Anlagen die steuerliche Anzeige und der Fragebogen entfallen können, müssen Betreiber größerer oder gewerblich strukturierter Anlagen ihre steuerlichen Pflichten regelmäßig umfassender prüfen.
Unabhängig davon bleibt die Registrierung im Marktstammdatenregister ein wichtiger Bestandteil des Anlagenbetriebs. Auch die Abstimmung mit dem Netzbetreiber sollte rechtzeitig erfolgen, damit die technischen und organisatorischen Voraussetzungen für die Stromerzeugung und Einspeisung erfüllt sind.
Bei der steuerlichen Planung kommt es besonders darauf an, Einkommensteuer, Umsatzsteuer und mögliche Abschreibungen voneinander zu unterscheiden. Für gewerbliche Photovoltaikinvestitionen können zusätzliche Gestaltungsmöglichkeiten bestehen, sofern die gesetzlichen Voraussetzungen erfüllt sind.
Wer die Anmeldung frühzeitig vorbereitet, die erforderlichen Unterlagen zusammenstellt und die steuerlichen Rahmenbedingungen vor der Investition klärt, schafft eine gute Grundlage für einen langfristig organisierten und wirtschaftlich planbaren Anlagenbetrieb.
Sie interessieren sich für gewerbliche Photovoltaikanlagen und möchten mehr über mögliche Investitionen erfahren? Auf dem Marktplatz von Milk the Sun finden Sie unterschiedliche Photovoltaikprojekte und können sich über deren wirtschaftliche Rahmenbedingungen informieren.
Hinweis: Dieser Artikel dient der allgemeinen Information und ersetzt keine individuelle Steuer- oder Rechtsberatung. Welche Meldepflichten und steuerlichen Regelungen gelten, hängt von der konkreten Anlage und der persönlichen Situation ab.
Seit 2012 Europas führender PV-Marktplatz – die bewährte Anlaufstelle für den Kauf und Verkauf gewerblicher Photovoltaikanlagen.