

Arbeitsweg
Fahrten zur ersten Tätigkeitsstätte können über die Entfernungspauschale steuerlich berücksichtigt werden.
Auch Angestellte können ihre Steuerlast gezielt reduzieren. Erfahren Sie, welche Ausgaben absetzbar sind, welche Pauschalen gelten und welche weiteren Möglichkeiten sich bieten.
Wer als Angestellter arbeitet, zahlt in der Regel jeden Monat Lohnsteuer. Wie hoch die endgültige Steuerbelastung ausfällt, steht jedoch erst nach Berücksichtigung der persönlichen Einkommensverhältnisse und möglicher Steuerabzüge fest. Viele Arbeitnehmer können deshalb durch eine Steuererklärung einen Teil ihrer bereits gezahlten Steuern zurückerhalten.
Besonders häufig lassen sich berufliche Ausgaben wie Fahrtkosten, Arbeitsmittel oder Fortbildungen steuerlich geltend machen. Darüber hinaus können bestimmte Vorsorgeaufwendungen, Spenden und Ausgaben im privaten Haushalt die Steuerlast reduzieren. Welche Möglichkeiten sich tatsächlich lohnen, hängt von der individuellen Situation ab.
Neben diesen klassischen Abzugsmöglichkeiten können auch bestimmte Investitionen steuerliche Vorteile bieten. Ein Beispiel sind gewerblich betriebene Photovoltaikanlagen, bei denen unter den gesetzlichen Voraussetzungen Abschreibungen und der Investitionsabzugsbetrag (IAB) genutzt werden können.
Dieser Ratgeber zeigt, wie Angestellte ihre Steuerlast legal senken können, welche Ausgaben häufig übersehen werden und wann ein Photovoltaik-Direktinvestment als zusätzliche Möglichkeit zur langfristigen Vermögensplanung infrage kommt.
Viele steuerlich absetzbare Ausgaben reduzieren das zu versteuernde Einkommen, nicht unmittelbar die Steuer um den vollen Ausgabenbetrag. Wie hoch die tatsächliche Ersparnis ausfällt, hängt insbesondere vom persönlichen Steuersatz und den gesetzlichen Abzugsregeln ab.
Die Lohnsteuer wird bei Angestellten bereits während des Jahres direkt vom Arbeitslohn einbehalten und vom Arbeitgeber an das Finanzamt abgeführt. Dabei können nicht alle individuellen Ausgaben und steuerlichen Besonderheiten vollständig berücksichtigt werden.
Über die Einkommensteuererklärung lassen sich deshalb zusätzliche Angaben machen, die sich auf die endgültige Steuerberechnung auswirken. Dazu zählen beispielsweise Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen. Unter bestimmten Voraussetzungen können außerdem Steuerermäßigungen direkt von der festgesetzten Einkommensteuer abgezogen werden.
Werbungskosten entstehen im Zusammenhang mit der beruflichen Tätigkeit. Sonderausgaben umfassen unter anderem bestimmte Vorsorgeaufwendungen und Spenden. Außergewöhnliche Belastungen können beispielsweise bei bestimmten zwangsläufig entstandenen Krankheitskosten vorliegen.
Entscheidend ist, die unterschiedlichen Abzugsmöglichkeiten richtig einzuordnen. Nicht jede private Ausgabe ist steuerlich relevant, und für viele Kosten gelten besondere Voraussetzungen oder Höchstbeträge.
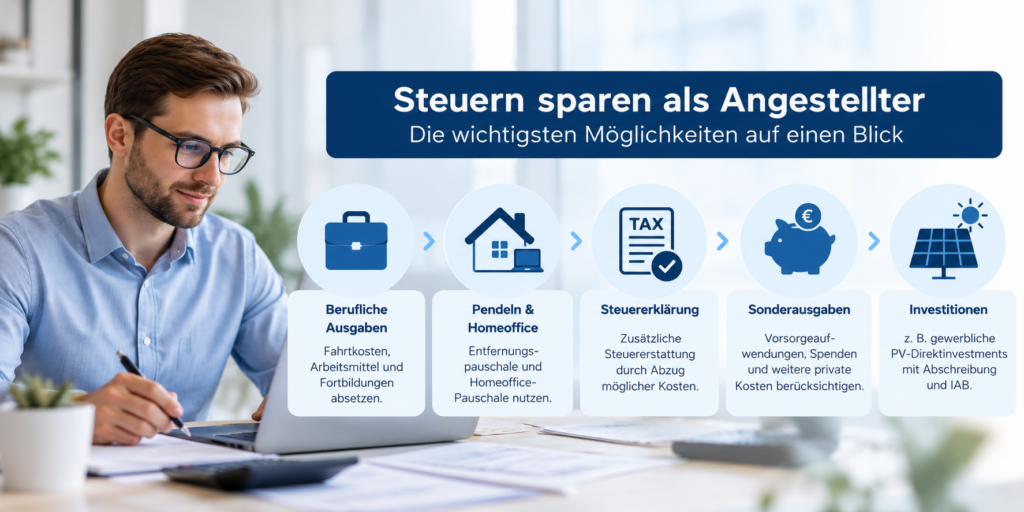
Die Grafik zeigt fünf wichtige Möglichkeiten, mit denen Angestellte ihre Steuerbelastung reduzieren können. Dazu gehören berufliche Ausgaben wie Fahrtkosten und Arbeitsmittel, steuerliche Vorteile beim Pendeln und im Homeoffice sowie die Berücksichtigung weiterer Kosten in der Steuererklärung. Auch Sonderausgaben, beispielsweise Vorsorgeaufwendungen oder Spenden, können sich steuermindernd auswirken.
Darüber hinaus können bestimmte gewerbliche Investitionen, etwa in Photovoltaikanlagen, zusätzliche steuerliche Gestaltungsmöglichkeiten eröffnen. Welche Maßnahmen sinnvoll sind und wie hoch die tatsächliche Steuerersparnis ausfällt, hängt von der persönlichen Einkommenssituation und den gesetzlichen Voraussetzungen ab.
Werbungskosten gehören zu den wichtigsten Möglichkeiten, als Angestellter Steuern zu sparen. Dazu zählen grundsätzlich Ausgaben, die durch die berufliche Tätigkeit veranlasst sind und vom Arbeitnehmer selbst getragen werden.
Das Finanzamt berücksichtigt bei Arbeitnehmern automatisch einen Werbungskosten-Pauschbetrag von 1.230 Euro pro Jahr. Dafür müssen keine einzelnen beruflichen Ausgaben nachgewiesen werden. Liegen die tatsächlichen Werbungskosten darüber, können höhere Aufwendungen in der Steuererklärung angegeben werden.
Besonders relevant sind die Fahrten zur ersten Tätigkeitsstätte, beruflich genutzte Arbeitsmittel und Fortbildungskosten. Auch bestimmte Bewerbungs-, Reise- oder Umzugskosten können unter den gesetzlichen Voraussetzungen berücksichtigt werden.
Eine sorgfältige Dokumentation lohnt sich deshalb vor allem dann, wenn die beruflichen Ausgaben den Pauschbetrag überschreiten. Denn erst der darüber hinausgehende Betrag führt bei ansonsten unveränderten Verhältnissen zu einer zusätzlichen steuerlichen Entlastung.
Fahrten zur ersten Tätigkeitsstätte können über die Entfernungspauschale steuerlich berücksichtigt werden.
Beruflich genutzte Computer, Software, Büromaterial und weitere Arbeitsmittel können absetzbar sein.
Für berufliche Tätigkeiten zu Hause kommt unter bestimmten Voraussetzungen die Tagespauschale infrage.
Beruflich veranlasste Seminare, Fachkurse und Fortbildungen können Werbungskosten darstellen.
Berufliche Reisen können zu abzugsfähigen Fahrt-, Übernachtungs- und Verpflegungsaufwendungen führen.
Auch Bewerbungskosten und bestimmte beruflich veranlasste Umzüge können steuerlich berücksichtigt werden.
Die Entfernungspauschale gehört zu den bekanntesten Werbungskosten. Für das Steuerjahr 2026 können Arbeitnehmer grundsätzlich 38 Cent je vollem Entfernungskilometer für die einfache Strecke zur ersten Tätigkeitsstätte ansetzen. Maßgeblich sind die tatsächlichen Arbeitstage, an denen die erste Tätigkeitsstätte aufgesucht wurde. Für bestimmte Verkehrsmittel und Konstellationen gelten zusätzliche Begrenzungen und Sonderregeln.
Wer regelmäßig von zu Hause arbeitet, kann unter den gesetzlichen Voraussetzungen die Homeoffice-Tagespauschale nutzen. Sie beträgt sechs Euro pro begünstigtem Tag und ist auf 1.260 Euro jährlich begrenzt. Ein separates häusliches Arbeitszimmer ist für diese Pauschale nicht erforderlich. Ob zusätzlich Fahrtkosten berücksichtigt werden können, richtet sich nach den jeweiligen gesetzlichen Voraussetzungen.
Auch beruflich genutzte Arbeitsmittel können die Steuerlast reduzieren. Dazu gehören beispielsweise ein Laptop, ein Bildschirm, Fachliteratur oder beruflich benötigte Software. Bei gemischter beruflicher und privater Nutzung ist grundsätzlich nur der beruflich veranlasste Anteil abziehbar.
Größere Anschaffungen müssen je nach Wirtschaftsgut und geltenden Abschreibungsregeln möglicherweise über mehrere Jahre verteilt werden. Bei Computerhardware und Software bestehen steuerliche Vereinfachungen, die eine kürzere Abschreibungsdauer ermöglichen können.
Auch Arbeitnehmer, die nicht zur Abgabe einer Einkommensteuererklärung verpflichtet sind, können freiwillig eine Erklärung einreichen. Das ist besonders interessant, wenn während des Jahres zu viel Lohnsteuer einbehalten wurde oder zusätzliche abzugsfähige Aufwendungen entstanden sind.
Bei einer freiwilligen Arbeitnehmerveranlagung gilt grundsätzlich eine vierjährige Festsetzungsfrist. Im Jahr 2026 können deshalb regelmäßig noch freiwillige Steuererklärungen für die Jahre 2022 bis 2025 abgegeben werden, sofern keine besonderen Umstände entgegenstehen.
Nicht jeder Angestellte kann jedoch frei entscheiden, ob er eine Steuererklärung abgibt. Beispielsweise können bestimmte Lohnersatzleistungen, Steuerklassenkombinationen oder zusätzliche Einkünfte eine Abgabepflicht auslösen.
Für die Erstellung der Erklärung können Arbeitnehmer das ELSTER-Portal, eine geeignete Steuersoftware oder fachkundige Unterstützung nutzen. Wichtig ist, die steuerlich relevanten Angaben vollständig und korrekt zu erfassen.
Neben den beruflichen Werbungskosten können auch bestimmte private Ausgaben die Steuerbelastung reduzieren. Zu den Sonderausgaben zählen beispielsweise begünstigte Beiträge zur Altersvorsorge, bestimmte Versicherungsbeiträge, Kirchensteuer und Spenden.
Besonders relevant sind häufig Beiträge zur gesetzlichen Rentenversicherung und zur Basis-Kranken- und Pflegeversicherung. Auch staatlich geförderte Vorsorgeformen wie die Riester-Rente oder eine Basisrente können unter den jeweiligen Voraussetzungen steuerliche Vorteile bieten.
Darüber hinaus können bestimmte außergewöhnliche Belastungen berücksichtigt werden. Dazu gehören beispielsweise zwangsläufig entstandene Krankheitskosten, soweit die gesetzlichen Voraussetzungen erfüllt sind. Bei vielen dieser Ausgaben wirkt sich allerdings erst der Betrag oberhalb einer individuell berechneten zumutbaren Belastung steuerlich aus.
Wichtig ist, dass für die einzelnen Kategorien unterschiedliche Abzugsregeln gelten. Eine private Ausgabe führt daher nicht automatisch zu einer Steuerersparnis, nur weil sie in der Steuererklärung angegeben wird.
Auch Ausgaben im eigenen Haushalt können steuerlich begünstigt sein. Für bestimmte haushaltsnahe Dienstleistungen, beispielsweise Reinigung, Gartenpflege oder Haushaltshilfe, können grundsätzlich 20 Prozent der begünstigten Aufwendungen direkt von der Einkommensteuer abgezogen werden. Die maximale Steuerermäßigung beträgt dabei 4.000 Euro jährlich.
Für begünstigte Handwerkerleistungen, etwa Reparatur-, Renovierungs- oder Wartungsarbeiten, können ebenfalls 20 Prozent der berücksichtigungsfähigen Arbeitskosten geltend gemacht werden. Die Steuerermäßigung ist hier auf 1.200 Euro pro Jahr begrenzt.
Wichtig ist, dass bei Handwerkerleistungen grundsätzlich nur die begünstigten Arbeits-, Maschinen- und Fahrtkosten berücksichtigt werden, nicht die Materialkosten. Außerdem müssen eine ordnungsgemäße Rechnung und eine unbare Zahlung vorliegen.
Diese Steuerermäßigungen unterscheiden sich von klassischen Werbungskosten: Sie mindern unter den gesetzlichen Voraussetzungen unmittelbar die festgesetzte Einkommensteuer und nicht lediglich das zu versteuernde Einkommen.
Die Übersicht zeigt, dass steuerliche Vorteile auf unterschiedliche Weise entstehen können. Während Werbungskosten und viele Sonderausgaben das zu versteuernde Einkommen reduzieren, werden bestimmte haushaltsnahe Dienstleistungen und Handwerkerleistungen direkt bei der Einkommensteuer berücksichtigt.
Für Arbeitnehmer lohnt es sich deshalb, nicht nur einzelne Kosten zu sammeln, sondern die verschiedenen Abzugsmöglichkeiten gemeinsam zu betrachten. Besonders wichtig ist dabei, welche Ausgaben bereits durch Pauschbeträge abgedeckt sind und wo zusätzliche Nachweise tatsächlich zu einer höheren Steuerentlastung führen.
Neben den Ausgaben in der Steuererklärung können Arbeitnehmer auch ihre laufende Lohnsteuerbelastung beeinflussen. Bei Ehepaaren und eingetragenen Lebenspartnern spielt insbesondere die Wahl der Steuerklassenkombination eine Rolle. Möglich sind unter anderem IV/IV, IV/IV mit Faktor sowie III/V.
Die Steuerklassen bestimmen vor allem, wie viel Lohnsteuer während des Jahres vom Gehalt einbehalten wird. Bei einer gemeinsamen Einkommensteuerveranlagung verändert die Wahl der Steuerklassen grundsätzlich nicht die endgültige jährliche Einkommensteuer. Sie kann sich jedoch auf das monatliche Nettoeinkommen, mögliche Nachzahlungen und bestimmte Lohnersatzleistungen auswirken.
Auch steuerlich begünstigte Arbeitgeberleistungen können interessant sein. Dazu gehören unter bestimmten Voraussetzungen Zuschüsse zur Kinderbetreuung, betriebliche Altersvorsorge oder bestimmte Sachbezüge. Ob eine Leistung steuerfrei oder ermäßigt besteuert wird, hängt von ihrer konkreten Ausgestaltung ab.
Wer seine Gehaltsbestandteile optimieren möchte, sollte deshalb nicht ausschließlich auf das Bruttogehalt achten. Entscheidend ist, welche Leistungen tatsächlich beim Arbeitnehmer ankommen und welche steuerlichen oder sozialversicherungsrechtlichen Folgen entstehen.
Neben den klassischen Abzugsmöglichkeiten können auch bestimmte Investitionen eine Rolle bei der steuerlichen Vermögensplanung spielen. Dabei unterscheiden sich die steuerlichen Regeln je nach Anlageform erheblich. Nicht jedes Investment führt automatisch zu einer geringeren Einkommensteuer.
Bei Aktien und ETFs können Anleger beispielsweise den Sparer-Pauschbetrag nutzen. Er beträgt grundsätzlich 1.000 Euro pro Person beziehungsweise 2.000 Euro bei zusammen veranlagten Ehepaaren. Darüber hinaus unterliegen Kapitalerträge regelmäßig der Kapitalertragsteuer beziehungsweise Abgeltungsteuer, soweit keine abweichenden Regeln greifen.
Bei vermieteten Immobilien können unter bestimmten Voraussetzungen Abschreibungen und laufende Werbungskosten berücksichtigt werden. Besondere steuerliche Regelungen können außerdem bei denkmalgeschützten Immobilien bestehen. Solche Investitionen sind jedoch mit eigenen finanziellen, rechtlichen und wirtschaftlichen Risiken verbunden.
Eine weitere Möglichkeit sind gewerblich betriebene Photovoltaikanlagen. Anders als bei einer reinen Kapitalanlage kann ein Anleger dabei selbst unternehmerisch tätig werden. Dadurch können unter den gesetzlichen Voraussetzungen betriebliche Abschreibungen und weitere steuerliche Instrumente relevant werden.
Ein Photovoltaik-Direktinvestment ermöglicht es Anlegern, in eine gewerblich betriebene Solaranlage zu investieren und an den wirtschaftlichen Ergebnissen der Stromerzeugung teilzuhaben. Bei einem klassischen Direktinvestment erwerben sie eigene Anlagenkomponenten oder eine entsprechend abgegrenzte Anlage und können je nach Vertragsgestaltung selbst als Betreiber auftreten.
Auch Angestellte können neben ihrem Arbeitsverhältnis eine gewerbliche Tätigkeit ausüben. Das bedeutet allerdings nicht, dass jeder Kauf einer Photovoltaikanlage automatisch zu steuerlichen Vorteilen führt. Entscheidend sind unter anderem die tatsächliche Betreiberstellung, die steuerliche Einordnung und die gesetzlichen Voraussetzungen für den jeweiligen Abzug.
Bei steuerpflichtigen gewerblichen PV-Betrieben können beispielsweise Abschreibungen auf die Anschaffungskosten und laufende Betriebsausgaben berücksichtigt werden. Unter bestimmten Voraussetzungen kommt außerdem der Investitionsabzugsbetrag nach § 7g EStG infrage.
Für Anleger ist es wichtig, steuerliche Vorteile nicht isoliert zu betrachten. Auch die Anschaffungskosten, die Stromerlöse, die laufenden Betriebskosten und mögliche wirtschaftliche Risiken beeinflussen die Rentabilität eines Photovoltaik-Direktinvestments.
Der Investitionsabzugsbetrag ist ein steuerliches Instrument für begünstigte Betriebe. Angestellte können ihn daher nicht allein wegen ihres Arbeitsverhältnisses nutzen. Betreiben sie zusätzlich ein geeignetes gewerbliches PV-Direktinvestment, kann ein IAB unter den Voraussetzungen des § 7g EStG infrage kommen. Bei ausschließlich einkommensteuerbefreiten PV-Anlagen ist er grundsätzlich ausgeschlossen.
Der Investitionsabzugsbetrag, kurz IAB, ermöglicht es bestimmten Betrieben, einen Teil der voraussichtlichen Anschaffungskosten eines begünstigten Wirtschaftsguts bereits vor der Investition steuerlich zu berücksichtigen. Nach § 7g EStG können unter den gesetzlichen Voraussetzungen bis zu 50 Prozent der geplanten Anschaffungskosten gewinnmindernd abgezogen werden.
Ein solcher Abzug kann besonders für Arbeitnehmer interessant sein, die zusätzlich einen steuerpflichtigen Gewerbebetrieb führen. Denn steuerlich anzuerkennende betriebliche Verluste können sich unter den allgemeinen Regeln zur Verlustverrechnung auf die gesamte Einkommensteuerbelastung auswirken. Ob eine Verrechnung mit dem Arbeitslohn möglich ist, hängt jedoch vom Einzelfall ab.
Zu den wichtigen Voraussetzungen des IAB gehören unter anderem die betriebliche Nutzung des Wirtschaftsguts, die maßgebliche Gewinngrenze und die fristgerechte Durchführung der Investition. Außerdem sind die späteren steuerlichen Hinzurechnungen und Anpassungen der Abschreibungsbemessungsgrundlage zu beachten.
Der IAB ist deshalb kein pauschaler Steuerbonus und keine endgültige Steuerbefreiung. Er kann vielmehr zu einer zeitlichen Verlagerung der steuerlichen Gewinnbelastung führen. Vor einer geplanten Nutzung sollten die Voraussetzungen und die Auswirkungen auf spätere Steuerjahre sorgfältig geprüft werden.
Wie sich ein Investitionsabzugsbetrag auswirken kann, zeigt eine vereinfachte Beispielrechnung. Angenommen, ein Angestellter betreibt zusätzlich einen begünstigten Gewerbebetrieb und plant die Anschaffung einer geeigneten Photovoltaikanlage für 100.000 Euro.
Unter der Annahme, dass sämtliche gesetzlichen Voraussetzungen erfüllt sind, könnte ein IAB von bis zu 50.000 Euro gebildet werden. Dieser Betrag reduziert zunächst den steuerlichen Gewinn des Betriebs im Jahr der Inanspruchnahme.
Bei einem angenommenen persönlichen Grenzsteuersatz von 40 Prozent könnte sich daraus rechnerisch eine anfängliche Steuerentlastung von bis zu 20.000 Euro ergeben, sofern die Gewinnminderung vollständig steuerlich wirksam wird. Dabei handelt es sich nicht um eine garantierte Auszahlung oder eine endgültige Steuerersparnis.
Bei der späteren Anschaffung sind die gesetzlich vorgesehenen Hinzurechnungen und die Anpassung der Abschreibungsbemessungsgrundlage zu berücksichtigen. Die langfristige steuerliche Gesamtwirkung kann daher von der anfänglichen Entlastung deutlich abweichen.
Die Beispielrechnung verdeutlicht, wie ein Investitionsabzugsbetrag die Steuerbelastung in einem bestimmten Jahr beeinflussen kann. Die tatsächliche Wirkung hängt jedoch vom persönlichen Steuersatz, den betrieblichen Ergebnissen und der steuerlichen Anerkennung ab.
Hinzu kommt, dass ein PV-Direktinvestment eine langfristige unternehmerische Investition darstellt. Neben den steuerlichen Möglichkeiten sollten deshalb insbesondere die erwarteten Stromerlöse, die Betriebskosten, die Finanzierung und die wirtschaftlichen Risiken berücksichtigt werden.
Wer seine steuerlichen Möglichkeiten möglichst vollständig nutzen möchte, sollte nicht erst kurz vor Abgabe der Steuererklärung mit der Vorbereitung beginnen. Eine laufende Übersicht über berufliche und private Ausgaben hilft dabei, relevante Kosten rechtzeitig zu erkennen und notwendige Nachweise aufzubewahren.
Besonders sinnvoll ist es, größere Anschaffungen, Fortbildungen und berufliche Veränderungen bereits während des Jahres zu dokumentieren. Auch die Prüfung von Pauschbeträgen und steuerlichen Höchstgrenzen kann helfen, die persönlichen Abzugsmöglichkeiten besser einzuschätzen.
Bei zusätzlichen gewerblichen Einkünften, etwa aus einem Photovoltaik-Direktinvestment, steigen die Anforderungen an die steuerliche Dokumentation. Einnahmen, Betriebsausgaben und Anschaffungskosten sollten nachvollziehbar erfasst und von den privaten Ausgaben getrennt werden.
Angestellte haben zahlreiche Möglichkeiten, ihre Steuerlast legal zu reduzieren. Bereits die vollständige Berücksichtigung von Werbungskosten, Sonderausgaben und begünstigten Haushaltskosten kann zu einer spürbaren Entlastung führen. Wichtig ist, die geltenden Pauschbeträge, Voraussetzungen und Höchstgrenzen zu kennen.
Wer über die klassischen Steuerabzüge hinaus langfristig Vermögen aufbauen möchte, kann zusätzlich verschiedene Anlageformen prüfen. Gewerbliche Photovoltaik-Direktinvestments bieten unter bestimmten Voraussetzungen die Möglichkeit, Stromerlöse mit betrieblichen Abschreibungen und steuerlichen Gestaltungsmöglichkeiten zu verbinden.
Die Entscheidung für ein Investment sollte jedoch niemals ausschließlich von einer möglichen Steuerersparnis abhängen. Eine sorgfältige wirtschaftliche Bewertung und eine individuelle steuerliche Beratung helfen dabei, Chancen und Risiken realistisch einzuordnen.
Entdecken Sie gewerbliche PV-Direktinvestments auf dem Marktplatz von Milk the Sun und vergleichen Sie passende Photovoltaikprojekte.
Hinweis: Dieser Ratgeber dient der allgemeinen Information und stellt keine Steuer-, Rechts- oder Anlageberatung dar. Die steuerlichen Vorteile hängen von der individuellen Situation und den gesetzlichen Voraussetzungen ab.
Seit 2012 Europas führender PV-Marktplatz – die bewährte Anlaufstelle für den Kauf und Verkauf gewerblicher Photovoltaikanlagen.