Standort und Ertrag
Sonneneinstrahlung und Technik bestimmen die Stromproduktion.
Hohe Renditeversprechen machen Photovoltaik attraktiv. Doch wie belastbar sind die Zahlen? Wir zeigen, welche Kosten und Risiken Investoren beachten müssen und woran sich eine realistische PV-Kalkulation erkennen lässt.
Photovoltaikanlagen gelten als langfristige Sachwertinvestition. Sie erzeugen Strom, können regelmäßige Einnahmen ermöglichen und profitieren von einer etablierten Technologie. Gleichzeitig werden Photovoltaik-Investments teilweise mit Renditen beworben, deren Berechnung für Interessenten nur schwer nachvollziehbar ist.
Genau hier setzt die Diskussion um die sogenannte Photovoltaik Rendite Lüge an. Gemeint ist nicht, dass Solaranlagen grundsätzlich unwirtschaftlich wären. Vielmehr geht es um die Frage, ob erwartete Einnahmen, laufende Kosten, Steuern und Risiken in Verkaufsunterlagen vollständig und realistisch berücksichtigt werden.
Besonders bei gewerblichen Photovoltaikanlagen kann eine scheinbar kleine Veränderung der Annahmen erhebliche Auswirkungen haben. Niedrigere Strompreise, zusätzliche Wartungskosten oder ein verzögerter Netzanschluss verändern die Wirtschaftlichkeit über eine Betriebsdauer von 20 Jahren deutlich.
Für Investoren zählt deshalb nicht allein die beworbene Rendite. Entscheidend ist, wie sie berechnet wurde, welche Einnahmen tatsächlich erwartet werden dürfen und wie viel Kapital nach sämtlichen Ausgaben und Steuern übrig bleibt.
Die Kritik an Photovoltaik-Renditen hat unterschiedliche Ursachen. Einerseits beruhen manche skeptischen Einschätzungen auf älteren Erfahrungen. Photovoltaikmodule waren früher wesentlich teurer, während sich die technische Leistungsfähigkeit und die Möglichkeiten der Stromvermarktung inzwischen weiterentwickelt haben.
Andererseits gibt es berechtigte Gründe, Renditeversprechen kritisch zu betrachten. Eine Photovoltaikanlage erwirtschaftet nicht automatisch den Betrag, den eine Verkaufsbroschüre prognostiziert. Ihre Einnahmen hängen von der tatsächlichen Stromproduktion und den erzielbaren Strompreisen ab.
Hinzu kommen Betriebskosten, mögliche Reparaturen, Versicherungen, Pachtzahlungen und steuerliche Belastungen. Werden einzelne Positionen ausgelassen, kann eine wirtschaftlich attraktive Modellrechnung entstehen, die mit dem späteren tatsächlichen Ergebnis wenig gemeinsam hat.
Der Begriff Photovoltaik Rendite Lüge beschreibt deshalb vor allem das Risiko unvollständiger oder zu optimistischer Kalkulationen. Ob ein konkretes Investment rentabel ist, lässt sich nur anhand seiner technischen, vertraglichen und finanziellen Rahmenbedingungen beurteilen.
Eine prognostizierte Photovoltaik-Rendite ist immer an bestimmte Annahmen gebunden. Stromproduktion, Marktpreise, Betriebskosten und steuerliche Effekte können sich anders entwickeln als geplant. Eine seriöse Kalkulation legt diese Annahmen offen und zeigt auch ungünstigere Szenarien.
Bereits beim Kaufpreis einer Photovoltaikanlage beginnt die Wirtschaftlichkeitsprüfung. Neben den Modulen gehören Wechselrichter, Unterkonstruktion, Verkabelung und gegebenenfalls Batteriespeicher zur technischen Ausstattung. Bei größeren Freiflächenprojekten kommen weitere Aufwendungen hinzu.
Besonders relevant sind Netzanschluss, Trafostation, Erdarbeiten, Montage, Projektentwicklung und Genehmigungen. Diese Kosten können je nach Standort erheblich variieren. Eine Anlage auf einem gut erschlossenen Grundstück lässt sich wirtschaftlich anders bewerten als ein Projekt, für das umfangreiche Netzanschlussarbeiten erforderlich sind.
Im Ohana-Ausgangsartikel werden für ein bestimmtes Modell von Freiflächenanlagen mit Speicher Anschaffungskosten von rund 1.000 bis 1.100 Euro je Kilowattpeak genannt. Diese Spanne ist eine projektbezogene Orientierungsgröße und kein allgemeingültiger Marktpreis.
Für eine belastbare Kalkulation müssen Investoren prüfen, welche Leistungen im Angebot enthalten sind. Ein günstiger Kaufpreis verliert seinen Vorteil, wenn später zusätzliche Kosten für Netzanschluss, technische Ausstattung oder die Betriebsbereitschaft entstehen.
Die folgende Tabelle zeigt, welche Kostenpositionen bei einer gewerblichen Photovoltaikinvestition berücksichtigt werden sollten. Die tatsächlichen Beträge hängen vom jeweiligen Projekt ab.
Die Anschaffungskosten sind nur ein Teil der wirtschaftlichen Gesamtbetrachtung. Selbst wenn ein Projekt zu einem attraktiven Preis erworben wird, können hohe laufende Ausgaben die erwartete Rendite erheblich reduzieren.
Bei langfristigen Investitionen sollten sämtliche Kosten über die geplante Betriebsdauer berücksichtigt werden. Dazu gehören auch Preissteigerungen für Dienstleistungen und mögliche zusätzliche Aufwendungen bei technischen Störungen.
Eine aussagekräftige Projektkalkulation unterscheidet deshalb zwischen einmaligen Investitionskosten, wiederkehrenden Betriebsausgaben und möglichen außergewöhnlichen Kosten. Erst diese Trennung ermöglicht einen realistischen Vergleich verschiedener Photovoltaikangebote.
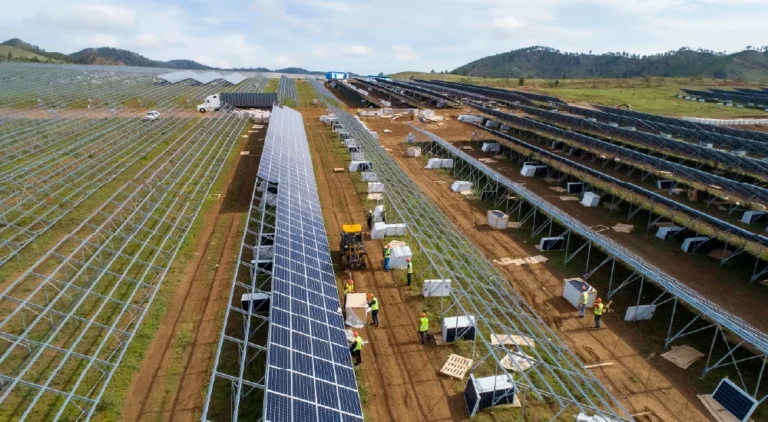
Die jährliche Stromproduktion ist eine zentrale Grundlage jeder Renditeberechnung. Sie hängt insbesondere von der Sonneneinstrahlung am Standort, der installierten Leistung, der Ausrichtung der Module und möglichen Verschattungen ab.
Ein hoher technischer Stromertrag bedeutet allerdings nicht automatisch einen hohen finanziellen Ertrag. Entscheidend ist auch, zu welchen Preisen der produzierte Strom verkauft werden kann. Besonders bei größeren Anlagen beeinflussen die Vermarktungsstrategie und die vertraglichen Bedingungen die Einnahmen.
Neben einer möglichen EEG-Förderung kommen beispielsweise die Direktvermarktung und langfristige Stromlieferverträge infrage. Je nach Projekt können unterschiedliche Erlösmodelle kombiniert werden. Dabei müssen Vermarktungskosten, Marktpreisrisiken und technische Anforderungen berücksichtigt werden.
Ein Batteriespeicher kann zusätzliche Flexibilität ermöglichen. Er kann Strom zeitlich verschieben und gegebenenfalls weitere Marktchancen erschließen. Die tatsächlichen Mehrerlöse hängen jedoch von der Betriebsstrategie, den Strompreisen, der Speicherkapazität und den vertraglichen Regelungen ab.
Weitere Grundlagen zur Ertragsbewertung findest du im MTS-Ratgeber PV-Ertragsrechner. Eine Ertragsprognose sollte stets von einer wirtschaftlichen Erlösprognose unterschieden werden.
Sonneneinstrahlung und Technik bestimmen die Stromproduktion.
Verträge und Marktpreise beeinflussen die Einnahmen.
Wartung, Pacht und Versicherung reduzieren den Überschuss.
Ausfälle und schwankende Erlöse müssen eingeplant werden.
Die vier Faktoren zeigen, warum eine Renditeprognose nicht allein aus dem Kaufpreis und dem erwarteten Jahresertrag abgeleitet werden kann. Technische Leistung, erzielbare Strompreise und laufende Ausgaben müssen gemeinsam betrachtet werden.
Besonders wichtig ist das Zusammenspiel zwischen Stromproduktion und Vermarktung. Eine Anlage kann technisch zuverlässig arbeiten und dennoch geringere Einnahmen erzielen, wenn die Strompreise während der Einspeisung niedrig ausfallen.
Investoren sollten daher nicht nur die prognostizierte Rendite vergleichen, sondern auch die Qualität der zugrunde liegenden Annahmen. Dazu gehören Ertragsgutachten, nachvollziehbare Vermarktungsverträge und eine vollständige Kostenübersicht.
Bei einer gewerblichen Photovoltaikanlage fallen über die gesamte Betriebsdauer laufende Kosten an. Dazu zählen die technische und kaufmännische Betriebsführung, regelmäßige Wartungen, Versicherungen, Grundstückspacht und Kosten für die Stromvermarktung.
Hinzu kommen mögliche Reparaturen, der Austausch einzelner Komponenten sowie Rückstellungen für den späteren Rückbau. Bei Batteriespeichern müssen außerdem die technische Alterung und mögliche Ersatzinvestitionen berücksichtigt werden.
Im Ohana-Ausgangsartikel wird für die dort betrachteten Projekte eine Betriebskostenquote von rund 14 bis 16 Prozent der jährlichen Stromerlöse angesetzt. Diese Größenordnung kann als Vergleichswert dienen, sollte aber nicht pauschal auf jede Photovoltaikanlage übertragen werden.
Die tatsächlichen Kosten hängen unter anderem von der Anlagengröße, dem Standort, den Serviceverträgen und der technischen Ausstattung ab. Besonders bei langfristigen Verträgen ist außerdem entscheidend, ob die Vergütung der Dienstleister mit der Inflation steigt.
Wer ein Investment bewertet, sollte deshalb sämtliche Betriebskostenpositionen einzeln nachvollziehen können. Eine ungewöhnlich niedrige Kostenprognose ist nicht automatisch falsch, benötigt aber eine nachvollziehbare Begründung.
Batteriespeicher gewinnen bei gewerblichen Photovoltaikprojekten an Bedeutung. Sie ermöglichen es, erzeugten Strom zwischenzuspeichern und zu einem späteren Zeitpunkt einzuspeisen. Dadurch kann eine Anlage flexibler auf schwankende Strompreise reagieren.
Allerdings ist ein Speicher nicht automatisch ein Renditegarant. Die zusätzlichen Einnahmen müssen den Investitionskosten, dem Eigenverbrauch des Speichers, der technischen Alterung und den laufenden Betriebskosten gegenübergestellt werden.
Besonders wichtig ist die konkrete Betriebsstrategie. Soll der Speicher ausschließlich Solarstrom aufnehmen, am Strommarkt handeln oder mehrere Anwendungen kombinieren? Welche Erlöse tatsächlich möglich sind, hängt von der technischen Auslegung, den Marktbedingungen und den geltenden regulatorischen Vorgaben ab.
Auch mögliche Einschränkungen durch Netzanschlussbedingungen oder Förderregelungen müssen berücksichtigt werden. Nicht jede theoretisch attraktive Handelsstrategie lässt sich bei jedem Projekt praktisch umsetzen.
Eine seriöse Wirtschaftlichkeitsrechnung stellt deshalb die Variante mit Speicher der Variante ohne Speicher gegenüber. Nur wenn die zusätzlichen Erlöse und wirtschaftlichen Vorteile die Mehrkosten rechtfertigen, verbessert der Speicher tatsächlich die Rendite.
Ein besonders kritischer Punkt bei der Bewertung von Photovoltaik-Direktinvestments ist die steuerliche Behandlung. Gewerbliche Investitionen können unter bestimmten Voraussetzungen steuerliche Abschreibungsmöglichkeiten eröffnen. Dazu gehören beispielsweise die reguläre Abschreibung und bei begünstigten Betrieben der Investitionsabzugsbetrag.
Ein steuerlicher Abzug reduziert jedoch zunächst die steuerliche Bemessungsgrundlage. Er ist nicht mit einem zusätzlichen Zahlungseingang aus dem Betrieb der Anlage gleichzusetzen.
Angenommen, eine Investition ermöglicht im ersten Jahr eine steuerliche Entlastung. Diese kann die kurzfristige Liquidität verbessern. Gleichzeitig entstehen durch den Anlagenbetrieb künftig steuerpflichtige Einnahmen, während sich die verbleibende Abschreibungsbasis verändert.
Problematisch wird eine Renditeberechnung, wenn sie eine anfängliche Steuerentlastung vollständig als zusätzlichen Gewinn behandelt, spätere steuerliche Belastungen aber nicht berücksichtigt. Dadurch kann die ausgewiesene Gesamtrendite zu hoch erscheinen.
Der Investitionsabzugsbetrag nach § 7g EStG ist zudem an konkrete gesetzliche Voraussetzungen gebunden. Bei bestimmten nach § 3 Nr. 72 EStG steuerbefreiten Photovoltaikanlagen ist seine Anwendung ausgeschlossen. Für die steuerliche Bewertung eines Direktinvestments müssen deshalb immer die individuellen betrieblichen Verhältnisse geprüft werden.
Abschreibungen können die Steuerbelastung zeitlich beeinflussen und die Liquidität verbessern. Sie erhöhen aber nicht automatisch den wirtschaftlichen Stromertrag. Eine vollständige Renditeberechnung berücksichtigt sowohl steuerliche Entlastungen als auch spätere Steuerzahlungen und die verbleibende Abschreibungsbasis.
Wie stark die tatsächlichen Ergebnisse von einzelnen Annahmen abhängen, zeigt eine vereinfachte Modellrechnung. Ausgangspunkt ist eine gewerbliche Photovoltaikanlage mit einer Investitionssumme von 200.000 Euro und einer Betrachtungsdauer von 20 Jahren.
Das zugrunde liegende Beispiel aus dem Ohana-Artikel geht von einer Anlage mit rund 190 kWp und Batteriespeicher aus. Über die Laufzeit werden Stromerlöse von rund 575.000 Euro und Betriebskosten von rund 81.000 Euro angenommen.
Daraus ergibt sich ein rechnerischer operativer Überschuss von etwa 494.000 Euro vor Steuern und vor Berücksichtigung der ursprünglichen Investitionsauszahlung. Nach Abzug der Investitionskosten verbleiben rechnerisch 294.000 Euro vor Ertragsteuern.
Die folgende Tabelle stellt diese vereinfachte Rechnung dar. Sie ist keine vollständige steuerliche Prognose: Die tatsächliche Besteuerung erfolgt grundsätzlich jahresbezogen und hängt unter anderem vom Zeitpunkt der Abschreibungen, der Einkommenssituation und der Rechtsform ab.
Die Modellrechnung verdeutlicht, dass hohe Gesamterlöse nicht mit dem tatsächlichen Gewinn gleichgesetzt werden dürfen. Von den erwirtschafteten Einnahmen müssen zunächst sämtliche Betriebskosten abgezogen werden. Anschließend ist auch das ursprünglich investierte Kapital zu berücksichtigen.
Der verbleibende rechnerische Überschuss von 294.000 Euro ist noch kein endgültiger Gewinn nach Steuern. Die tatsächliche Steuerbelastung hängt vom zeitlichen Verlauf der Einnahmen, den zulässigen Abschreibungen und den persönlichen beziehungsweise betrieblichen Steuerverhältnissen ab.
Außerdem lässt sich aus dem Gesamtüberschuss allein keine aussagekräftige jährliche Rendite ableiten. Dafür müssen die einzelnen Zahlungsströme und ihre Zeitpunkte betrachtet werden. Eine Auszahlung im zweiten Betriebsjahr ist wirtschaftlich anders zu bewerten als eine gleich hohe Auszahlung im zwanzigsten Jahr.
Für eine professionelle Investitionsentscheidung sollten daher zusätzlich Kapitalwert, interner Zinsfuß und die jährlichen verfügbaren Zahlungsüberschüsse ermittelt werden. Auch eine mögliche Fremdfinanzierung verändert das Ergebnis.
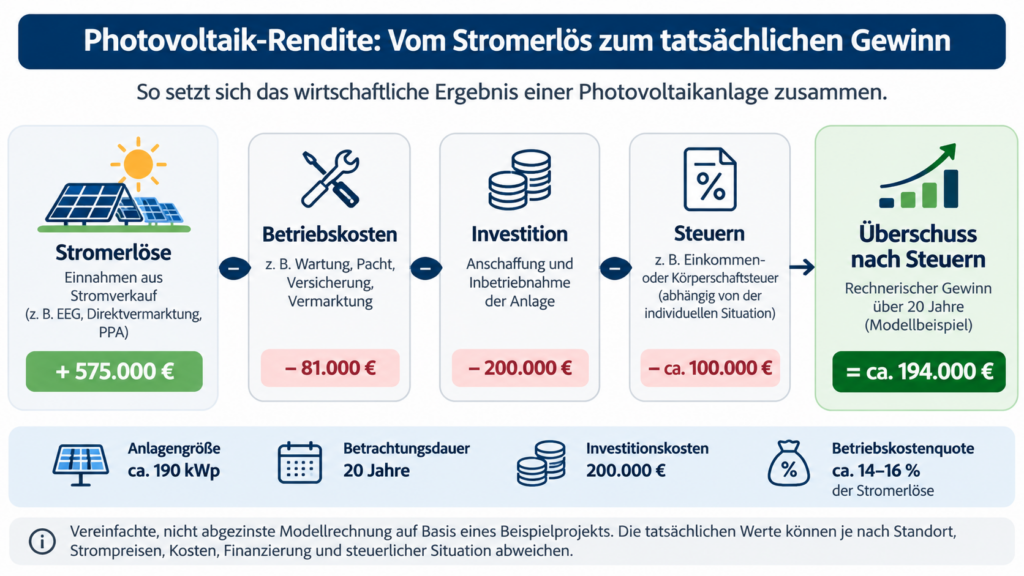
Das Schaubild verdeutlicht, warum hohe Stromerlöse nicht automatisch eine hohe Photovoltaik-Rendite bedeuten. Erst nach Abzug der laufenden Betriebskosten und der ursprünglichen Investition lässt sich der rechnerische Überschuss vor Steuern bestimmen. Im dargestellten Beispiel beträgt dieser 294.000 Euro über 20 Jahre.
Die tatsächliche Rendite hängt zusätzlich von der individuellen Steuerbelastung, der Finanzierung und dem zeitlichen Verlauf der Einnahmen ab. Die im Schaubild dargestellten Steuerkosten sind lediglich eine Modellannahme. Eine belastbare Renditeberechnung muss deshalb sämtliche Zahlungsströme und projektspezifischen Risiken berücksichtigen.
Viele problematische Renditeprognosen entstehen nicht durch einen einzelnen Rechenfehler. Häufig werden mehrere optimistische Annahmen kombiniert. Die folgenden Punkte verdienen deshalb besondere Aufmerksamkeit.
Eine Photovoltaikanlage kann über viele Jahre Strom produzieren. Trotzdem ist ihre wirtschaftliche Entwicklung nicht vollständig vorhersehbar. Zu den wichtigsten Unsicherheiten gehören Veränderungen der Strompreise, technische Störungen und mögliche zusätzliche Betriebskosten.
Auch die Alterung der Module spielt eine Rolle. Mit zunehmender Betriebsdauer kann ihre Leistungsfähigkeit sinken. Bei Batteriespeichern kommen zusätzliche Faktoren wie Kapazitätsverlust, Wirkungsgrad und die Anzahl der Ladezyklen hinzu.
Ein weiteres Risiko entsteht durch Verzögerungen bei der Projektumsetzung. Wird der Netzanschluss später hergestellt als geplant, verschiebt sich möglicherweise auch der Beginn der Einnahmen. Bei fremdfinanzierten Projekten können währenddessen bereits Finanzierungskosten anfallen.
Darüber hinaus ist die Verfügbarkeit des eingesetzten Kapitals eingeschränkt. Ein gewerbliches PV-Direktinvestment lässt sich in der Regel nicht so einfach verkaufen wie ein börsengehandeltes Wertpapier. Der mögliche Verkaufspreis hängt vom Zustand der Anlage, den bestehenden Verträgen und den künftigen Ertragsaussichten ab.
Eine realistische Renditeplanung berücksichtigt deshalb nicht nur den erwarteten Normalbetrieb. Sie zeigt auch, wie sich das Ergebnis bei niedrigeren Strompreisen, höheren Betriebskosten oder einem verzögerten Projektstart verändert.
Wer mehrere Photovoltaikinvestments vergleicht, sollte nicht ausschließlich auf die höchste ausgewiesene Rendite achten. Zwei Projekte können mit ähnlichen Prozentwerten beworben werden und dennoch unterschiedliche Risiken und Zahlungsströme aufweisen.
Besonders wichtig ist eine einheitliche Berechnungsgrundlage. Bei einem Angebot kann die Rendite vor Steuern und ohne Finanzierungskosten angegeben sein, während ein anderes bereits bestimmte Kosten berücksichtigt. Ohne diese Unterscheidung sind die Werte kaum vergleichbar.
Auch die Annahmen zur Stromvermarktung sollten nachvollziehbar sein. Langfristige Stromlieferverträge können eine andere Erlösstruktur besitzen als eine Vermarktung am kurzfristigen Strommarkt. Beide Modelle haben spezifische Chancen und Risiken.
Zusätzlich sollten Investoren prüfen, ob Ertragsgutachten, Netzanschlussbedingungen, Wartungsverträge und Versicherungsnachweise vorliegen. Diese Unterlagen sind für die Beurteilung häufig aussagekräftiger als eine einzelne Renditekennzahl.
Weitere Grundlagen zur finanziellen Bewertung gewerblicher Anlagen erläutert der MTS-Ratgeber Wirtschaftlichkeit von Photovoltaikanlagen. Entscheidend bleibt, die projektspezifischen Zahlen selbst nachzuvollziehen.
Neben den Unterlagen des Projektanbieters sollten Investoren unabhängige Informationen heranziehen. Besonders hilfreich sind Untersuchungen zu Stromgestehungskosten, technischen Entwicklungen und den wirtschaftlichen Rahmenbedingungen von Photovoltaikanlagen.
Das Fraunhofer-Institut für Solare Energiesysteme ISE veröffentlicht regelmäßig Forschungsergebnisse zur Photovoltaik und zur Entwicklung der Energiewirtschaft. Solche Untersuchungen können helfen, technische und wirtschaftliche Annahmen besser einzuordnen.
Für die Bewertung der Stromvermarktung sind außerdem die jeweils geltenden gesetzlichen Rahmenbedingungen relevant. Förderregelungen, Direktvermarktungspflichten und Marktpreisrisiken unterscheiden sich je nach Anlagentyp und Inbetriebnahmezeitpunkt.
Unabhängige Studien ersetzen jedoch keine individuelle Projektprüfung. Eine allgemeine Aussage über günstige Stromgestehungskosten bedeutet nicht automatisch, dass eine bestimmte Anlage eine hohe Investorenrendite erzielt.
Erst die Verbindung aus belastbaren Projektdaten, nachvollziehbaren Verträgen und einer vollständigen Finanzplanung ermöglicht eine fundierte wirtschaftliche Einschätzung.
Die sogenannte Photovoltaik Rendite Lüge ist kein Beleg dafür, dass Solaranlagen grundsätzlich unrentabel sind. Photovoltaik kann eine wirtschaftlich interessante Sachwertinvestition darstellen. Entscheidend ist jedoch, ob die erwarteten Einnahmen und sämtliche Kosten realistisch berechnet werden.
Besonders kritisch sollten Investoren auf die Stromvermarktung, die laufenden Betriebskosten und die steuerliche Behandlung achten. Hohe Stromerlöse führen nicht automatisch zu einer hohen Nettorendite. Auch Abschreibungen dürfen nicht mit zusätzlichen Einnahmen aus dem Anlagenbetrieb verwechselt werden.
Die langfristige Wirtschaftlichkeit hängt zudem von technischen und wirtschaftlichen Risiken ab. Schwankende Strompreise, Reparaturen, die Alterung von Komponenten und mögliche Verzögerungen können die tatsächlichen Ergebnisse verändern.
Eine seriöse Kalkulation stellt deshalb nicht nur ein optimistisches Szenario dar. Sie zeigt auch, wie sich niedrigere Erlöse oder höhere Kosten auf die Investition auswirken. Dabei sollten die zeitlichen Zahlungsströme und die Kapitalbindung berücksichtigt werden.
Wer diese Faktoren sorgfältig prüft, kann übertriebene Renditeversprechen besser erkennen und Photovoltaikprojekte anhand ihrer tatsächlichen wirtschaftlichen Qualität vergleichen. Nicht die höchste beworbene Prozentzahl entscheidet, sondern eine transparente und nachvollziehbare Gesamtberechnung.
Sie interessieren sich für eine gewerbliche Photovoltaikanlage als Kapitalanlage? Auf dem Marktplatz von Milk the Sun können Sie sich über verfügbare PV-Projekte informieren. Vergleichen Sie Investitionskosten, Ertragsannahmen und wirtschaftliche Rahmenbedingungen, bevor Sie eine Entscheidung treffen.
Hinweis: Dieser Ratgeber dient ausschließlich der allgemeinen Information und stellt keine individuelle Anlage-, Steuer- oder Rechtsberatung dar. Renditeprognosen sind keine Garantie für zukünftige Ergebnisse.
Seit 2012 Europas führender PV-Marktplatz – die bewährte Anlaufstelle für den Kauf und Verkauf gewerblicher Photovoltaikanlagen.