Anlagehorizont
Wie viele Jahre bleiben bis zum Ruhestand?
Die Altersvorsorge ab 40 bietet noch viele Möglichkeiten, Vermögen für den Ruhestand aufzubauen. Erfahren Sie, wie Sie Ihre Rentenlücke berechnen und welche Rolle ETFs, Rentenversicherungen, Immobilien und Photovoltaik spielen können.
Mit 40 Jahren beginnt für viele Menschen eine wichtige Phase der finanziellen Planung. Das Einkommen ist häufig gestiegen, berufliche Entscheidungen sind gefestigter und der Ruhestand rückt langsam näher. Gleichzeitig stellt sich die Frage, ob die bisherige Altersvorsorge ausreicht, um den gewünschten Lebensstandard später zu finanzieren.
Wer erst mit 40 beginnt, zusätzliches Vermögen aufzubauen, hat dennoch einen langfristigen Anlagehorizont. Bei einem geplanten Renteneintritt mit 67 Jahren bleiben beispielsweise noch 27 Jahre für regelmäßige Einzahlungen und den möglichen Vermögensaufbau.
Die passende Strategie hängt von mehreren Faktoren ab. Neben dem Einkommen und bereits vorhandenen Rücklagen spielen die berufliche Situation, die familiären Verpflichtungen und die persönliche Risikobereitschaft eine wichtige Rolle.
Für Angestellte können die betriebliche Altersversorgung und private Sparpläne interessant sein. Selbstständige und Unternehmer müssen häufig stärker eigenständig vorsorgen und können unter bestimmten Voraussetzungen steuerlich geförderte Anlageformen nutzen.
Auch Sachwertinvestitionen wie Immobilien oder Photovoltaikanlagen können ergänzende Bausteine darstellen. Entscheidend ist jedoch, dass die einzelnen Anlagen zur persönlichen Finanzplanung passen.
Dieser Ratgeber erklärt, wie sich die Altersvorsorge ab 40 sinnvoll strukturieren lässt und welche Chancen und Risiken die verschiedenen Möglichkeiten bieten.
Der Aufbau einer zusätzlichen Altersvorsorge ist auch ab dem 40. Lebensjahr sinnvoll. Zwar steht weniger Zeit zur Verfügung als bei einem Sparbeginn mit 20 oder 25 Jahren, dennoch kann ein Zeitraum von mehr als zwei Jahrzehnten einen erheblichen Unterschied machen.
Besonders regelmäßige Einzahlungen ermöglichen es, über die Jahre ein zusätzliches Vermögen aufzubauen. Bei renditeorientierten Anlagen kann außerdem der Zinseszinseffekt eine wichtige Rolle spielen.
Gleichzeitig sollten Anleger ihre finanzielle Situation realistisch bewerten. Wer mit 40 Jahren bereits über Rücklagen verfügt, kann anders planen als jemand, der zunächst Schulden abbauen oder einen finanziellen Notgroschen aufbauen muss.
Auch die gewünschte Flexibilität ist entscheidend. Während manche Vorsorgeprodukte langfristige vertragliche Bindungen vorsehen, können andere Geldanlagen grundsätzlich leichter verkauft oder angepasst werden.
Eine erfolgreiche Altersvorsorge muss deshalb nicht aus einem einzigen Produkt bestehen. Häufig ist eine Kombination aus unterschiedlichen Vorsorgeformen und Anlageklassen sinnvoller.
Vier Grundlagen für die Altersvorsorge ab 40:
Wie viele Jahre bleiben bis zum Ruhestand?
Welcher Betrag kann regelmäßig zurückgelegt werden?
Welche Rentenansprüche und Rücklagen bestehen bereits?
Welche Anlagen passen zu Renditezielen und Risiken?
Bevor zusätzliche Vorsorgeprodukte ausgewählt werden, sollte zunächst die persönliche Rentenlücke ermittelt werden. Sie beschreibt die Differenz zwischen dem voraussichtlichen Einkommen im Ruhestand und dem Betrag, der zur Finanzierung des gewünschten Lebensstandards benötigt wird.
Eine wichtige Grundlage bildet die Renteninformation der Deutschen Rentenversicherung. Sie enthält Angaben zu bisher erworbenen Rentenansprüchen und möglichen zukünftigen Leistungen.
Allerdings müssen die dort ausgewiesenen Beträge richtig eingeordnet werden. Die tatsächliche spätere Rente hängt unter anderem von weiteren Beitragszahlungen und der Entwicklung der gesetzlichen Rahmenbedingungen ab.
Außerdem sollten Anleger berücksichtigen, dass von der gesetzlichen Rente gegebenenfalls Steuern sowie Kranken- und Pflegeversicherungsbeiträge abgehen.
Die Deutsche Rentenversicherung erklärt die Angaben der Renteninformation und bietet Möglichkeiten zur individuellen Beratung.
Für die Planung sollten neben der gesetzlichen Rente auch betriebliche Versorgungsansprüche, private Rentenverträge, vorhandenes Vermögen und mögliche weitere Einnahmen berücksichtigt werden.
Erst wenn diese Werte bekannt sind, lässt sich abschätzen, wie viel zusätzliches Kapital für den Ruhestand benötigt wird.
Angenommen, eine heute 40-jährige Person möchte im Ruhestand monatlich 3.000 Euro zur Verfügung haben. Nach einer vereinfachten Schätzung stehen ihr später aus gesetzlicher und betrieblicher Altersversorgung zusammen 2.100 Euro netto pro Monat zur Verfügung.
Die monatliche Rentenlücke beträgt damit 900 Euro.
3.000 € - 2.100 € = 900 €
Auf ein Jahr gerechnet ergibt sich ein zusätzlicher Finanzierungsbedarf von 10.800 Euro.
Diese Berechnung dient zunächst nur der Orientierung. Sie berücksichtigt noch nicht, wie lange die zusätzliche Versorgung benötigt wird, wie sich die Kaufkraft entwickelt oder welche Erträge aus dem angesparten Kapital entstehen.
Auch größere einmalige Ausgaben, beispielsweise für Gesundheit, Wohnen oder Reparaturen, können im Ruhestand relevant werden.
Wer seine Altersvorsorge ab 40 plant, sollte deshalb nicht nur einen monatlichen Zielbetrag festlegen, sondern verschiedene Szenarien für den späteren Finanzbedarf berücksichtigen.
Die Beispielrechnung zeigt, warum die Rentenlücke ein wichtiger Ausgangspunkt der Altersvorsorge ist. Selbst eine monatliche Differenz von einigen Hundert Euro kann über viele Jahre einen erheblichen zusätzlichen Finanzierungsbedarf verursachen.
Allerdings sollte die Rentenlücke nicht mit einer festen Kapitalsumme gleichgesetzt werden. Wie viel Vermögen tatsächlich benötigt wird, hängt unter anderem von der geplanten Entnahmedauer, der Inflation und den während des Ruhestands erzielten Anlageerträgen ab.
Auch die persönliche Lebenssituation kann sich verändern. Wer im Alter keine Miete mehr zahlen muss, hat möglicherweise einen geringeren monatlichen Finanzbedarf. Umgekehrt können zusätzliche Ausgaben entstehen.
Eine langfristige Finanzplanung sollte deshalb regelmäßig überprüft und an neue Entwicklungen angepasst werden.
Ein heute ausreichendes Einkommen besitzt in 20 oder 25 Jahren möglicherweise eine deutlich geringere Kaufkraft. Bei einer angenommenen Inflation von zwei Prozent jährlich entsprechen 3.000 Euro heutiger Kaufkraft nach 25 Jahren rund 4.922 Euro. Die tatsächliche Inflation kann davon abweichen. Bei der Altersvorsorge sollten deshalb nominale Beträge und reale Kaufkraft getrennt betrachtet werden.
Für den zusätzlichen Vermögensaufbau stehen unterschiedliche Anlage- und Vorsorgeformen zur Verfügung. Welche davon geeignet sind, hängt vor allem von der beruflichen Situation, dem vorhandenen Vermögen und den persönlichen Zielen ab.
Angestellte können beispielsweise eine betriebliche Altersversorgung nutzen und zusätzlich privat investieren. Selbstständige müssen ihre Versorgung häufig stärker eigenständig organisieren und können unter bestimmten Voraussetzungen eine Basisrente in Betracht ziehen.
Daneben kommen breit gestreute ETFs, klassische Sparanlagen und Sachwerte wie Immobilien oder Photovoltaik-Direktinvestments infrage.
Diese Möglichkeiten unterscheiden sich hinsichtlich der Renditechancen, Risiken, Kosten und Verfügbarkeit des Kapitals.
Besonders wichtig ist die Unterscheidung zwischen Vorsorgeprodukten mit späteren Rentenzahlungen und Kapitalanlagen, aus denen Anleger selbst ein zusätzliches Einkommen im Ruhestand finanzieren können.
Die folgende Übersicht zeigt die wichtigsten Unterschiede.
Ein ETF-Sparplan kann eine Möglichkeit sein, über viele Jahre regelmäßig Vermögen aufzubauen. ETFs bilden beispielsweise einen Aktienindex ab und ermöglichen damit eine Beteiligung an zahlreichen Unternehmen.
Besonders breit gestreute Aktien-ETFs können das Risiko einzelner Unternehmen reduzieren. Dennoch bleiben sie den Schwankungen des Aktienmarkts ausgesetzt.
Ein Vorteil liegt in der Flexibilität. Anleger können ihre Sparrate häufig anpassen und bei Bedarf Fondsanteile verkaufen. Allerdings können Verkäufe während schwacher Marktphasen mit Verlusten verbunden sein.
Für die Altersvorsorge ab 40 kann ein langer Anlagehorizont hilfreich sein, weil zwischenzeitliche Kursschwankungen möglicherweise ausgeglichen werden können. Eine Garantie dafür besteht jedoch nicht.
Auch die laufenden Kosten sollten berücksichtigt werden. Sie beeinflussen die langfristige Nettorendite.
Die Verbraucherzentrale erläutert verschiedene Möglichkeiten der Altersvorsorge und bewertet breit gestreute ETF-Sparpläne als wichtigen möglichen Baustein des privaten Vermögensaufbaus.
Anleger sollten jedoch darauf achten, dass ihr Aktienanteil zur persönlichen Risikobereitschaft und zur verbleibenden Zeit bis zur geplanten Entnahme passt.
Die betriebliche Altersversorgung ermöglicht es Arbeitnehmern, über den Arbeitgeber zusätzlich für den Ruhestand vorzusorgen. Eine verbreitete Form ist die Entgeltumwandlung, bei der ein Teil des Bruttogehalts für die Altersversorgung verwendet wird.
Unter den gesetzlichen Voraussetzungen muss der Arbeitgeber bei bestimmten Formen der Entgeltumwandlung einen Zuschuss von 15 Prozent leisten, soweit er durch die Entgeltumwandlung Sozialversicherungsbeiträge einspart.
Ein höherer freiwilliger Arbeitgeberbeitrag kann die Wirtschaftlichkeit verbessern. Dennoch sollten Arbeitnehmer die Vertragskosten und die späteren Leistungen genau prüfen.
Zu berücksichtigen ist außerdem, dass die Entgeltumwandlung die Ansprüche aus der gesetzlichen Rentenversicherung und anderen Sozialleistungen beeinflussen kann.
Auch die spätere Besteuerung sowie mögliche Kranken- und Pflegeversicherungsbeiträge auf Betriebsrenten sind relevant.
Für Angestellte ab 40 kann die betriebliche Altersversorgung eine Ergänzung darstellen. Ob sie gegenüber anderen Anlageformen vorteilhaft ist, hängt insbesondere von der Arbeitgeberbeteiligung und den Vertragsbedingungen ab.
Die Basisrente, häufig auch Rürup-Rente genannt, ist insbesondere für Selbstständige und Personen mit höherem steuerpflichtigem Einkommen eine mögliche Form der Altersvorsorge. Beiträge können innerhalb der gesetzlichen Höchstgrenzen als Altersvorsorgeaufwendungen steuerlich berücksichtigt werden.
Im Gegenzug ist das angesparte Kapital langfristig gebunden. Die Basisrente ist grundsätzlich auf eine lebenslange Rentenzahlung ausgerichtet. Eine freie Kapitalauszahlung ist nicht vorgesehen.
Auch private Rentenversicherungen können eine lebenslange Versorgung ermöglichen. Je nach Vertrag unterscheiden sich jedoch die Kosten, Garantien, Anlagemöglichkeiten und Auszahlungsbedingungen erheblich.
Besonders fondsgebundene Verträge sind von der Entwicklung der zugrunde liegenden Kapitalmärkte abhängig. Hohe Abschluss- und Verwaltungskosten können die Rendite deutlich reduzieren.
Für die Altersvorsorge ab 40 sollten deshalb nicht allein mögliche Steuervorteile ausschlaggebend sein. Entscheidend ist, welche Leistungen nach Kosten und Steuern tatsächlich zu erwarten sind.
Wer eine Rentenversicherung abschließen möchte, sollte die garantierten und prognostizierten Leistungen sowie die Bedingungen für eine vorzeitige Vertragsbeendigung sorgfältig vergleichen.
Immobilien gehören zu den klassischen Möglichkeiten, langfristig Vermögen aufzubauen. Sie können entweder selbst genutzt oder vermietet werden.
Bei einer selbst genutzten Immobilie steht häufig die Reduzierung der Wohnkosten im Ruhestand im Vordergrund. Wer bis zum Renteneintritt einen wesentlichen Teil seiner Finanzierung zurückgezahlt hat, kann seine laufenden Ausgaben möglicherweise deutlich senken.
Vermietete Immobilien können dagegen zusätzliche Einnahmen erzielen. Die tatsächliche Rendite hängt unter anderem von den Mieteinnahmen, Finanzierungskosten, Instandhaltungsausgaben und möglichen Leerständen ab.
Auch der Standort spielt eine wichtige Rolle. Veränderungen der regionalen Nachfrage können die Vermietbarkeit und den späteren Verkaufspreis beeinflussen.
Ein Nachteil ist die vergleichsweise hohe Kapitalbindung. Immobilien lassen sich in der Regel nicht so kurzfristig und unkompliziert verkaufen wie börsengehandelte Wertpapiere.
Für Anleger ab 40 ist deshalb besonders wichtig, dass die Finanzierung langfristig tragfähig bleibt und ausreichend Rücklagen für unerwartete Ausgaben vorhanden sind.
Immobilien können einen sinnvollen Vorsorgebaustein darstellen, sollten jedoch nicht automatisch als risikofreie Geldanlage betrachtet werden.
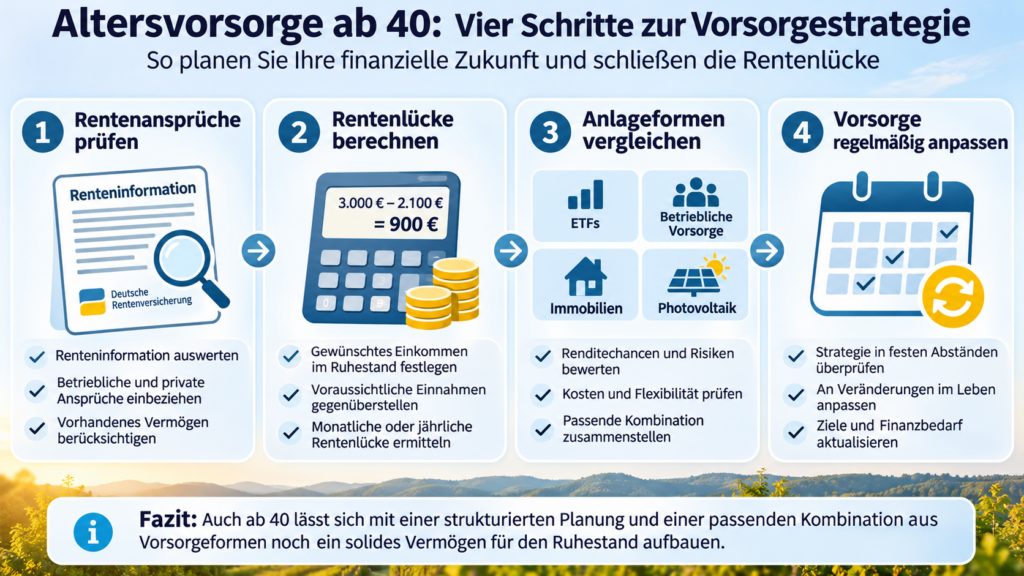
Neben klassischen Finanzanlagen können Photovoltaik-Direktinvestments eine ergänzende Möglichkeit für den langfristigen Vermögensaufbau darstellen. Dabei erwerben Anleger je nach Vertragsgestaltung eine konkrete Photovoltaikanlage oder einen abgegrenzten Anlagenteil.
Die Anlage erzeugt Strom, der über geeignete Vermarktungsmodelle verkauft wird. Aus diesen Einnahmen müssen die laufenden Betriebskosten und gegebenenfalls Finanzierungsaufwendungen gedeckt werden.
Für die Altersvorsorge kann ein solches Investment interessant sein, wenn die erwarteten Zahlungsüberschüsse langfristig zur persönlichen Finanzplanung passen.
Allerdings unterscheiden sich Photovoltaik-Direktinvestments wesentlich von klassischen Rentenprodukten. Sie garantieren weder eine lebenslange Rentenzahlung noch einen bestimmten Kapitalwert zum Ruhestand.
Die tatsächlichen Einnahmen hängen unter anderem von der Stromproduktion, der technischen Verfügbarkeit, den Vermarktungsverträgen und den Betriebskosten ab.
Auch die Möglichkeit, die Anlage später zu verkaufen, sollte berücksichtigt werden. Ein kurzfristiger Verkauf ist nicht immer möglich und kann mit wirtschaftlichen Nachteilen verbunden sein.
Für die Altersvorsorge ab 40 kommt ein PV-Direktinvestment deshalb vor allem als ergänzender Sachwertbaustein infrage, nicht als vollständiger Ersatz für eine breit aufgestellte Ruhestandsplanung.
Die Wirtschaftlichkeit eines Photovoltaik-Direktinvestments hängt davon ab, welche Stromerlöse während der Betriebsdauer tatsächlich erzielt werden und welche Kosten entstehen.
Zu den wesentlichen Einflussfaktoren gehören die installierte Leistung, die Sonneneinstrahlung am Standort, die technische Verfügbarkeit und die Art der Stromvermarktung.
Auch Wartung, Versicherung, Betriebsführung und mögliche Ersatzinvestitionen müssen berücksichtigt werden. Besonders bei einer langfristigen Altersvorsorgestrategie sollten diese Ausgaben nicht unterschätzt werden.
Ein weiteres wichtiges Kriterium ist die zeitliche Verteilung der Zahlungsströme. Ein Projekt kann in den ersten Betriebsjahren andere Überschüsse erzielen als gegen Ende seiner wirtschaftlichen Nutzungsdauer.
Für Anleger ist deshalb entscheidend, nicht nur die prognostizierte Jahresrendite zu betrachten. Auch die tatsächlichen Ein- und Auszahlungen sowie mögliche Veränderungen der Strommarktbedingungen sind relevant.
Wie sich die Wirtschaftlichkeit solcher Anlagen beurteilen lässt, erläutert unser Ratgeber Solarpark-Rendite berechnen und richtig bewerten.
Eine sorgfältige Prüfung sollte verschiedene Ertragsszenarien enthalten und mögliche Risiken für die langfristige Vermögensplanung berücksichtigen.
Bei gewerblichen Photovoltaik-Direktinvestments können unter bestimmten Voraussetzungen steuerliche Gestaltungsmöglichkeiten bestehen. Dazu gehören insbesondere der Investitionsabzugsbetrag und verschiedene Abschreibungsformen.
Der Investitionsabzugsbetrag nach § 7g Einkommensteuergesetz ermöglicht es begünstigten Betrieben, bis zu 50 Prozent der voraussichtlichen Anschaffungs- oder Herstellungskosten eines begünstigten Wirtschaftsguts bereits vor der Investition gewinnmindernd zu berücksichtigen.
Dabei gelten unter anderem betriebliche Voraussetzungen und gesetzliche Höchstgrenzen. Nicht jede Photovoltaikanlage und nicht jedes Beteiligungsmodell erfüllt diese Anforderungen.
Zusätzlich können reguläre Abschreibungen und gegebenenfalls Sonderabschreibungen relevant sein. Die konkrete steuerliche Behandlung hängt vom Investitionszeitpunkt, der betrieblichen Zuordnung und den jeweils geltenden Vorschriften ab.
Für Unternehmer und Selbstständige mit höherem steuerpflichtigem Gewinn können solche Instrumente die Liquiditätsplanung beeinflussen.
Wichtig ist jedoch, dass steuerliche Vorteile nicht mit einer zusätzlichen Rendite aus dem Anlagenbetrieb gleichgesetzt werden dürfen. Eine Steuerentlastung verändert die individuelle Steuerbelastung, während die wirtschaftlichen Einnahmen weiterhin aus dem Betrieb der Anlage entstehen.
Vor einer Investition sollten Anleger deshalb gemeinsam mit einer steuerlichen Fachperson prüfen, welche Gestaltungsmöglichkeiten tatsächlich bestehen.
Der Investitionsabzugsbetrag und steuerliche Abschreibungen können bei geeigneten gewerblichen Photovoltaikinvestitionen relevant sein. Sie garantieren jedoch weder eine bestimmte Rendite noch regelmäßige Einnahmen im Ruhestand. Entscheidend bleibt, ob die Investition wirtschaftlich tragfähig ist und zur persönlichen Vorsorgestrategie passt.
Eine erfolgreiche Altersvorsorge sollte auf die persönliche Lebenssituation abgestimmt sein. Bevor konkrete Produkte oder Investitionen ausgewählt werden, empfiehlt es sich, die wichtigsten finanziellen Grundlagen zu prüfen.
Besonders bei langfristigen Sachwertinvestitionen sollten Anleger außerdem berücksichtigen, wann sie auf das eingesetzte Kapital wieder zugreifen müssen.
Die beste Altersvorsorge ab 40 besteht deshalb nicht zwangsläufig aus dem Produkt mit der höchsten erwarteten Rendite. Entscheidend ist eine Kombination, die Sicherheit, Vermögensaufbau und ausreichende Flexibilität miteinander verbindet.
Angestellte und Selbstständige stehen bei der Altersvorsorge häufig vor unterschiedlichen Herausforderungen. Während viele Arbeitnehmer über die gesetzliche Rentenversicherung abgesichert sind, hängt die Versorgung von Selbstständigen stärker von ihrer jeweiligen beruflichen und versicherungsrechtlichen Situation ab.
Für Angestellte kann es sinnvoll sein, zunächst die vorhandenen Rentenansprüche und die Möglichkeiten der betrieblichen Altersversorgung zu prüfen. Ergänzend kommen private Sparpläne und andere Kapitalanlagen infrage.
Selbstständige müssen dagegen besonders darauf achten, welche laufenden Vorsorgebeiträge erforderlich sind und wie sie auch bei schwankenden Einnahmen langfristig Vermögen aufbauen können.
Unternehmer mit höherem Einkommen können zusätzlich prüfen, ob steuerlich begünstigte Vorsorgeformen oder gewerbliche Sachwertinvestitionen zu ihrer Situation passen.
Unabhängig von der beruflichen Stellung sollte die Altersvorsorge nicht ausschließlich auf eine einzige Anlageform ausgerichtet sein.
Eine Kombination aus unterschiedlichen Vermögenswerten kann helfen, einzelne Risiken zu begrenzen. Dabei müssen die Anlagen hinsichtlich Liquidität, Laufzeit und Risikoprofil zueinander passen.
Auch bestehende Verträge sollten regelmäßig überprüft werden. Hohe Kosten oder unpassende Vertragsbedingungen können den langfristigen Vermögensaufbau beeinträchtigen.
Die Altersvorsorge ab 40 bietet weiterhin zahlreiche Möglichkeiten, zusätzliche finanzielle Sicherheit für den Ruhestand aufzubauen. Entscheidend ist, frühzeitig die eigene Versorgungssituation zu analysieren und die persönliche Rentenlücke realistisch einzuschätzen.
Für den langfristigen Vermögensaufbau kommen unterschiedliche Vorsorgeformen infrage. ETF-Sparpläne, betriebliche Altersversorgung, Rentenversicherungen und Immobilien unterscheiden sich hinsichtlich Renditechancen, Risiken und Flexibilität.
Auch Photovoltaik-Direktinvestments können als ergänzende Sachwertanlage interessant sein. Sie ermöglichen eine Beteiligung an der Stromerzeugung und können unter geeigneten Voraussetzungen steuerliche Gestaltungsmöglichkeiten bieten.
Allerdings sind die Einnahmen aus einem PV-Investment nicht garantiert. Technische Risiken, Betriebskosten und Veränderungen der Stromvermarktung müssen bei der langfristigen Planung berücksichtigt werden.
Eine sinnvolle Altersvorsorgestrategie verbindet deshalb unterschiedliche Anlageformen und berücksichtigt sowohl die gewünschte Rendite als auch die Verfügbarkeit des Kapitals.
Wer seine Vorsorge regelmäßig überprüft und an veränderte Lebensumstände anpasst, kann auch ab dem 40. Lebensjahr eine solide Grundlage für den späteren Ruhestand schaffen.
Sie möchten langfristig Vermögen aufbauen und sich über Photovoltaik-Direktinvestments informieren? Auf Milk the Sun finden Sie Informationen zu gewerblichen PV-Investments und ihren wirtschaftlichen Rahmenbedingungen.
Entdecken Sie verfügbare Photovoltaikprojekte und prüfen Sie, ob ein Sachwertinvestment zu Ihren persönlichen Anlagezielen und Ihrer langfristigen Vorsorgestrategie passt.
Hinweis: Dieser Ratgeber dient der allgemeinen Information und ersetzt keine individuelle Finanz-, Steuer- oder Rechtsberatung. Kapitalanlagen können Verluste verursachen, bei unternehmerischen Direktinvestments bis hin zum vollständigen Verlust des eingesetzten Kapitals.
Seit 2012 Europas führender PV-Marktplatz – die bewährte Anlaufstelle für den Kauf und Verkauf gewerblicher Photovoltaikanlagen.