Investitionssumme
Wie viel Kapital wird eingesetzt?
Wer die Rendite berechnen möchte, muss Einnahmen, Kosten und Laufzeit berücksichtigen. Erfahren Sie anhand einfacher Beispiele, wie sich die Rentabilität einer Geldanlage ermitteln lässt und worauf es bei Photovoltaik-Investments ankommt.
Wie rentabel ist eine Geldanlage wirklich? Diese Frage lässt sich nicht allein anhand der erwarteten Einnahmen beantworten. Entscheidend ist, wie viel Kapital eingesetzt wird, welche Kosten entstehen und welcher wirtschaftliche Überschuss am Ende verbleibt.
Die Rendite beschreibt das Verhältnis zwischen dem erzielten Ergebnis und dem eingesetzten Kapital. Sie ermöglicht es, unterschiedliche Investitionen miteinander zu vergleichen. Allerdings können verschiedene Berechnungsmethoden zu unterschiedlichen Ergebnissen führen.
Besonders bei langfristigen Sachwertinvestitionen wie Photovoltaikanlagen reicht eine einfache Prozentangabe häufig nicht aus. Stromerträge, Betriebskosten, Finanzierung und steuerliche Auswirkungen können sich über viele Jahre verändern.
Wer die Rendite berechnen möchte, sollte deshalb zunächst die grundlegenden Formeln verstehen und anschließend die Besonderheiten der jeweiligen Anlageform berücksichtigen.
Dieser Ratgeber zeigt anhand nachvollziehbarer Beispiele, wie eine Renditeberechnung funktioniert und welche Kennzahlen für die Bewertung eines PV-Investments besonders wichtig sind.
Die Rendite gibt an, wie erfolgreich sich eine Investition im Verhältnis zum eingesetzten Kapital entwickelt hat. Üblicherweise wird sie als Prozentwert angegeben. Dadurch lassen sich Geldanlagen mit unterschiedlichen Investitionssummen besser miteinander vergleichen.
Ein einfaches Beispiel verdeutlicht das Prinzip: Werden 10.000 Euro investiert und innerhalb eines Jahres 500 Euro Gewinn erzielt, entspricht dies einer Rendite von fünf Prozent.
Wichtig ist dabei die Unterscheidung zwischen Einnahmen und Gewinn. Bei einer Photovoltaikanlage entstehen beispielsweise Einnahmen durch den Verkauf des erzeugten Stroms. Davon müssen jedoch noch laufende Betriebskosten abgezogen werden.
Auch die Betrachtungsdauer spielt eine Rolle. Eine Gesamtrendite über zehn Jahre ist nicht unmittelbar mit einer jährlichen Rendite vergleichbar.
Für eine aussagekräftige Bewertung müssen deshalb immer die Berechnungsgrundlage und der betrachtete Zeitraum angegeben werden.
Vier Grundlagen der Renditeberechnung:
Wie viel Kapital wird eingesetzt?
Welche Erträge erwirtschaftet die Anlage?
Welche Ausgaben reduzieren das Ergebnis?
Über welchen Zeitraum wird gerechnet?
Die einfachste Möglichkeit zur Renditeberechnung besteht darin, den erzielten Gewinn ins Verhältnis zum eingesetzten Kapital zu setzen.
Dazu wird der Gewinn durch die Investitionssumme geteilt und anschließend mit 100 multipliziert.
Rendite (%) = Gewinn ÷ eingesetztes Kapital × 100
Wer beispielsweise 20.000 Euro investiert und innerhalb eines Jahres einen Gewinn von 1.200 Euro erzielt, kann die Rendite folgendermaßen berechnen:
1.200 € ÷ 20.000 € × 100 = 6 %
Die jährliche Rendite beträgt in diesem vereinfachten Beispiel sechs Prozent.
Die Formel eignet sich besonders für eine erste Orientierung. Voraussetzung ist, dass der Gewinn korrekt ermittelt wurde und sich auf den angegebenen Zeitraum bezieht.
Bei einer längerfristigen Investition müssen zusätzlich die Entwicklung des eingesetzten Kapitals und mögliche Veränderungen der jährlichen Erträge berücksichtigt werden.
Angenommen, ein Anleger investiert 50.000 Euro in eine Geldanlage. Nach einem Jahr erhält er 3.000 Euro Ertrag. Für die Verwaltung und Abwicklung fallen Kosten von 500 Euro an.
Der Gewinn vor Steuern beträgt damit 2.500 Euro. Bezogen auf die ursprüngliche Investitionssumme ergibt sich eine jährliche Rendite von fünf Prozent.
Die Berechnung lautet:
(3.000 € − 500 €) ÷ 50.000 € × 100 = 5 %
Würden die Kosten nicht berücksichtigt, ergäbe sich rechnerisch eine Rendite von sechs Prozent. Dieses Beispiel zeigt, wie wichtig die vollständige Erfassung sämtlicher Ausgaben ist.
Auch Steuern können das Ergebnis aus Sicht des Anlegers verändern. Die persönliche Nettorendite nach Steuern kann deshalb niedriger ausfallen als die berechnete Rendite vor Steuern.
Für einen aussagekräftigen Vergleich sollten Anleger darauf achten, dass verschiedene Angebote auf derselben Berechnungsgrundlage beruhen.
Die Tabelle verdeutlicht, dass eine höhere Investitionssumme nicht automatisch eine höhere prozentuale Rendite bedeutet. Entscheidend ist das Verhältnis zwischen dem erzielten Gewinn und dem eingesetzten Kapital.
Eine Investition von 100.000 Euro mit sieben Prozent Rendite erzielt rechnerisch einen jährlichen Gewinn von 7.000 Euro. Bei einer Anlage von 50.000 Euro mit sechs Prozent Rendite beträgt der Gewinn dagegen 3.000 Euro.
Allerdings lässt sich aus der Rendite allein nicht ableiten, welches Investment besser geeignet ist. Höhere Renditeerwartungen können mit größeren Risiken, längerer Kapitalbindung oder höheren laufenden Kosten verbunden sein.
Besonders bei Photovoltaik-Direktinvestments müssen zusätzlich die technische Entwicklung der Anlage, die Stromvermarktung und die langfristigen Zahlungsströme betrachtet werden.
Der Gewinn wird als Geldbetrag angegeben, die Rendite dagegen als Prozentwert. Eine Investition kann einen hohen absoluten Gewinn erzielen und dennoch eine vergleichsweise niedrige Rendite aufweisen. Für einen sinnvollen Vergleich müssen deshalb immer die Investitionssumme, die Kosten und der Betrachtungszeitraum berücksichtigt werden.
Bei einem Photovoltaik-Direktinvestment entstehen Einnahmen vor allem durch die Vermarktung des erzeugten Solarstroms. Die Höhe dieser Einnahmen hängt unter anderem von der installierten Leistung, dem Standort, der tatsächlichen Stromproduktion und den vereinbarten Vergütungsbedingungen ab.
Für eine erste Berechnung werden die jährlichen Stromerlöse ermittelt. Dazu wird die vermarktete Strommenge mit dem durchschnittlich erzielten Erlös pro Kilowattstunde multipliziert.
Anschließend werden die laufenden Betriebskosten abgezogen. Dazu gehören beispielsweise Wartung, Versicherung, technische Betriebsführung und gegebenenfalls Pachtzahlungen.
Der verbleibende operative Überschuss kann ins Verhältnis zur ursprünglichen Investitionssumme gesetzt werden. So entsteht eine vereinfachte Renditekennzahl, die eine erste Einschätzung der wirtschaftlichen Leistungsfähigkeit ermöglicht.
Für die tatsächliche Anleger- oder Eigenkapitalrendite reicht diese Berechnung jedoch nicht aus. Dafür müssen auch Finanzierung, Steuern, spätere Ersatzinvestitionen und sämtliche Zahlungsströme berücksichtigt werden.
Für das folgende Beispiel wird eine vollständig eigenkapitalfinanzierte Photovoltaikinvestition mit einer Anschaffungssumme von 100.000 Euro angenommen.
Die Anlage erzeugt im ersten Betriebsjahr 110.000 Kilowattstunden Strom. Der durchschnittlich erzielbare Stromerlös beträgt acht Cent pro Kilowattstunde.
Daraus ergeben sich jährliche Stromerlöse von 8.800 Euro. Für Wartung, Versicherung, Betriebsführung und weitere laufende Ausgaben werden 1.800 Euro angesetzt.
Nach Abzug dieser Kosten verbleibt ein operativer Überschuss von 7.000 Euro.
(8.800 € − 1.800 €) ÷ 100.000 € × 100 = 7 %
Die vereinfachte operative Jahresrendite beträgt damit sieben Prozent.
Diese Kennzahl beschreibt ausschließlich das Verhältnis zwischen dem angenommenen operativen Jahresüberschuss und dem ursprünglichen Investitionsbetrag. Sie ist keine vollständige Investitionsrendite und berücksichtigt weder Steuern noch Ersatzinvestitionen oder Veränderungen während der Betriebsdauer.
Die Modellrechnung zeigt, wie sich aus den jährlichen Stromerlösen und den laufenden Betriebskosten eine vereinfachte operative Rendite ermitteln lässt. Das folgende Schaubild veranschaulicht die einzelnen Berechnungsschritte und zeigt, wie aus einer Investition von 100.000 Euro ein operativer Jahresüberschuss von 7.000 Euro entsteht. Dabei handelt es sich um ein Rechenbeispiel, nicht um eine garantierte Rendite.
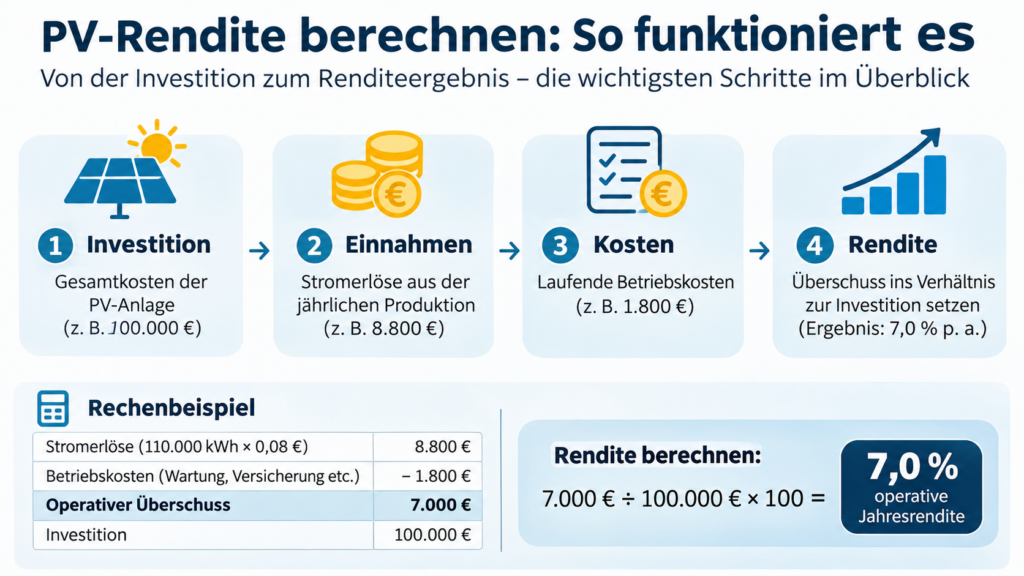
Die vereinfachte Renditeberechnung zeigt, welchen operativen Überschuss eine Photovoltaikanlage in einem bestimmten Jahr erwirtschaften kann. Sie sagt jedoch noch nicht aus, wie hoch die tatsächliche Rendite über die gesamte Investitionsdauer ausfällt.
Bei einer Photovoltaikanlage wird das ursprünglich investierte Kapital für den Erwerb und Betrieb eines langfristig genutzten Wirtschaftsguts eingesetzt. Die jährlichen Einnahmen müssen deshalb auch dazu beitragen, diese anfängliche Investition wirtschaftlich zurückzuverdienen.
Wer einen operativen Jahresüberschuss von 7.000 Euro bei einer Investitionssumme von 100.000 Euro erzielt, kann daraus nicht automatisch auf eine tatsächliche jährliche Gesamtrendite von sieben Prozent schließen.
Für eine vollständige Berechnung müssen die Anschaffungsauszahlung und sämtliche späteren Ein- und Auszahlungen betrachtet werden. Dazu gehören mögliche Reparaturen, Veränderungen der Stromerlöse und gegebenenfalls ein Restwert am Ende der Laufzeit.
Erst diese mehrjährige Betrachtung zeigt, wie sich das eingesetzte Kapital tatsächlich entwickelt.
Eine Gesamtrendite beschreibt, wie stark sich eine Investition über den gesamten Betrachtungszeitraum verändert hat. Sie berücksichtigt zunächst nicht, wie lange das Kapital dafür eingesetzt wurde.
Angenommen, ein Anleger investiert 10.000 Euro. Nach fünf Jahren beträgt der Wert seiner Anlage einschließlich der berücksichtigten Erträge 13.000 Euro. Weitere Kosten oder Steuern werden in diesem Beispiel nicht angenommen.
Die Gesamtrendite beträgt:
(13.000 € − 10.000 €) ÷ 10.000 € × 100 = 30 %
Diese 30 Prozent wurden allerdings über fünf Jahre erzielt. Um die Entwicklung mit einer einjährigen Geldanlage vergleichen zu können, lässt sich eine annualisierte Rendite berechnen.
Bei einer einmaligen Anfangsinvestition und einem Endwert nach fünf Jahren lautet die Formel:
Rendite p. a. = ((Endwert ÷ Anfangswert) ^ (1 ÷ Jahre) − 1) × 100
Für das Beispiel ergibt sich eine annualisierte Rendite von rund 5,39 Prozent.
Diese Berechnung berücksichtigt den Zinseszinseffekt, setzt in der einfachen Form jedoch voraus, dass zwischen Anfang und Ende keine weiteren Ein- oder Auszahlungen stattfinden. Bei regelmäßig ausgeschütteten PV-Erträgen ist deshalb eine andere Berechnung erforderlich.
Der interne Zinsfuß, auch Internal Rate of Return oder IRR genannt, ist eine Kennzahl zur Bewertung von Investitionen mit mehreren Zahlungsströmen. Er berücksichtigt nicht nur deren Höhe, sondern auch den Zeitpunkt, zu dem Geld ein- oder ausgezahlt wird.
Das ist besonders bei Photovoltaik-Direktinvestments relevant. Die Investitionssumme wird häufig zu Beginn eingesetzt, während die Einnahmen aus dem Stromverkauf über viele Betriebsjahre verteilt entstehen.
Ein vereinfachtes Beispiel zeigt den Unterschied: Ein Anleger investiert zunächst 100.000 Euro und erhält anschließend über mehrere Jahre regelmäßige Rückflüsse. Für die Berechnung des internen Zinsfußes werden diese Zahlungen mit ihrem jeweiligen Zeitpunkt erfasst.
Der interne Zinsfuß ist derjenige Kalkulationszins, bei dem der Kapitalwert aller Ein- und Auszahlungen null beträgt.
Anders als eine einfache Jahresrendite berücksichtigt diese Methode somit die zeitliche Verteilung der Zahlungsströme. Sie eignet sich deshalb besonders für den Vergleich langfristiger Investitionsprojekte.
Allerdings hängt auch der interne Zinsfuß von den zugrunde liegenden Annahmen ab. Werden zukünftige Stromerlöse zu hoch oder Betriebskosten zu niedrig angesetzt, kann die berechnete Rendite ein unrealistisch positives Bild vermitteln.
Die einfache Rendite eignet sich für eine erste Orientierung. Die annualisierte Rendite macht Wertentwicklungen über unterschiedliche Zeiträume vergleichbar. Bei PV-Investments mit regelmäßigen Ein- und Auszahlungen ist der interne Zinsfuß besonders hilfreich. Für eine vollständige Bewertung sollten Anleger zusätzlich die tatsächlichen Zahlungsüberschüsse und die wirtschaftlichen Risiken berücksichtigen.
Ein Renditerechner unterstützt Anleger dabei, verschiedene Investitionen anhand einheitlicher Kennzahlen zu vergleichen. Je nach Funktionsumfang lassen sich Investitionssumme, Anfangs- und Endwert, Laufzeit sowie zusätzliche Ein- und Auszahlungen erfassen.
Einfache Rechner ermitteln aus dem Anfangs- und Endwert die Gesamtrendite und die durchschnittliche jährliche Wertentwicklung. Umfangreichere Anwendungen können auch mehrere Transaktionen berücksichtigen und daraus den internen Zinsfuß bestimmen.
Für eine zuverlässige Berechnung müssen sämtliche Angaben vollständig und zeitlich korrekt erfasst werden. Besonders wichtig ist, ob zusätzliche Einzahlungen, Ausschüttungen und Gebühren berücksichtigt werden.
Bei Photovoltaik-Investments entstehen die Rückflüsse nicht zwingend in gleichbleibender Höhe. Stromerzeugung, Vermarktung und Betriebskosten können sich von Jahr zu Jahr verändern.
Ein allgemeiner Renditerechner kann diese Zahlungsströme mathematisch auswerten. Die technischen und wirtschaftlichen Annahmen eines Solarparks muss der Anleger jedoch selbst prüfen.
Ein Rechenergebnis ist deshalb immer nur so belastbar wie die verwendeten Eingabedaten.
Wer die Rendite eines Photovoltaik-Investments berechnen möchte, sollte möglichst vollständige Projektdaten verwenden. Dazu gehören insbesondere folgende Angaben:
Bei der Berechnung des internen Zinsfußes müssen diese Angaben in eine zeitlich geordnete Zahlungsreihe übertragen werden. Einzahlungen und Auszahlungen werden dabei mit unterschiedlichen Vorzeichen erfasst.
Besonders bei langfristigen Photovoltaikprojekten sollten Anleger darauf achten, dass die angenommenen Zahlungsströme nachvollziehbar dokumentiert sind. Eine bloße Renditeprognose ohne erkennbare Berechnungsgrundlage reicht für eine fundierte Investitionsentscheidung nicht aus.
Die Rendite einer Photovoltaikanlage hängt wesentlich davon ab, welche Einnahmen tatsächlich erzielt werden und wie sich die laufenden Kosten entwickeln. Bereits kleinere Veränderungen einzelner Annahmen können das wirtschaftliche Ergebnis beeinflussen.
Für die folgende Modellrechnung wird erneut eine Investitionssumme von 100.000 Euro und eine jährliche Stromproduktion von 110.000 Kilowattstunden angenommen.
Im Basisszenario erzielt die Anlage bei einem durchschnittlichen Stromerlös von acht Cent je Kilowattstunde und Betriebskosten von 1.800 Euro einen operativen Jahresüberschuss von 7.000 Euro. Daraus ergibt sich die vereinfachte operative Rendite von sieben Prozent.
Sinkt der durchschnittliche Stromerlös auf sieben Cent, während die Betriebskosten unverändert bleiben, beträgt der Jahresüberschuss nur noch 5.900 Euro. Die vereinfachte Rendite reduziert sich damit auf 5,9 Prozent.
Steigen zusätzlich die jährlichen Betriebskosten auf 2.300 Euro, verbleibt ein Überschuss von 5.400 Euro. Die vereinfachte operative Rendite sinkt auf 5,4 Prozent.
Diese Beispiele zeigen, warum Anleger nicht ausschließlich mit optimistischen Annahmen rechnen sollten. Sinnvoll ist es, mehrere Szenarien zu vergleichen und zu prüfen, ob eine Investition auch bei niedrigeren Erlösen wirtschaftlich tragfähig bleibt.
Bei gewerblichen Photovoltaik-Direktinvestments können steuerliche Abschreibungen und der Investitionsabzugsbetrag die individuelle Liquiditätsplanung beeinflussen.
Der Investitionsabzugsbetrag nach § 7g Einkommensteuergesetz ermöglicht es begünstigten Betrieben unter bestimmten Voraussetzungen, einen Teil geplanter Investitionskosten bereits vor der Anschaffung gewinnmindernd zu berücksichtigen.
Auch die reguläre Abschreibung und gegebenenfalls eine Sonderabschreibung können relevant sein. Welche Regelungen tatsächlich angewendet werden dürfen, hängt von der rechtlichen Ausgestaltung des Investments und den persönlichen steuerlichen Voraussetzungen ab.
Für die Renditeberechnung ist wichtig, zwischen wirtschaftlichen Erträgen und steuerlichen Auswirkungen zu unterscheiden. Eine steuerliche Entlastung ist kein zusätzlicher Stromerlös.
Bei einer Berechnung nach Steuern müssen vielmehr sämtliche tatsächlichen Steuerzahlungen und Steuererstattungen zu den jeweiligen Zeitpunkten berücksichtigt werden.
Anleger sollten deshalb eine operative Renditeberechnung vor Steuern und eine individuelle Liquiditätsrechnung nach Steuern getrennt betrachten. So bleibt nachvollziehbar, welcher Teil des wirtschaftlichen Ergebnisses aus dem Anlagenbetrieb stammt und welche Auswirkungen die steuerliche Behandlung hat.
Ein häufiger Fehler bei der Renditeberechnung besteht darin, die jährlichen Einnahmen unmittelbar mit dem eingesetzten Kapital zu vergleichen. Dabei werden laufende Kosten, spätere Investitionen oder mögliche Veränderungen der Erträge nicht ausreichend berücksichtigt.
Auch die Verwechslung von Gesamtrendite und jährlicher Rendite kann zu falschen Schlussfolgerungen führen. Eine Investition mit 30 Prozent Gesamtrendite über zehn Jahre ist wirtschaftlich anders zu bewerten als eine Anlage, die denselben Wertzuwachs innerhalb von drei Jahren erreicht.
Bei Photovoltaik-Investments kommt hinzu, dass die Stromproduktion nicht jedes Jahr gleich ausfällt. Wetterbedingungen, technische Verfügbarkeit und die natürliche Leistungsabnahme der Solarmodule können die Erträge verändern.
Weitere Risiken entstehen durch schwankende Strompreise, ungeplante Reparaturen und veränderte Finanzierungskosten. Eine realistische Berechnung sollte diese Möglichkeiten berücksichtigen.
Besonders wichtig ist außerdem die Unterscheidung zwischen operativem Überschuss, verfügbarem Geldzufluss und tatsächlicher Investitionsrendite.
Wer unterschiedliche Angebote vergleichen möchte, sollte deshalb immer dieselben Berechnungsmethoden und möglichst vergleichbare Annahmen verwenden.
Ob sich ein Photovoltaik-Direktinvestment wirtschaftlich lohnt, hängt von den individuellen Anlagezielen und den konkreten Projektbedingungen ab. Entscheidend sind insbesondere die Anschaffungskosten, die erwartete Stromproduktion, die Vermarktung und die langfristigen Betriebsausgaben.
Ein günstiger Kaufpreis allein garantiert keine attraktive Rendite. Ebenso kann ein Projekt mit hoher prognostizierter Stromproduktion wirtschaftlich weniger interessant sein, wenn die laufenden Kosten oder die Finanzierung vergleichsweise hoch ausfallen.
Anleger sollten deshalb die vollständige Wirtschaftlichkeitsberechnung prüfen und verschiedene Szenarien miteinander vergleichen. Besonders bei langfristigen Investitionen sind die zeitliche Verteilung der Zahlungsströme und die geplante Betriebsdauer entscheidend.
Wie sich diese Faktoren speziell bei größeren Photovoltaikprojekten auswirken, erläutert unser Ratgeber Solarpark-Rendite berechnen und richtig bewerten.
Ein PV-Direktinvestment kann eine Ergänzung zu anderen Anlageformen darstellen. Voraussetzung ist jedoch, dass die Investition zur persönlichen Risikobereitschaft und zum langfristig verfügbaren Kapital passt.
Wer die Rendite berechnen möchte, sollte nicht nur auf eine einzelne Prozentzahl achten. Entscheidend ist, wie sich das eingesetzte Kapital unter Berücksichtigung von Einnahmen, Kosten und Laufzeit entwickelt.
Die einfache Renditeformel ermöglicht eine erste Orientierung. Für den Vergleich unterschiedlicher Anlagezeiträume eignet sich die annualisierte Rendite. Bei langfristigen Investitionen mit mehreren Zahlungsströmen kann der interne Zinsfuß eine aussagekräftigere Kennzahl liefern.
Gerade bei Photovoltaik-Direktinvestments müssen zusätzlich die Stromproduktion, die Vermarktung, laufende Betriebskosten und mögliche Ersatzinvestitionen berücksichtigt werden.
Ein Renditerechner kann die mathematische Auswertung erleichtern. Er ersetzt jedoch keine sorgfältige Prüfung der zugrunde liegenden Projektannahmen.
Wer verschiedene Szenarien berücksichtigt und die wirtschaftlichen Kennzahlen richtig einordnet, schafft eine bessere Grundlage für langfristige Investitionsentscheidungen.
Sie möchten in Photovoltaik investieren und verschiedene Projekte hinsichtlich ihrer Wirtschaftlichkeit vergleichen? Auf Milk the Sun finden Sie Informationen zu gewerblichen Photovoltaik-Direktinvestments und ihren wirtschaftlichen Rahmenbedingungen.
Entdecken Sie verfügbare Investitionsmöglichkeiten und prüfen Sie, welche Projekte zu Ihren finanziellen Zielen passen.
Hinweis: Der Artikel dient der allgemeinen Information und ersetzt keine individuelle Anlage-, Steuer- oder Rechtsberatung. Die dargestellten Renditen sind vereinfachte Rechenbeispiele und keine garantierten Erträge.
Seit 2012 Europas führender PV-Marktplatz – die bewährte Anlaufstelle für den Kauf und Verkauf gewerblicher Photovoltaikanlagen.