

Welche Geldanlagen eignen sich, welche Renditen sind möglich und wie lässt sich das Vermögen sinnvoll aufteilen? Erfahren Sie, worauf es bei einer durchdachten Anlagestrategie ankommt.
Eine halbe Million Euro eröffnet zahlreiche Möglichkeiten, Vermögen aufzubauen und langfristig zu sichern. Ob Tagesgeld, ETFs, Immobilien oder Sachwertinvestitionen - entscheidend ist, welche Anlageform zu den persönlichen Zielen passt.
Wer 500.000 Euro sinnvoll investieren möchte, sollte deshalb nicht nur auf mögliche Renditen achten. Auch die Verfügbarkeit des Kapitals, die eigene Risikobereitschaft und steuerliche Aspekte spielen eine wichtige Rolle.
Eine durchdachte Anlagestrategie verbindet diese Faktoren miteinander und berücksichtigt sowohl kurzfristige finanzielle Bedürfnisse als auch langfristige Vermögensziele.
Was sollte man vor einer größeren Geldanlage beachten?
Bevor 500.000 Euro investiert werden, sollten die persönlichen finanziellen Ziele feststehen. Wer in wenigen Jahren eine Immobilie erwerben möchte, benötigt eine andere Strategie als jemand, der langfristig Vermögen für den Ruhestand aufbauen will.
Eine wichtige Rolle spielt die Liquidität. Ein Teil des Kapitals sollte kurzfristig verfügbar bleiben, um unerwartete Ausgaben oder größere Anschaffungen finanzieren zu können. Auch bestehende Kredite und regelmäßige Verpflichtungen sollten berücksichtigt werden.
Darüber hinaus ist entscheidend, welche Wertschwankungen Anleger akzeptieren können. Während sicherheitsorientierte Investoren vor allem auf den Kapitalerhalt achten, können langfristig orientierte Anleger häufig größere Schwankungen in Kauf nehmen.
Die folgenden Fragen helfen dabei, die eigenen Anforderungen an eine Geldanlage einzuordnen.
- Anlageziel: Soll das Vermögen wachsen, erhalten bleiben oder regelmäßige Einnahmen ermöglichen?
- Anlagehorizont: Wann wird das investierte Geld wieder benötigt?
- Liquidität: Welcher Betrag sollte jederzeit verfügbar sein?
- Risikobereitschaft: Welche Wertschwankungen und möglichen Verluste sind tragbar?
- Steuern und Kosten: Wie hoch ist der tatsächliche Ertrag nach allen Abzügen?
Welche Möglichkeiten gibt es, 500.000 Euro zu investieren?
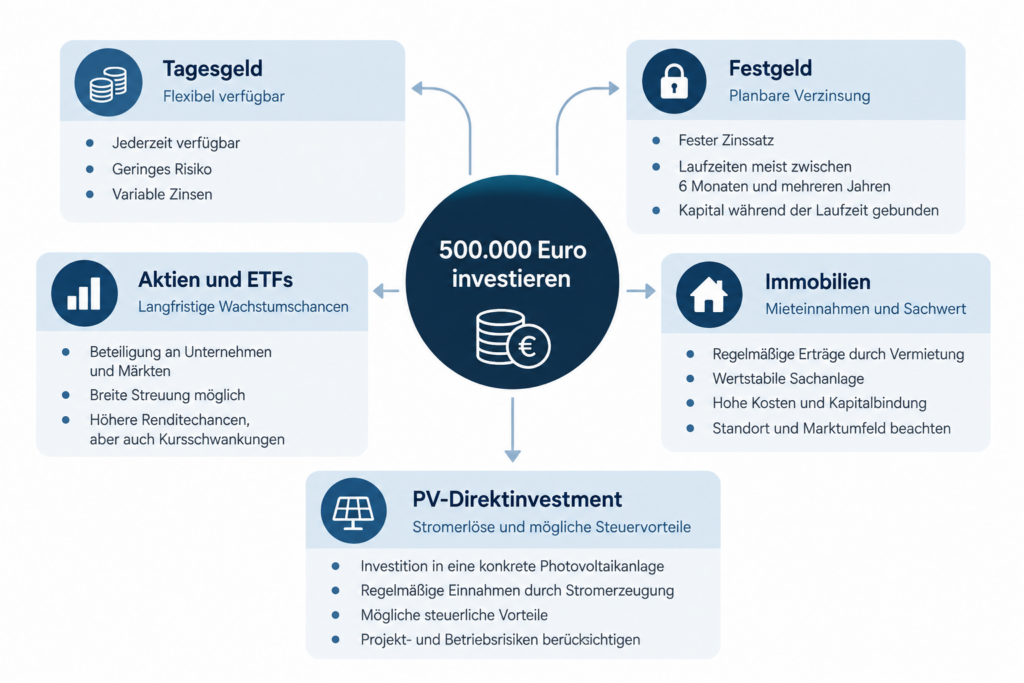
Die verschiedenen Anlagemöglichkeiten bieten unterschiedliche Chancen und unterscheiden sich hinsichtlich ihrer Rendite, Sicherheit und Verfügbarkeit. Während Tagesgeld und Festgeld vor allem für planbare Rücklagen geeignet sind, können Aktien, ETFs, Immobilien und Photovoltaik-Direktinvestments langfristige Ertragsmöglichkeiten eröffnen. Welche Anlageform sinnvoll ist, hängt von den individuellen Zielen und der persönlichen Risikobereitschaft ab. Die folgende Tabelle stellt die wichtigsten Vorteile und Besonderheiten übersichtlich gegenüber.
Tagesgeld und Festgeld: Sicherheit und planbare Zinsen
Tagesgeld und Festgeld gehören zu den klassischen Möglichkeiten, Geld mit vergleichsweise geringem Risiko anzulegen. Sie eignen sich insbesondere für den Teil des Vermögens, der nicht den Schwankungen der Kapitalmärkte ausgesetzt werden soll.
Tagesgeld bietet den Vorteil, dass Anleger jederzeit auf ihr Guthaben zugreifen können. Die Verzinsung ist allerdings variabel und kann von der Bank angepasst werden. Festgeld ermöglicht dagegen einen festen Zinssatz über eine vereinbarte Laufzeit. Während dieser Zeit ist das Kapital in der Regel nicht frei verfügbar.
Bei einer Anlagesumme von 500.000 Euro können beide Anlageformen sinnvoll kombiniert werden. Tagesgeld dient als Liquiditätsreserve, während Festgeld für einen bestimmten Zeitraum planbare Zinserträge ermöglichen kann.
Allerdings sollten Anleger berücksichtigen, dass niedrige Zinsen bei gleichzeitig hoher Inflation zu einem realen Kaufkraftverlust führen können. Sichere Bankanlagen sind deshalb nicht automatisch die beste Lösung für den langfristigen Vermögensaufbau.
Die gesetzliche Einlagensicherung schützt in Deutschland grundsätzlich bis zu 100.000 Euro pro Person und Bank. Wer größere Beträge auf Tages- oder Festgeldkonten hält, sollte daher eine Verteilung auf mehrere Institute prüfen. Für bestimmte vorübergehend hohe Guthaben können Sonderregelungen gelten.
In ETFs und Aktien investieren: Chancen und Risiken
Aktien und ETFs bieten die Möglichkeit, langfristig am Wachstum von Unternehmen teilzuhaben. Während Anleger mit Einzelaktien gezielt in bestimmte Unternehmen investieren, bündeln breit gestreute ETFs zahlreiche Wertpapiere innerhalb eines Fonds.
Gerade bei größeren Anlagesummen kann diese Streuung interessant sein. Ein weltweit investierender Aktien-ETF verteilt das Kapital auf unterschiedliche Unternehmen, Branchen und Regionen. Dadurch sinkt die Abhängigkeit von der Entwicklung einzelner Unternehmen, auch wenn das allgemeine Marktrisiko bestehen bleibt.
Aktienmärkte unterliegen jedoch teilweise erheblichen Schwankungen. In wirtschaftlichen Krisen können selbst breit gestreute Portfolios deutlich an Wert verlieren. Wer einen größeren Teil seiner 500.000 Euro in Wertpapiere investiert, sollte deshalb einen langfristigen Anlagehorizont mitbringen.
Neben der Auswahl geeigneter Fonds spielen auch laufende Gebühren, steuerliche Auswirkungen und die Gewichtung verschiedener Märkte eine Rolle. Eine regelmäßige Überprüfung des Portfolios kann helfen, die ursprüngliche Strategie beizubehalten.
Immobilien als Geldanlage: Chancen und Risiken
Mit 500.000 Euro kann auch eine direkte Investition in Immobilien infrage kommen. Eine vermietete Wohnung oder ein anderes geeignetes Objekt kann regelmäßige Mieteinnahmen ermöglichen und langfristig von einer positiven Wertentwicklung profitieren.
Allerdings unterscheiden sich Immobilien deutlich von täglich handelbaren Wertpapieren. Ein erheblicher Teil des Kapitals wird in einem einzelnen Objekt gebunden. Hinzu kommen Kaufnebenkosten, Verwaltung, Instandhaltung und mögliche Mietausfälle.
Bei der Bewertung einer Immobilie sollte deshalb nicht nur die erwartete Bruttomietrendite betrachtet werden. Entscheidend ist, welcher Betrag nach laufenden Kosten und möglichen Finanzierungskosten tatsächlich verbleibt.
Auch der Standort und die langfristige Vermietbarkeit beeinflussen den wirtschaftlichen Erfolg. Wer nicht selbst eine Immobilie verwalten möchte, kann indirekte Immobilienanlagen prüfen. Diese bringen jedoch eigene Kosten und Risiken mit sich.
Wie viel Rendite sind mit einer halben Million Euro möglich?
Welche Rendite 500.000 Euro erwirtschaften können, hängt von der gewählten Anlageform und ihrer tatsächlichen Entwicklung ab. Bereits kleine Unterschiede beim jährlichen Ertrag wirken sich bei dieser Vermögenshöhe deutlich aus.
Bei einer angenommenen Rendite von 3 % entstehen rechnerisch 15.000 Euro im Jahr. Bei 5 % wären es 25.000 Euro. Diese Zahlen sind jedoch Modellrechnungen und keine garantierten Einnahmen.
Während die Verzinsung eines Festgeldkontos für die vereinbarte Laufzeit feststeht, können die Erträge von Aktien, ETFs, Immobilien oder Photovoltaikanlagen schwanken. Außerdem sind Wertsteigerungen nicht automatisch als laufende Einnahmen verfügbar.
Die folgende Tabelle zeigt verschiedene Renditeszenarien für ein Anlagevermögen von 500.000 Euro. Steuern, Kosten und Inflation sind darin noch nicht berücksichtigt.
Kann man von 500.000 Euro leben?
Ob 500.000 Euro ausreichen, um dauerhaft den Lebensunterhalt zu finanzieren, hängt vor allem von den monatlichen Ausgaben und der geplanten Entnahmedauer ab.
Wer beispielsweise 2.000 Euro monatlich benötigt, muss jährlich 24.000 Euro aus seinem Vermögen finanzieren. Das entspricht 4,8 % des ursprünglichen Anlagebetrags. Um diese Summe dauerhaft ausschließlich aus Erträgen zu decken, müsste das Vermögen nach Steuern und Kosten eine entsprechend hohe Rendite erzielen.
Da solche Erträge nicht garantiert sind, kann bei regelmäßigen Entnahmen auch ein Teil des ursprünglich angelegten Kapitals aufgebraucht werden. Besonders problematisch können längere Phasen schwacher Kapitalmärkte sein, wenn gleichzeitig Geld für den Lebensunterhalt entnommen werden muss.
Eine langfristige Entnahmestrategie sollte deshalb Inflation, steuerliche Belastungen und mögliche Wertschwankungen berücksichtigen. Ein fester monatlicher Betrag lässt sich nicht ohne Weiteres aus einer durchschnittlichen Jahresrendite ableiten.
Wie lässt sich das Vermögen sinnvoll aufteilen?
Eine sinnvolle Vermögensaufteilung verbindet unterschiedliche Anlageformen miteinander. Kurzfristig verfügbare Rücklagen dienen der finanziellen Sicherheit, während Wertpapiere und Sachwerte langfristige Ertragsmöglichkeiten eröffnen.
Wie stark die einzelnen Bereiche gewichtet werden, hängt von den persönlichen Zielen ab. Sicherheitsorientierte Anleger bevorzugen häufig einen größeren Anteil an Bankanlagen. Wer über viele Jahre investieren kann und Wertschwankungen akzeptiert, kann einen höheren Anteil an breit gestreuten Aktien-ETFs in Betracht ziehen.
Eine beispielhafte Aufteilung könnte so aussehen: Von 500.000 Euro bleiben 75.000 Euro als kurzfristig verfügbare Rücklage auf einem Tagesgeldkonto. Weitere 100.000 Euro werden in Festgeld angelegt, um einen Teil des Kapitals planbar zu verzinsen.
Für den langfristigen Vermögensaufbau könnten 225.000 Euro in breit gestreute Aktien-ETFs fließen. Die verbleibenden 100.000 Euro könnten für ausgewählte Sachwertinvestitionen vorgesehen werden, beispielsweise Immobilien oder gewerbliche Photovoltaikanlagen.
Diese Aufteilung ist lediglich ein Rechenbeispiel und keine allgemeingültige Empfehlung. Die passende Gewichtung hängt insbesondere von der persönlichen Risikobereitschaft, dem Anlagehorizont und dem Liquiditätsbedarf ab.
Welche Rolle spielen Steuern und Inflation?
Bei größeren Vermögen ist nicht nur die Bruttorendite entscheidend. Erst nach Abzug von Steuern, Gebühren und unter Berücksichtigung der Inflation zeigt sich, wie stark die Kaufkraft des angelegten Kapitals tatsächlich wächst.
Kapitalerträge wie Zinsen, Dividenden und realisierte Kursgewinne unterliegen in Deutschland grundsätzlich der Abgeltungsteuer von 25 % zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Je nach Anlageform und persönlicher Situation können jedoch unterschiedliche steuerliche Regelungen gelten.
Auch die Inflation sollte nicht unterschätzt werden. Erzielt eine Geldanlage beispielsweise 3 % Rendite, während die Verbraucherpreise um 2 % steigen, fällt der reale Vermögenszuwachs deutlich geringer aus als die nominale Rendite vermuten lässt.
Besonders bei langfristigen Investitionen lohnt es sich deshalb, die erwarteten Erträge nach Kosten und Steuern zu betrachten. Steuerliche Vorteile können eine Anlage attraktiver machen, sollten aber niemals das einzige Entscheidungskriterium sein.
Die häufigsten Fehler bei der Geldanlage vermeiden
Bei einem Anlagevermögen von 500.000 Euro können einzelne Fehlentscheidungen erhebliche finanzielle Auswirkungen haben. Ein häufiger Fehler besteht darin, zu viel Kapital in eine einzige Anlage zu investieren. Dadurch entsteht ein Klumpenrisiko, das sich durch eine breitere Streuung reduzieren lässt.
Ebenso problematisch ist eine zu geringe Liquiditätsreserve. Wer sein gesamtes Vermögen langfristig bindet, kann bei unerwarteten Ausgaben gezwungen sein, Anlagen zu einem ungünstigen Zeitpunkt zu verkaufen.
Auch hohe Renditeversprechen sollten kritisch geprüft werden. Entscheidend ist nicht allein der mögliche Ertrag, sondern das Verhältnis zwischen Chancen, Risiken und Kosten. Eine Investition sollte außerdem nachvollziehbar sein: Anleger sollten verstehen, wodurch Erträge entstehen und welche Faktoren zu Verlusten führen können.
Eine klare Strategie, realistische Erwartungen und eine regelmäßige Überprüfung des Portfolios helfen, solche Fehler zu vermeiden.
Photovoltaik als Ergänzung zur klassischen Geldanlage
Neben Bankanlagen, Wertpapieren und Immobilien können auch gewerbliche Photovoltaikanlagen eine Ergänzung für Anleger mit größerem Vermögen darstellen. Bei einem PV-Direktinvestment wird Kapital in eine konkrete Anlage investiert, die Strom erzeugt und durch dessen Vermarktung Einnahmen erzielen soll.
Anders als bei einem klassischen Wertpapier hängt die Wirtschaftlichkeit dabei unmittelbar von einem realen Energieprojekt ab. Entscheidend sind unter anderem der Standort, die erwartete Stromproduktion, die technische Verfügbarkeit sowie die Konditionen der Stromvermarktung.
Gleichzeitig entstehen laufende Kosten für Wartung, Versicherung und Betriebsführung. Auch schwankende Strompreise, technische Ausfälle oder vertragliche Risiken können die tatsächlichen Erträge beeinflussen. Ein PV-Direktinvestment ist deshalb weder eine risikofreie Geldanlage noch ein Ersatz für eine breite Vermögensstreuung.
Für bestimmte Investoren können zusätzlich steuerliche Aspekte interessant sein. Unter den jeweiligen gesetzlichen Voraussetzungen kommen bei geeigneten betrieblichen Photovoltaikanlagen beispielsweise Abschreibungen und der Investitionsabzugsbetrag nach § 7g EStG infrage. Ob diese Möglichkeiten tatsächlich genutzt werden können, hängt von der konkreten Investitionsstruktur und der individuellen steuerlichen Situation ab.
Eine Photovoltaikinvestition sollte daher immer sowohl wirtschaftlich als auch steuerlich geprüft werden. Die erwarteten Stromerlöse müssen auch unabhängig von möglichen Steuervorteilen überzeugen.
Bei geeigneten gewerblichen Photovoltaikinvestitionen können der Investitionsabzugsbetrag (IAB) und steuerliche Abschreibungen relevant sein. Die gesetzlichen Voraussetzungen sind jedoch im Einzelfall zu prüfen. Steuerliche Entlastungen verbessern nicht automatisch die Wirtschaftlichkeit eines Projekts und ersetzen keine individuelle Beratung.
Vor dem Kauf einer gewerblichen Photovoltaikanlage sollten Anleger insbesondere die Ertragsprognose, die Stromvermarktung, den Netzanschluss sowie die laufenden Betriebskosten prüfen. Auch Vertragslaufzeiten, technische Garantien und mögliche Rückbauverpflichtungen beeinflussen die langfristige Wirtschaftlichkeit.
Wer diese Faktoren sorgfältig bewertet, kann besser einschätzen, ob ein PV-Direktinvestment zu den eigenen Anlagezielen und zum übrigen Vermögen passt.
Fazit: Mit der richtigen Strategie Vermögen aufbauen
500.000 Euro bieten vielfältige Möglichkeiten, Vermögen langfristig aufzubauen und regelmäßige Einnahmen zu erzielen. Entscheidend ist eine Anlagestrategie, die zu den persönlichen Zielen, dem Anlagehorizont und der eigenen Risikobereitschaft passt. Eine breite Streuung über verschiedene Anlageformen kann dabei helfen, Risiken zu reduzieren und unterschiedliche Ertragsquellen zu nutzen.
Kurzfristig verfügbare Rücklagen schaffen finanziellen Spielraum, während ETFs, Immobilien und ausgewählte Sachwerte langfristige Renditechancen eröffnen. Auch gewerbliche Photovoltaik-Direktinvestments können das Portfolio ergänzen, wenn die wirtschaftlichen Rahmenbedingungen überzeugen und die Kapitalbindung zur persönlichen Planung passt.
Wer sinnvoll investieren möchte, sollte neben möglichen Erträgen auch Kosten, Steuern und Inflation berücksichtigen. Eine sorgfältige Auswahl und die regelmäßige Überprüfung der Vermögensaufteilung helfen dabei, die Strategie an veränderte Lebensumstände anzupassen und die eigenen Anlageziele im Blick zu behalten.
Hinweis: Dieser Artikel dient ausschließlich der allgemeinen Information und stellt keine individuelle Anlage-, Steuer- oder Rechtsberatung dar. Renditen sind nicht garantiert; Investitionen können zu Kapitalverlusten führen.