

Betriebsvermögen
Bei begünstigten Beteiligungseinkünften natürlicher Personen grundsätzlich gesetzliche Anwendung.
Mit dem Teileinkünfteverfahren können GmbH-Gesellschafter bestimmte Ausschüttungen und Veräußerungsgewinne steuerlich günstiger behandeln. Erfahren Sie, wann 40 Prozent steuerfrei bleiben, welche Voraussetzungen gelten und wie sich Investitionen einb
Wer an einer GmbH oder einer anderen Kapitalgesellschaft beteiligt ist, muss sich früher oder später mit der Besteuerung von Gewinnausschüttungen beschäftigen. Werden Unternehmensgewinne an private Gesellschafter ausgezahlt, entsteht grundsätzlich eine steuerliche Belastung. Wie hoch diese ausfällt, hängt unter anderem von der Beteiligungsstruktur und dem angewendeten Besteuerungsverfahren ab.
Eine wichtige Möglichkeit ist das Teileinkünfteverfahren, kurz TEV. Es sorgt dafür, dass bestimmte Beteiligungseinkünfte nur teilweise der Einkommensteuer unterliegen. Während 40 Prozent der begünstigten Einkünfte steuerfrei bleiben, werden die übrigen 60 Prozent mit dem persönlichen Einkommensteuersatz besteuert.
Das Verfahren kann insbesondere für Unternehmer und GmbH-Gesellschafter interessant sein, die größere Ausschüttungen planen oder ihre Beteiligung veräußern möchten. Auch die Möglichkeit, tatsächlich entstandene Finanzierungskosten und andere beteiligungsbezogene Aufwendungen anteilig steuerlich geltend zu machen, spielt bei der Entscheidung eine Rolle.
Allerdings ist das Teileinkünfteverfahren nicht automatisch die günstigste Lösung. Ob es gegenüber der Abgeltungsteuer Vorteile bietet, hängt von mehreren Faktoren ab. Dazu zählen der persönliche Steuersatz, die Beteiligungshöhe, vorhandene Aufwendungen und mögliche Investitionsvorhaben. Eine frühzeitige steuerliche Planung kann deshalb besonders bei größeren Beträgen sinnvoll sein.
Das Teileinkünfteverfahren ist eine steuerliche Regelung für bestimmte Einkünfte aus Beteiligungen an Kapitalgesellschaften. Sein Grundprinzip besteht darin, dass nicht die gesamten begünstigten Einkünfte der Einkommensteuer unterliegen. Stattdessen bleiben 40 Prozent steuerfrei, während 60 Prozent in die steuerliche Berechnung einfließen.
Die Regelung kann sowohl bei laufenden Gewinnausschüttungen als auch bei Gewinnen aus der Veräußerung von Gesellschaftsanteilen relevant werden. Allerdings gelten für beide Situationen unterschiedliche Voraussetzungen. Bei Ausschüttungen aus Anteilen im Privatvermögen kommt es insbesondere auf das gesetzliche Wahlrecht an. Bei bestimmten Anteilsverkäufen kann das Verfahren dagegen unmittelbar aufgrund der gesetzlichen Vorschriften anzuwenden sein.
Ein weiterer Bestandteil des Teileinkünfteverfahrens ist die Behandlung der damit zusammenhängenden Aufwendungen. Während bei der regulären Abgeltungsteuer grundsätzlich kein Abzug der tatsächlich entstandenen Werbungskosten möglich ist, können entsprechende Kosten im TEV regelmäßig zu 60 Prozent berücksichtigt werden.
Die gesetzlichen Grundlagen finden sich insbesondere in § 3 Nr. 40 und § 3c Abs. 2 des Einkommensteuergesetzes. Für die Wahl des Verfahrens bei privaten Gewinnausschüttungen ist außerdem § 32d EStG relevant. Das Zusammenspiel dieser Vorschriften bestimmt, welche Einkünfte begünstigt sind und wie die steuerliche Bemessungsgrundlage ermittelt wird.
Das Wichtigste zum Teileinkünfteverfahren;
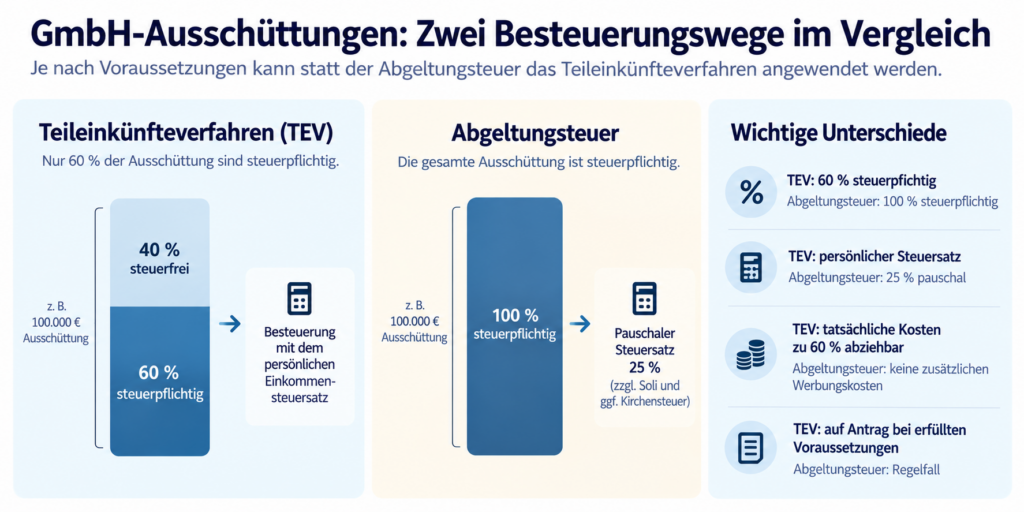
Bei privaten Kapitalerträgen wird häufig die Abgeltungsteuer angewendet. Sie beträgt grundsätzlich 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Für viele Kapitalanleger ist diese Besteuerung vergleichsweise einfach, weil die Kapitalertragsteuer regelmäßig bereits bei der Auszahlung einbehalten wird.
Das Teileinkünfteverfahren funktioniert anders. Hier werden 60 Prozent der begünstigten Ausschüttung in die reguläre Einkommensteuerveranlagung einbezogen. Der individuelle Steuersatz entscheidet darüber, wie hoch die tatsächliche Einkommensteuerbelastung auf diesen Betrag ausfällt.
Ein wichtiger Unterschied betrifft die Abzugsfähigkeit von Kosten. Bei der Abgeltungsteuer wird grundsätzlich der Sparer-Pauschbetrag berücksichtigt, während tatsächliche Werbungskosten nicht zusätzlich abgezogen werden können. Im Teileinkünfteverfahren ist dagegen unter den gesetzlichen Voraussetzungen ein anteiliger Abzug der tatsächlich entstandenen Kosten möglich.
Welche Variante günstiger ist, lässt sich daher nicht allein anhand der Steuersätze beantworten. Auch die Höhe der Ausschüttung, die persönlichen Einkommensverhältnisse und mögliche Finanzierungskosten beeinflussen das Ergebnis. Gerade bei größeren GmbH-Beteiligungen empfiehlt sich eine individuelle Vergleichsrechnung.
Der Vergleich zeigt, weshalb das Teileinkünfteverfahren nicht pauschal als steuerlich günstiger eingestuft werden sollte. Zwar reduziert sich die steuerpflichtige Bemessungsgrundlage auf 60 Prozent der begünstigten Einkünfte. Dafür kann der persönliche Einkommensteuersatz deutlich über dem pauschalen Satz der Abgeltungsteuer liegen.
Bei einem angenommenen persönlichen Steuersatz von 42 Prozent ergibt sich ohne berücksichtigungsfähige Aufwendungen eine rechnerische Einkommensteuerbelastung von 25,2 Prozent der gesamten Ausschüttung. Die reguläre Abgeltungsteuer beträgt dagegen 25 Prozent. Solidaritätszuschlag, Kirchensteuer und weitere persönliche Besonderheiten sind in diesem vereinfachten Vergleich noch nicht berücksichtigt.
Anders kann die Rechnung aussehen, wenn hohe Finanzierungskosten oder andere abzugsfähige Aufwendungen vorliegen. Da diese im Teileinkünfteverfahren grundsätzlich anteilig berücksichtigt werden können, reduziert sich die steuerliche Bemessungsgrundlage entsprechend.
Für GmbH-Gesellschafter ist deshalb eine Gesamtbetrachtung sinnvoll. Entscheidend ist nicht nur die Besteuerung der Ausschüttung, sondern auch, welche Kosten mit der Beteiligung verbunden sind und wie sich die gewählte Besteuerung auf das übrige Einkommen auswirkt.
Ob das Teileinkünfteverfahren angewendet werden kann, hängt wesentlich davon ab, wo die Beteiligung gehalten wird. Bei natürlichen Personen ist zwischen Anteilen im Betriebsvermögen und Anteilen im Privatvermögen zu unterscheiden. Für beide Fälle gelten unterschiedliche steuerliche Regeln.
Befinden sich die Anteile im Betriebsvermögen eines Einzelunternehmens oder einer Personengesellschaft, wird das Teileinkünfteverfahren bei entsprechenden Beteiligungserträgen grundsätzlich gesetzlich angewendet. Ein gesonderter Antrag zur Wahl zwischen TEV und Abgeltungsteuer ist in dieser Konstellation nicht erforderlich.
Bei privaten GmbH-Ausschüttungen gilt dagegen grundsätzlich die Abgeltungsteuer. Ein Wechsel zum Teileinkünfteverfahren ist auf Antrag möglich, wenn der Gesellschafter unmittelbar oder mittelbar zu mindestens 25 Prozent beteiligt ist. Alternativ genügt eine Beteiligung von mindestens einem Prozent, wenn der Gesellschafter durch seine berufliche Tätigkeit maßgeblichen unternehmerischen Einfluss auf die wirtschaftliche Tätigkeit der Gesellschaft nehmen kann.
Die Voraussetzungen sind in § 32d Abs. 2 Nr. 3 EStG geregelt. Gerade bei kleineren Beteiligungen sollte geprüft werden, ob die berufliche Tätigkeit tatsächlich den erforderlichen Einfluss vermittelt. Eine bloße Beteiligung von einem Prozent reicht für das Wahlrecht nicht aus.
Bei begünstigten Beteiligungseinkünften natürlicher Personen grundsätzlich gesetzliche Anwendung.
Bei privaten Ausschüttungen kann das TEV auf Antrag gewählt werden.
Eine berufliche Tätigkeit muss maßgeblichen unternehmerischen Einfluss ermöglichen.
Das Wahlrecht für private Ausschüttungen wird über die Einkommensteuererklärung ausgeübt.
Die Beteiligungshöhe allein ist somit nicht in jeder Situation entscheidend. Bei Anteilen im Betriebsvermögen kommt es vor allem auf die steuerliche Zuordnung der Beteiligung an. Bei privaten Ausschüttungen muss dagegen geprüft werden, ob die gesetzlichen Voraussetzungen für das Wahlrecht erfüllt sind.
Besondere Aufmerksamkeit verdienen Minderheitsbeteiligungen. Ein Gesellschafter, der beispielsweise fünf Prozent einer GmbH hält, kann das Teileinkünfteverfahren nicht allein aufgrund seiner Beteiligungshöhe wählen. Er muss zusätzlich die gesetzlich geforderte berufliche Einflussmöglichkeit nachweisen können.
Auch die Stellung als Geschäftsführer sollte nicht unbesehen mit einem erfüllten Wahlrecht gleichgesetzt werden. Entscheidend sind die tatsächlichen Einflussmöglichkeiten auf die wirtschaftliche Tätigkeit der Gesellschaft und die konkrete Ausgestaltung der beruflichen Funktion.
Wer eine größere Ausschüttung plant, sollte die Voraussetzungen deshalb rechtzeitig prüfen. So lässt sich vermeiden, dass eine erwartete steuerliche Gestaltung später an fehlenden Nachweisen oder einer unzutreffenden Einordnung der Beteiligung scheitert.
Gewinnausschüttungen gehören zu den häufigsten Anwendungsfällen des Teileinkünfteverfahrens. Hat eine GmbH Gewinne erwirtschaftet, können diese unter Beachtung der gesellschaftsrechtlichen Voraussetzungen an ihre Gesellschafter ausgeschüttet werden. Bei natürlichen Personen stellt sich anschließend die Frage, wie diese Einnahmen steuerlich behandelt werden.
Wird das Teileinkünfteverfahren wirksam angewendet, bleiben 40 Prozent der begünstigten Ausschüttung steuerfrei. Die übrigen 60 Prozent werden bei der Einkommensteuer berücksichtigt. Damit unterscheidet sich die Berechnung von der regulären Abgeltungsteuer, bei der grundsätzlich der gesamte steuerpflichtige Kapitalertrag dem besonderen Steuersatz unterliegt.
Ein Beispiel verdeutlicht die Systematik: Erhält ein Gesellschafter eine Ausschüttung von 100.000 Euro, werden im Teileinkünfteverfahren grundsätzlich 60.000 Euro steuerlich berücksichtigt. Bei einem angenommenen persönlichen Steuersatz von 35 Prozent ergibt sich daraus vereinfacht eine Einkommensteuer von 21.000 Euro.
Dabei handelt es sich lediglich um eine Modellrechnung. Die tatsächliche Einkommensteuer wird anhand des gesamten zu versteuernden Einkommens und des progressiven Einkommensteuertarifs ermittelt. Außerdem können weitere steuerliche Faktoren, insbesondere Solidaritätszuschlag, Kirchensteuer und anrechenbare Kapitalertragsteuer, eine Rolle spielen.
Um die Unterschiede zwischen Abgeltungsteuer und Teileinkünfteverfahren zu verdeutlichen, bietet sich eine vereinfachte Beispielrechnung an. Ausgangspunkt ist eine GmbH-Ausschüttung von 100.000 Euro an einen privaten Gesellschafter, der die Voraussetzungen für das Wahlrecht erfüllt.
Bei der regulären Abgeltungsteuer wird der Kapitalertrag grundsätzlich mit 25 Prozent besteuert. Ohne Berücksichtigung des Sparer-Pauschbetrags ergibt sich damit eine Steuer von 25.000 Euro. Solidaritätszuschlag und gegebenenfalls Kirchensteuer kommen noch hinzu.
Beim Teileinkünfteverfahren werden dagegen nur 60.000 Euro der Ausschüttung in die Einkommensteuerberechnung einbezogen. Unter der vereinfachenden Annahme, dass dieser Betrag vollständig mit einem Steuersatz von 35 Prozent belastet wird, ergibt sich eine Einkommensteuer von 21.000 Euro.
In diesem Beispiel fällt die rechnerische Steuerbelastung im Teileinkünfteverfahren um 4.000 Euro geringer aus. Ob dieser Vorteil auch im Einzelfall besteht, hängt jedoch von der tatsächlichen Einkommenssituation und möglichen abzugsfähigen Aufwendungen ab. Die folgende Tabelle dient deshalb ausschließlich der Veranschaulichung.
Die Tabelle verdeutlicht, wie sich die unterschiedliche steuerliche Bemessungsgrundlage auf das Ergebnis auswirken kann. Obwohl beim Teileinkünfteverfahren ein höherer angenommener Steuersatz verwendet wird, fällt die rechnerische Steuer in diesem Beispiel niedriger aus.
Entscheidend ist die teilweise Steuerfreistellung. Da lediglich 60 Prozent der Ausschüttung berücksichtigt werden, reduziert sich die Grundlage, auf die der persönliche Steuersatz angewendet wird. Dieser Effekt kann insbesondere bei moderateren persönlichen Steuersätzen interessant sein.
Allerdings ist die Berechnung bewusst vereinfacht. Sie berücksichtigt weder den progressiven Tarifverlauf noch den Sparer-Pauschbetrag, den Solidaritätszuschlag oder mögliche Werbungskosten. Die tatsächliche Steuerersparnis kann deshalb höher oder niedriger ausfallen.
Bei größeren Ausschüttungen sollte eine individuelle Berechnung erfolgen, die sämtliche Einkünfte und die persönliche Steuersituation berücksichtigt. So lässt sich erkennen, ob das Teileinkünfteverfahren tatsächlich einen Vorteil gegenüber der Abgeltungsteuer bietet.
Das Teileinkünfteverfahren reduziert den steuerpflichtigen Anteil auf 60 Prozent. Ob daraus eine geringere Steuer entsteht, hängt jedoch vom persönlichen Einkommensteuersatz und den abzugsfähigen Aufwendungen ab. Eine Vergleichsrechnung vor größeren Ausschüttungen ist deshalb sinnvoll.
Ein wesentlicher Vorteil des Teileinkünfteverfahrens kann in der steuerlichen Berücksichtigung tatsächlich entstandener Aufwendungen liegen. Dazu gehören beispielsweise Schuldzinsen aus der Finanzierung einer Beteiligung, sofern sie in einem entsprechenden wirtschaftlichen Zusammenhang mit den begünstigten Einkünften stehen.
Bei der regulären Abgeltungsteuer ist ein zusätzlicher Abzug der tatsächlichen Werbungskosten grundsätzlich ausgeschlossen. Im Teileinkünfteverfahren können entsprechende Aufwendungen dagegen regelmäßig zu 60 Prozent berücksichtigt werden. Damit werden sowohl die Einnahmen als auch die damit zusammenhängenden Kosten nur anteilig steuerlich erfasst.
Die rechtliche Grundlage bildet § 3c Abs. 2 EStG. Die Vorschrift regelt, dass bestimmte Ausgaben, die wirtschaftlich mit den teilweise steuerfreien Beteiligungseinkünften zusammenhängen, nur anteilig abgezogen werden dürfen.
Besonders relevant kann dies bei fremdfinanzierten GmbH-Beteiligungen sein. Fallen über mehrere Jahre erhebliche Zinsaufwendungen an, kann sich die steuerliche Bemessungsgrundlage im Teileinkünfteverfahren entsprechend reduzieren. Ob und in welcher Höhe Kosten tatsächlich abzugsfähig sind, muss jedoch im Einzelfall geprüft werden.
Für Unternehmer und GmbH-Gesellschafter kann das Teileinkünfteverfahren auch im Zusammenhang mit geplanten betrieblichen Investitionen interessant sein. Ein mögliches Instrument ist der Investitionsabzugsbetrag, kurz IAB, nach § 7g EStG. Er ermöglicht begünstigten Betrieben, einen Teil der voraussichtlichen Anschaffungs- oder Herstellungskosten bestimmter Wirtschaftsgüter bereits vor der Investition gewinnmindernd zu berücksichtigen.
Der Investitionsabzugsbetrag kann bis zu 50 Prozent der voraussichtlichen begünstigten Anschaffungs- oder Herstellungskosten betragen. Voraussetzung ist unter anderem, dass die gesetzlichen Anforderungen an den Betrieb, die Gewinnhöhe und das geplante Wirtschaftsgut erfüllt sind. Die Summe noch nicht hinzugerechneter oder rückgängig gemachter Investitionsabzugsbeträge ist auf 200.000 Euro je Betrieb begrenzt.
Werden GmbH-Ausschüttungen im Teileinkünfteverfahren in die reguläre Einkommensteuerveranlagung einbezogen, kann sich eine Gewinnminderung aus einem anderen begünstigten Gewerbebetrieb auf das insgesamt zu versteuernde Einkommen auswirken. Voraussetzung ist, dass die entsprechenden Einkünfte nach den allgemeinen Regeln miteinander verrechnet werden dürfen.
Ein Anwendungsbereich können gewerbliche Photovoltaik-Direktinvestitionen sein. Der Milk-the-Sun-Ratgeber Investieren und dabei Steuern sparen erläutert, wie betriebliche Investitionen und steuerliche Gestaltungsmöglichkeiten zusammenspielen können. Entscheidend bleibt, dass die konkrete Investition sämtliche gesetzlichen Voraussetzungen erfüllt.
Ein vereinfachtes Beispiel zeigt, wie sich das Teileinkünfteverfahren und ein Investitionsabzugsbetrag rechnerisch ergänzen können. Angenommen, ein GmbH-Gesellschafter erhält eine Ausschüttung von 200.000 Euro. Bei wirksamer Anwendung des Teileinkünfteverfahrens werden davon grundsätzlich 60 Prozent, also 120.000 Euro, steuerlich berücksichtigt.
Zusätzlich plant der Gesellschafter über einen eigenständigen, begünstigten Gewerbebetrieb die Anschaffung einer gewerblichen Photovoltaikanlage für 240.000 Euro. Unter der Annahme, dass sämtliche Voraussetzungen des § 7g EStG erfüllt sind, könnte für diese Investition ein IAB von 120.000 Euro gebildet werden.
Rechnerisch stehen damit 120.000 Euro steuerpflichtigen Beteiligungseinkünften einer Gewinnminderung von 120.000 Euro aus dem Gewerbebetrieb gegenüber. Sofern der steuerliche Verlustausgleich im konkreten Fall zulässig ist, können sich diese Beträge bei der Ermittlung des zu versteuernden Einkommens ausgleichen.
Daraus darf jedoch nicht geschlossen werden, dass die Ausschüttung dauerhaft steuerfrei ist. Der Investitionsabzugsbetrag beeinflusst vor allem den Zeitpunkt der steuerlichen Gewinnermittlung. Bei der späteren Anschaffung sind die gesetzlichen Regeln zur Hinzurechnung, möglichen Herabsetzung der Anschaffungskosten und anschließenden Abschreibung zu beachten.
Die Kombination aus Teileinkünfteverfahren und Investitionsabzugsbetrag kann unter passenden Voraussetzungen die Steuerbelastung im Jahr der IAB-Bildung reduzieren und Liquidität für eine geplante Investition erhalten. Entscheidend sind ein begünstigter Betrieb, ein geeignetes Wirtschaftsgut und eine steuerlich zulässige Verrechnung der Einkünfte. Der Effekt ist nicht mit einer dauerhaften Steuerbefreiung gleichzusetzen.
Damit eine solche Gestaltung funktioniert, muss die geplante Investition tatsächlich zu den gesetzlichen Anforderungen passen. Der Investitionsabzugsbetrag ist insbesondere an die Anschaffung oder Herstellung begünstigter beweglicher Wirtschaftsgüter des Anlagevermögens gebunden. Auch die betrieblichen Nutzungs- und Verbleibensvoraussetzungen müssen erfüllt werden.
Bei gewerblichen Photovoltaikanlagen kann die steuerliche Behandlung von der konkreten Eigentums- und Betriebsstruktur abhängen. Deshalb ist nicht jedes Beteiligungsmodell automatisch für den Investitionsabzugsbetrag geeignet. Vor allem bei Anlagen mit mehreren Investoren sollte eindeutig geklärt werden, wem die Wirtschaftsgüter steuerlich zugeordnet werden.
Neben dem IAB können unter bestimmten Voraussetzungen weitere Abschreibungsmöglichkeiten relevant sein. Dazu gehört die Sonderabschreibung nach § 7g EStG. Wie diese mit der regulären Abschreibung zusammenwirkt, erklärt der Milk-the-Sun-Ratgeber zur Sonderabschreibung für PV-Anlagen.
Für GmbH-Gesellschafter mit Investitionsabsicht kann es deshalb sinnvoll sein, Ausschüttungsplanung und Investitionsplanung gemeinsam zu betrachten. Eine frühzeitige Abstimmung mit dem Steuerberater hilft, steuerliche Voraussetzungen, Investitionszeitpunkte und mögliche Auswirkungen auf spätere Jahre zu berücksichtigen.
Das Teileinkünfteverfahren ist nicht nur für laufende Gewinnausschüttungen relevant. Auch beim Verkauf von Anteilen an einer GmbH kann es die steuerliche Behandlung des Veräußerungsgewinns bestimmen. Dabei gelten jedoch andere Voraussetzungen als bei der Wahl des Verfahrens für private Ausschüttungen.
Besonders wichtig ist § 17 EStG. Die Vorschrift erfasst grundsätzlich Veräußerungsgewinne aus privat gehaltenen Anteilen an Kapitalgesellschaften, wenn der Verkäufer innerhalb der letzten fünf Jahre unmittelbar oder mittelbar zu mindestens einem Prozent beteiligt war.
In solchen Fällen wird der begünstigte Veräußerungsgewinn grundsätzlich nach dem Teileinkünfteverfahren behandelt. Das bedeutet, dass 40 Prozent steuerfrei bleiben und 60 Prozent der Einkommensteuer unterliegen. Auch die Anschaffungskosten und unmittelbar mit der Veräußerung zusammenhängende Kosten werden bei der Ermittlung des steuerpflichtigen Gewinns entsprechend berücksichtigt.
Bei einem geplanten Unternehmensverkauf kann diese Regelung erhebliche Bedeutung haben. Neben dem Verkaufspreis spielen insbesondere die ursprünglichen Anschaffungskosten, die Veräußerungskosten und die Beteiligungshistorie eine Rolle. Eine frühzeitige steuerliche Prüfung hilft dabei, den voraussichtlichen Nettoerlös realistisch zu kalkulieren.
Bei privat gehaltenen GmbH-Anteilen muss das Teileinkünfteverfahren für entsprechende Ausschüttungen unter den gesetzlichen Voraussetzungen beantragt werden. Die Antragstellung erfolgt im Rahmen der Einkommensteuererklärung, regelmäßig über die Anlage KAP. Dabei sollte geprüft werden, ob die Beteiligungshöhe beziehungsweise die erforderliche berufliche Einflussmöglichkeit vorliegt.
Wichtig ist die zeitliche Wirkung des Antrags. Nach § 32d Abs. 2 Nr. 3 EStG gilt er für das Jahr der erstmaligen Antragstellung und grundsätzlich auch für die folgenden vier Veranlagungszeiträume, solange er nicht widerrufen wird. Nach einem Widerruf ist ein erneuter Antrag für dieselbe Beteiligung nicht mehr zulässig. Die Entscheidung sollte deshalb nicht ausschließlich anhand einer einzelnen Ausschüttung getroffen werden.
Davon zu unterscheiden ist die sogenannte Günstigerprüfung. Sie ermöglicht unter bestimmten Voraussetzungen eine Prüfung, ob die Besteuerung von Kapitalerträgen nach dem persönlichen Einkommensteuertarif günstiger ist als die reguläre Abgeltungsteuer. Die Günstigerprüfung führt jedoch nicht automatisch zur Anwendung des Teileinkünfteverfahrens mit seiner 40-prozentigen Steuerfreistellung.
Für Gesellschafter ist deshalb entscheidend, welche steuerliche Behandlung tatsächlich beantragt werden soll. Während die Günstigerprüfung vor allem den Vergleich zwischen Abgeltungsteuer und regulärem Einkommensteuertarif betrifft, eröffnet das Teileinkünfteverfahren eine besondere Behandlung begünstigter Beteiligungseinkünfte. Beide Verfahren sollten steuerlich sauber voneinander abgegrenzt werden.
Das Teileinkünfteverfahren kann für GmbH-Gesellschafter eine interessante Möglichkeit sein, Ausschüttungen und bestimmte Veräußerungsgewinne steuerlich zu behandeln. Die teilweise Steuerfreistellung von 40 Prozent und der anteilige Abzug tatsächlich entstandener Aufwendungen können unter passenden Voraussetzungen wirtschaftliche Vorteile bieten.
Ob das Verfahren gegenüber der Abgeltungsteuer günstiger ist, hängt jedoch von der individuellen Situation ab. Besonders wichtig sind der persönliche Einkommensteuersatz, die Beteiligungshöhe, vorhandene Finanzierungskosten und die geplante Verwendung der Ausschüttung.
Zusätzliche Gestaltungsmöglichkeiten können entstehen, wenn begünstigte betriebliche Investitionen vorgesehen sind. Dabei sollte die steuerliche Planung stets mit der tatsächlichen Wirtschaftlichkeit des Investments verbunden werden.
Wer das Teileinkünfteverfahren frühzeitig prüft und Ausschüttungen, Investitionen sowie mögliche Unternehmensverkäufe aufeinander abstimmt, kann seine steuerlichen Handlungsmöglichkeiten besser einschätzen und fundierte Entscheidungen treffen.
Steuerliche Möglichkeiten mit Photovoltaik verbinden: Sie planen eine größere GmbH-Ausschüttung und möchten in gewerbliche Photovoltaik investieren? Entdecken Sie die Investitionsmöglichkeiten von Milk the Sun und informieren Sie sich über passende Photovoltaikprojekte.
Hinweis: Die Informationen dienen der allgemeinen Orientierung und ersetzen keine individuelle Steuer-, Rechts- oder Anlageberatung. Die Anwendung des Teileinkünfteverfahrens und möglicher Abschreibungen hängt von den jeweiligen gesetzlichen und persönlichen Voraussetzungen ab.
Seit 2012 Europas führender PV-Marktplatz – die bewährte Anlaufstelle für den Kauf und Verkauf gewerblicher Photovoltaikanlagen.