Mit der Denkmal-AfA lassen sich begünstigte Sanierungskosten steuerlich abschreiben. Erfahren Sie, wie die Berechnung funktioniert, welche Voraussetzungen gelten und welche Steuervorteile möglich sind.
Denkmalgeschützte Immobilien verbinden historische Bausubstanz mit besonderen steuerlichen Möglichkeiten. Wer ein Baudenkmal saniert oder eine entsprechend modernisierte Immobilie erwirbt, kann unter bestimmten Voraussetzungen erhöhte Abschreibungen nutzen. Dadurch lassen sich begünstigte Sanierungskosten über mehrere Jahre steuerlich berücksichtigen.
Die Höhe der möglichen Steuerentlastung hängt allerdings von verschiedenen Faktoren ab. Neben dem Sanierungsanteil und der Nutzung der Immobilie spielen insbesondere die steuerliche Anerkennung der Maßnahmen und die persönlichen Einkommensverhältnisse eine Rolle.
Eine Denkmal-AfA-Berechnung hilft dabei, die jährlichen Abschreibungsbeträge besser einzuschätzen. Entscheidend ist jedoch, zwischen der steuerlichen Abschreibung und der tatsächlichen Steuerersparnis zu unterscheiden.
Dieser Ratgeber zeigt, wie die Denkmal-AfA funktioniert, welche Berechnungsgrundlagen wichtig sind und wie sich denkmalgeschützte Immobilien im Vergleich zu anderen steuerlich begünstigten Sachwertanlagen einordnen lassen.
Die erhöhte Denkmal-AfA gilt grundsätzlich für bestimmte anerkannte Sanierungsmaßnahmen und nicht pauschal für den gesamten Kaufpreis. Der Grundstückswert, der vorhandene Gebäudebestand und die begünstigten Sanierungskosten müssen steuerlich getrennt betrachtet werden.
Denkmal-AfA: Grundlagen der steuerlichen Abschreibung
Die Abkürzung AfA steht für „Absetzung für Abnutzung“. Sie beschreibt im Steuerrecht die Verteilung bestimmter Anschaffungs- oder Herstellungskosten auf mehrere Jahre. Bei vermieteten Immobilien können Eigentümer dadurch steuerlich relevante Aufwendungen geltend machen.
Für denkmalgeschützte Gebäude gelten besondere Vorschriften. Sie sollen dazu beitragen, historische Bausubstanz zu erhalten und notwendige Sanierungen wirtschaftlich zu erleichtern. Unter bestimmten Voraussetzungen können anerkannte Sanierungskosten deshalb schneller abgeschrieben werden als gewöhnliche Gebäudekosten.
Die wichtigsten gesetzlichen Grundlagen sind § 7i Einkommensteuergesetz (EStG) für erhöhte Absetzungen bei Baudenkmalen und § 10f EStG für bestimmte selbst genutzte Gebäude. Beide Regelungen unterscheiden sich insbesondere hinsichtlich des Abschreibungszeitraums und der steuerlichen Behandlung.
Die Denkmal-AfA ist somit keine pauschale Steuervergünstigung für alte Immobilien. Entscheidend ist, ob die gesetzlichen Voraussetzungen erfüllt sind und welche Kosten tatsächlich als begünstigt anerkannt werden.
Vermietung und Eigennutzung im steuerlichen Vergleich
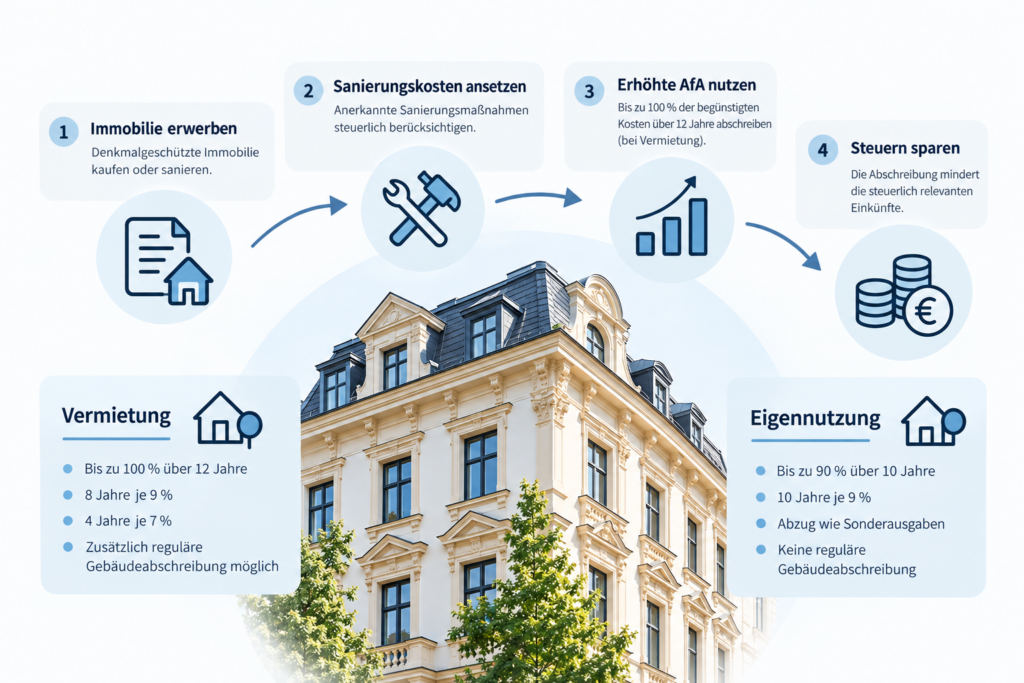
Die steuerlichen Möglichkeiten einer Denkmalimmobilie hängen wesentlich davon ab, ob sie vermietet oder selbst genutzt wird. Bei vermieteten Baudenkmalen können begünstigte Sanierungskosten nach § 7i EStG im Jahr des Abschlusses der Baumaßnahmen und in den folgenden sieben Jahren mit jeweils bis zu neun Prozent abgeschrieben werden.
In den anschließenden vier Jahren sind jeweils bis zu sieben Prozent möglich. Damit können insgesamt bis zu 100 Prozent der begünstigten Kosten über zwölf Jahre steuerlich berücksichtigt werden. Die Abschreibungen wirken sich grundsätzlich auf die Einkünfte aus Vermietung und Verpachtung aus.
Bei einer selbst genutzten Denkmalimmobilie gelten andere Regelungen. Nach § 10f EStG können unter bestimmten Voraussetzungen im Jahr des Abschlusses der Maßnahmen und in den folgenden neun Jahren jeweils bis zu neun Prozent der begünstigten Aufwendungen wie Sonderausgaben abgezogen werden. Insgesamt sind damit bis zu 90 Prozent möglich.
Zusätzlich kann bei vermieteten Immobilien die reguläre Gebäudeabschreibung für den übrigen abschreibungsfähigen Gebäudewert relevant sein. Bei ausschließlich selbst genutzten Immobilien ist eine solche reguläre AfA grundsätzlich nicht möglich.
Die Übersicht zeigt, dass vermietete und selbst genutzte Denkmalimmobilien steuerlich unterschiedlich behandelt werden. Während bei der Vermietung eine vollständige Abschreibung der begünstigten Kosten über zwölf Jahre möglich ist, beträgt der Abzug bei Eigennutzung grundsätzlich bis zu 90 Prozent über zehn Jahre.
Welche Nutzung wirtschaftlich sinnvoller ist, lässt sich daraus allein nicht ableiten. Bei einer vermieteten Immobilie müssen auch Mieteinnahmen, Finanzierungskosten und laufende Aufwendungen berücksichtigt werden. Bei Eigennutzung stehen dagegen die persönliche Wohnsituation und die langfristigen Wohnkosten im Vordergrund.
Denkmal-AfA berechnen: Diese Angaben sind wichtig
Um die Denkmal-AfA zu berechnen, müssen zunächst die relevanten Kostenbestandteile voneinander getrennt werden. Der Gesamtkaufpreis einer Immobilie reicht dafür nicht aus. Insbesondere der Grundstückswert, der vorhandene Gebäudebestand und die begünstigten Sanierungsaufwendungen unterliegen unterschiedlichen steuerlichen Regeln.
Anschließend ist entscheidend, ob die Immobilie vermietet oder selbst genutzt wird. Daraus ergibt sich, welche gesetzliche Regelung grundsätzlich angewendet werden kann. Bei vermieteten Immobilien kann zusätzlich die reguläre Abschreibung des übrigen Gebäudebestands berücksichtigt werden.
Für die Einschätzung einer möglichen Steuerersparnis ist außerdem die individuelle steuerliche Situation wichtig. Dieselbe Abschreibung kann bei unterschiedlichen Einkommenshöhen zu deutlich verschiedenen Entlastungen führen.
Ein Denkmal-AfA-Rechner kann die jährlichen Abschreibungsbeträge übersichtlich darstellen. Die tatsächliche steuerliche Anerkennung hängt jedoch von den nachgewiesenen Kosten und den gesetzlichen Voraussetzungen ab.
Diese Angaben werden für die Berechnung benötigt:
- Kaufpreis: Gesamte Anschaffungskosten der Immobilie.
- Grundstücksanteil: Wert des nicht abschreibungsfähigen Grund und Bodens.
- Gebäudewert: Anteil der Anschaffungskosten, der auf das Gebäude entfällt.
- Sanierungskosten: Höhe der anerkannten begünstigten Aufwendungen.
- Nutzungsart: Vermietung oder Eigennutzung.
- Baujahr: Relevant für die reguläre Gebäudeabschreibung.
- Persönliche Steuerdaten: Zur Einschätzung der individuellen Steuerentlastung.
Rechenbeispiel: 250.000 Euro begünstigte Sanierungskosten
Ein vereinfachtes Beispiel verdeutlicht, wie sich die erhöhten Abschreibungen über mehrere Jahre verteilen. Angenommen, ein Anleger erwirbt eine denkmalgeschützte Immobilie zur Vermietung. Von den gesamten Investitionskosten entfallen 250.000 Euro auf steuerlich anerkannte Sanierungsmaßnahmen.
Nach § 7i EStG können für diese Aufwendungen in den ersten acht Jahren jeweils bis zu neun Prozent berücksichtigt werden. Daraus ergibt sich ein jährlicher Abschreibungsbetrag von 22.500 Euro. In den anschließenden vier Jahren beträgt der Satz jeweils bis zu sieben Prozent, entsprechend 17.500 Euro jährlich.
Über den gesamten Zeitraum von zwölf Jahren ergibt sich somit eine erhöhte Abschreibung von insgesamt 250.000 Euro. Diese Beträge können unter den gesetzlichen Voraussetzungen die steuerlich relevanten Einkünfte aus Vermietung und Verpachtung mindern.
Die reguläre Abschreibung für den übrigen Gebäudebestand ist in diesem Beispiel nicht enthalten. Auch Mieteinnahmen, Finanzierungskosten und weitere Werbungskosten bleiben unberücksichtigt, um die Berechnung übersichtlich zu halten.
Beispielrechnung zur Denkmal-AfA
Das Rechenbeispiel zeigt, dass ein erheblicher Teil der steuerlichen Abschreibung bereits in den ersten Jahren nach Abschluss der Sanierung anfällt. Gerade bei höheren steuerpflichtigen Einkünften können sich dadurch interessante Entlastungsmöglichkeiten ergeben.
Die Höhe der Abschreibung ist jedoch nicht mit der tatsächlichen Steuerersparnis gleichzusetzen. Entscheidend ist, wie stark sich das zu versteuernde Einkommen durch die anerkannten Aufwendungen reduziert.
Bei einem beispielhaft angenommenen Grenzsteuersatz von 40 Prozent würden 22.500 Euro zusätzliche Abschreibung rechnerisch einer Steuerentlastung von etwa 9.000 Euro entsprechen. Die tatsächliche Wirkung kann aufgrund des progressiven Steuertarifs und weiterer individueller Faktoren abweichen.
Eine Denkmal-AfA von 22.500 Euro bedeutet nicht, dass dieser Betrag direkt vom Finanzamt erstattet wird. Die Abschreibung reduziert die steuerlich relevanten Einkünfte. Wie hoch die tatsächliche Steuerentlastung ausfällt, hängt von der individuellen steuerlichen Situation ab.
Reguläre Gebäudeabschreibung zusätzlich berücksichtigen
Neben der erhöhten Denkmal-AfA können bei vermieteten Immobilien auch die Anschaffungs- oder Herstellungskosten des übrigen Gebäudebestands steuerlich berücksichtigt werden. Dafür gelten grundsätzlich die regulären Abschreibungsregeln des § 7 EStG.
Bei Gebäuden, die vor 1925 fertiggestellt wurden, beträgt die lineare AfA regelmäßig 2,5 Prozent jährlich. Für Gebäude mit Fertigstellung zwischen 1925 und 2022 gelten grundsätzlich zwei Prozent. Die konkrete Einordnung hängt von den gesetzlichen Voraussetzungen ab.
Wichtig ist die sachgerechte Aufteilung des Kaufpreises. Der auf Grund und Boden entfallende Anteil ist nicht abschreibbar. Außerdem dürfen begünstigte Sanierungskosten nicht gleichzeitig nochmals vollständig über die reguläre Gebäude-AfA berücksichtigt werden.
Bei einer vermieteten Denkmalimmobilie können somit unterschiedliche Abschreibungen parallel entstehen. Eine nachvollziehbare Kostenaufteilung hilft dabei, die steuerlichen Möglichkeiten richtig zu erfassen.
Voraussetzungen für die steuerliche Anerkennung
Nicht jede Sanierung einer älteren Immobilie berechtigt automatisch zur erhöhten Denkmalabschreibung. Grundsätzlich muss das Gebäude die gesetzlichen Voraussetzungen als Baudenkmal erfüllen. Die begünstigten Maßnahmen müssen außerdem zur Erhaltung des Denkmals oder zu seiner sinnvollen Nutzung erforderlich sein.
Eine wichtige Voraussetzung ist die frühzeitige Abstimmung der Baumaßnahmen mit der zuständigen Denkmalschutzbehörde. Wer Modernisierungen ohne diese Abstimmung durchführen lässt, riskiert, dass die entsprechenden Aufwendungen nicht als begünstigte Sanierungskosten anerkannt werden.
Für die steuerliche Berücksichtigung ist eine Bescheinigung der zuständigen Landesbehörde erforderlich. Sie bestätigt die denkmalrechtlichen Voraussetzungen und die begünstigten Maßnahmen. Das Finanzamt prüft anschließend die übrigen steuerlichen Voraussetzungen.
Besondere Aufmerksamkeit verdienen Bauträgermodelle. Beim Erwerb einer Denkmalimmobilie kommt es unter anderem darauf an, welche Baumaßnahmen vor und nach dem rechtswirksamen Abschluss des maßgeblichen Erwerbsvertrags durchgeführt wurden. Deshalb sollten Vertragsgestaltung und Sanierungsplanung vor dem Kauf sorgfältig geprüft werden.
Welche Sanierungskosten sind begünstigt?
Zu den potenziell begünstigten Maßnahmen gehören insbesondere Arbeiten, die der Erhaltung historischer Bausubstanz dienen. Dazu können die Instandsetzung denkmalgeschützter Fassaden, die Sanierung historischer Dachkonstruktionen oder die Restaurierung erhaltenswerter Fenster und Türen zählen.
Auch bestimmte Modernisierungen können anerkannt werden, wenn sie für eine sinnvolle Nutzung des Denkmals erforderlich sind. Beispielsweise können Arbeiten an Heizungsanlagen, elektrischen Installationen oder sanitären Einrichtungen unter den gesetzlichen Voraussetzungen begünstigt sein.
Nicht jede bauliche Veränderung fällt jedoch automatisch unter die Denkmal-AfA. Zusätzliche Ausstattungswünsche oder rein gestalterische Maßnahmen können von der besonderen Förderung ausgeschlossen sein. Entscheidend ist die konkrete denkmalrechtliche Bewertung.
Deshalb sollten Eigentümer bereits während der Planung klären, welche Arbeiten anerkennungsfähig sind. Eine sorgfältige Dokumentation der Maßnahmen, Rechnungen und behördlichen Abstimmungen erleichtert die spätere steuerliche Prüfung.
Denkmalimmobilien und Photovoltaik als Kapitalanlage
Denkmalimmobilien und gewerbliche Photovoltaikanlagen gehören zu unterschiedlichen Anlageklassen. Beide ermöglichen Investitionen in reale Vermögenswerte und können unter bestimmten Voraussetzungen steuerliche Vorteile bieten. Die Ertragsquellen und steuerlichen Regelungen unterscheiden sich jedoch deutlich.
Bei einer vermieteten Denkmalimmobilie stehen Mieteinnahmen, die langfristige Entwicklung des Immobilienwerts und die erhöhten Abschreibungen für begünstigte Sanierungsmaßnahmen im Mittelpunkt. Daneben müssen Eigentümer die Finanzierung, Instandhaltung und Verwaltung berücksichtigen.
Bei einem gewerblichen Photovoltaik-Direktinvestment entstehen Einnahmen aus der Erzeugung und Vermarktung von Strom. Abhängig von der Betreiberstruktur und den gesetzlichen Voraussetzungen können steuerliche Instrumente wie der Investitionsabzugsbetrag, die Sonderabschreibung und die reguläre AfA eine Rolle spielen.
Wer sich für diese Form der Sachwertanlage interessiert, findet weitere Informationen im Milk-the-Sun-Ratgeber zur Sonderabschreibung für Photovoltaikanlagen.
Steuerliche Vorteile und Wirtschaftlichkeit gemeinsam betrachten
Eine hohe steuerliche Abschreibung kann die Attraktivität einer Investition erhöhen. Für die langfristige Wirtschaftlichkeit ist sie jedoch nur ein Bestandteil der Gesamtbetrachtung. Entscheidend ist, welche Einnahmen tatsächlich erzielt werden und welche Ausgaben während der Haltedauer entstehen.
Bei einer Denkmalimmobilie zählen dazu beispielsweise die Mieteinnahmen, Finanzierungskosten, Instandhaltungsaufwendungen und mögliche Leerstandszeiten. Auch der bauliche Zustand und die Lage beeinflussen die langfristige Entwicklung.
Bei einer Photovoltaikanlage stehen dagegen die erwartete Stromproduktion, die Vergütung oder Vermarktung des Stroms sowie technische und kaufmännische Betriebskosten im Mittelpunkt. Die steuerliche Entlastung kann die Wirtschaftlichkeit ergänzen, ersetzt aber keine fundierte Ertragsberechnung.
Wer verschiedene Investitionsmöglichkeiten vergleicht, sollte daher die gesamten Zahlungsströme über den geplanten Anlagezeitraum betrachten. So lässt sich besser beurteilen, welche Anlageform zur persönlichen Vermögensplanung passt.
Welche Möglichkeiten es gibt, Investitionen gezielt mit steuerlichen Vorteilen zu verbinden, erfahren Sie in unserem Ratgeber Investieren und dabei Steuern sparen.
Häufige Fehler bei der Denkmal-AfA vermeiden
Bei der Berechnung der Denkmal-AfA entstehen Fehler häufig durch eine ungenaue Aufteilung der Anschaffungskosten. Besonders problematisch ist es, wenn der gesamte Kaufpreis als begünstigter Sanierungsaufwand behandelt wird, obwohl ein Teil auf das Grundstück oder den vorhandenen Gebäudebestand entfällt.
Auch der Zeitpunkt der Sanierung spielt eine wichtige Rolle. Werden Maßnahmen ohne die erforderliche Abstimmung mit der Denkmalschutzbehörde durchgeführt, kann die steuerliche Begünstigung gefährdet sein. Bei Bauträgermodellen sollte außerdem geprüft werden, wann die einzelnen Arbeiten durchgeführt wurden.
Ein weiterer Fehler besteht darin, die jährlichen Abschreibungsbeträge unmittelbar als Steuerersparnis zu interpretieren. Tatsächlich hängt die steuerliche Entlastung von den persönlichen Einkommensverhältnissen und weiteren Faktoren ab.
Eine sorgfältige Vorbereitung hilft, die steuerlichen Möglichkeiten realistisch einzuschätzen. Gerade bei größeren Investitionen ist es sinnvoll, die vertraglichen und steuerlichen Grundlagen vor dem Erwerb fachkundig prüfen zu lassen.
Fazit: Denkmal-AfA als Teil der Vermögensplanung
Die Denkmal-AfA bietet Eigentümern historischer Immobilien besondere steuerliche Möglichkeiten. Bei vermieteten Baudenkmalen können begünstigte Sanierungskosten über zwölf Jahre erhöht abgeschrieben werden. Für selbst genutzte Immobilien gelten besondere Abzugsmöglichkeiten über zehn Jahre.
Wie hoch die tatsächliche Steuerentlastung ausfällt, hängt von den anerkannten Kosten, der Nutzungsart und der persönlichen steuerlichen Situation ab. Eine fundierte Berechnung sollte deshalb stets auf nachvollziehbaren Angaben beruhen.
Neben Denkmalimmobilien können auch gewerbliche Photovoltaik-Direktinvestments für Anleger interessant sein, die steuerliche Vorteile mit einer langfristigen Sachwertanlage verbinden möchten. Entscheidend ist, dass das Investment wirtschaftlich überzeugt und zur individuellen Anlagestrategie passt.
Entdecken Sie gewerbliche Photovoltaikprojekte auf dem Marktplatz von Milk the Sun und informieren Sie sich über die Möglichkeiten einer Investition in Solarenergie.
Steuerlicher Hinweis: Dieser Ratgeber dient der allgemeinen Information und ersetzt keine individuelle Steuer-, Rechts- oder Anlageberatung. Die tatsächlichen Steuervorteile hängen von den gesetzlichen Voraussetzungen und der persönlichen Situation ab.