Werbungskosten
Beruflich veranlasste Ausgaben vollständig erfassen und steuerlich prüfen.
Die Elterngeld-Einkommensgrenze liegt bei 175.000 Euro. Entscheidend ist das zu versteuernde Einkommen vor der Geburt. Erfahren Sie, welche Regeln gelten und wie Sie Ihren Anspruch frühzeitig planen können.
Das Elterngeld unterstützt Eltern dabei, nach der Geburt ihres Kindes beruflich kürzerzutreten und sich stärker auf die Familie zu konzentrieren. Gerade für Haushalte mit höheren Einkommen stellt sich jedoch die Frage, ob überhaupt ein Anspruch auf diese staatliche Leistung besteht.
Seit der Absenkung der Einkommensgrenze können auch gut verdienende Arbeitnehmer, Selbstständige und Unternehmer vom Elterngeld ausgeschlossen sein. Für Geburten ab dem 1. April 2025 liegt die maßgebliche Grenze bei 175.000 Euro zu versteuerndem Jahreseinkommen. Bei Paaren werden die entsprechenden Einkommen beider Elternteile zusammengerechnet.
Dabei ist eine Unterscheidung besonders wichtig: Die Einkommensgrenze bezieht sich nicht auf das Bruttogehalt, sondern auf das zu versteuernde Einkommen. Dieses ergibt sich erst nach Berücksichtigung verschiedener steuerlicher Abzüge. Dadurch kann ein Haushalt trotz eines höheren Bruttoeinkommens unterhalb der gesetzlichen Grenze liegen.
Wer eine Familie plant und sich in der Nähe der Einkommensgrenze bewegt, sollte seine steuerliche Situation frühzeitig prüfen. Neben gewöhnlichen Abzugsmöglichkeiten können unter bestimmten Voraussetzungen auch betriebliche Investitionen eine Rolle spielen. Entscheidend ist jedoch, dass die Gestaltung rechtzeitig erfolgt und wirtschaftlich sinnvoll ist.
Die Einkommensgrenze beim Elterngeld wurde in mehreren Schritten abgesenkt. Für Geburten ab dem 1. April 2024 galt zunächst eine Grenze von 200.000 Euro. Seit dem 1. April 2025 beträgt sie für Paare und Alleinerziehende einheitlich 175.000 Euro.
Maßgeblich ist das zu versteuernde Einkommen im Kalenderjahr vor der Geburt des Kindes. Wird die gesetzliche Grenze überschritten, entfällt der Anspruch auf Elterngeld vollständig. Es handelt sich also nicht um eine schrittweise Kürzung, bei der mit steigendem Einkommen lediglich ein geringerer Betrag ausgezahlt wird.
Bei Paaren wird das maßgebliche Einkommen beider Elternteile zusammengerechnet. Das gilt nicht nur für verheiratete Eltern, sondern grundsätzlich auch für unverheiratete Paare, die gemeinsam Anspruch auf Elterngeld geltend machen. Für Alleinerziehende zählt das eigene zu versteuernde Einkommen.
Besonders relevant ist deshalb die vorausschauende Betrachtung. Wer beispielsweise im Jahr vor der Geburt einen hohen Bonus, zusätzliche Unternehmensgewinne oder größere andere steuerpflichtige Einkünfte erzielt, kann dadurch die Grenze überschreiten. Ob und welche steuerlichen Gestaltungsmöglichkeiten bestehen, sollte möglichst vor Ablauf des maßgeblichen Kalenderjahres geklärt werden.
Die Tabelle zeigt, dass die Einkommensgrenze innerhalb kurzer Zeit deutlich gesunken ist. Während früher vor allem Haushalte mit sehr hohen Einkommen betroffen waren, kann die Regelung inzwischen auch für gut verdienende Fachkräfte, Führungskräfte und selbstständige Unternehmer relevant werden.
Für die Beurteilung zählt stets der Geburtszeitpunkt des Kindes. Das bedeutet, dass zwei Familien mit vergleichbarem Einkommen je nach Geburtsdatum unterschiedlichen gesetzlichen Grenzen unterliegen können. Bei einer zukünftigen Familienplanung sollte deshalb zunächst die geltende Regelung für den erwarteten Geburtszeitraum geprüft werden.
Die Einkommensgrenze darf außerdem nicht mit der Berechnung der späteren Elterngeldhöhe verwechselt werden. Beide Berechnungen beruhen auf unterschiedlichen Grundlagen. Während für die Anspruchsgrenze das zu versteuernde Jahreseinkommen maßgeblich ist, richtet sich die Höhe des Elterngeldes grundsätzlich nach dem relevanten Erwerbseinkommen vor und nach der Geburt.
Diese Unterscheidung ist insbesondere bei Selbstständigen und Personen mit mehreren Einkommensquellen wichtig. Ein steuerlicher Abzug kann das zu versteuernde Einkommen beeinflussen, ohne dass dadurch automatisch das für die Elterngeldhöhe maßgebliche Einkommen im gleichen Umfang verändert wird.
Ein häufiger Irrtum besteht darin, die Elterngeld-Einkommensgrenze mit dem jährlichen Bruttogehalt gleichzusetzen. Tatsächlich ist das zu versteuernde Einkommen entscheidend, das im Rahmen der Einkommensteuerveranlagung ermittelt wird.
Ausgangspunkt sind die steuerlich relevanten Einkünfte. Dazu gehören beispielsweise Einkünfte aus nichtselbstständiger Arbeit, selbstständiger Tätigkeit, Gewerbebetrieb oder Vermietung und Verpachtung. Von den maßgeblichen Beträgen können anschließend verschiedene gesetzlich vorgesehene Abzüge vorgenommen werden.
Hierzu zählen unter anderem abzugsfähige Vorsorgeaufwendungen, Sonderausgaben und gegebenenfalls außergewöhnliche Belastungen. Bei Arbeitnehmern werden außerdem die steuerlich anzuerkennenden Werbungskosten berücksichtigt. Erst nach Anwendung der einschlägigen steuerlichen Vorschriften ergibt sich das zu versteuernde Einkommen.
Für Eltern mit höheren Einkommen kann sich daraus ein wichtiger Unterschied ergeben. Ein gemeinsames Bruttoeinkommen oberhalb von 175.000 Euro führt nicht automatisch zum Ausschluss vom Elterngeld. Umgekehrt können zusätzliche steuerpflichtige Einkünfte dazu führen, dass die Grenze trotz eines niedrigeren Bruttogehalts überschritten wird.
Für die Elterngeld-Einkommensgrenze zählt das zu versteuernde Einkommen des Kalenderjahres vor der Geburt. Der entsprechende Betrag ist im Einkommensteuerbescheid ausgewiesen. Das Bruttogehalt allein reicht deshalb nicht aus, um den Anspruch zuverlässig zu beurteilen.
Für die Einkommensgrenze werden grundsätzlich die steuerlich relevanten Einkünfte berücksichtigt, die in die Ermittlung des zu versteuernden Einkommens einfließen. Dazu gehören neben Gehältern beispielsweise Gewinne aus selbstständiger Tätigkeit oder einem Gewerbebetrieb sowie steuerpflichtige Einkünfte aus Vermietung und Verpachtung.
Auch weitere Einkunftsarten können das Ergebnis beeinflussen. Welche Beträge tatsächlich in das zu versteuernde Einkommen eingehen, hängt von ihrer jeweiligen steuerlichen Behandlung ab. Deshalb ist es sinnvoll, sämtliche Einkommensquellen gemeinsam zu betrachten.
Bei Paaren werden die maßgeblichen Einkommen beider Elternteile zusammengerechnet. Ein höheres Einkommen des einen Elternteils kann daher nicht isoliert beurteilt werden. Auch Einkünfte des anderen Elternteils können darüber entscheiden, ob die gesetzliche Grenze überschritten wird.
Das Familienportal des Bundes erläutert die geltenden Voraussetzungen und die Berechnung der Einkommensgrenze. Für die konkrete Einschätzung ist insbesondere der Steuerbescheid des maßgeblichen Kalenderjahres relevant.
Typische Einkommensquellen, die geprüft werden sollten sind:
Für werdende Eltern mit einem Einkommen in der Nähe der gesetzlichen Grenze ist der Zeitpunkt der Planung besonders wichtig. Da das Kalenderjahr vor der Geburt maßgeblich ist, können Entscheidungen innerhalb dieses Jahres Auswirkungen auf den späteren Elterngeldanspruch haben.
Wer beispielsweise im Jahr 2027 ein Kind erwartet, muss grundsätzlich das zu versteuernde Einkommen des Jahres 2026 betrachten. Die Einkommenssituation während der Elternzeit ist für diese Anspruchsgrenze dagegen nicht ausschlaggebend. Sie kann jedoch die Höhe des Elterngeldes beeinflussen.
Eine vorausschauende Planung beginnt deshalb mit einer realistischen Prognose sämtlicher steuerpflichtiger Einkünfte. Dazu gehören feste Gehälter ebenso wie variable Vergütungen, Unternehmensgewinne und andere erwartete Einnahmen. Anschließend sollte geprüft werden, welche steuerlichen Abzüge bereits berücksichtigt sind und ob weitere gesetzlich zulässige Gestaltungsmöglichkeiten bestehen.
Besonders wichtig ist eine nachvollziehbare Dokumentation. Steuerliche Maßnahmen sollten nicht allein aufgrund einer überschlägigen Rechnung umgesetzt werden. Erst eine fundierte Berechnung zeigt, ob der Abstand zur Einkommensgrenze tatsächlich ausreicht und welche Auswirkungen sich auf die gesamte finanzielle Situation ergeben.
Das zu versteuernde Einkommen ist keine unveränderliche Größe. Es ergibt sich aus der steuerlichen Behandlung sämtlicher relevanter Einkünfte und Abzüge. Deshalb kann es sinnvoll sein, vor einer geplanten Geburt die persönliche Steuersituation genauer zu analysieren.
Bei Arbeitnehmern kommen beispielsweise zusätzliche abzugsfähige Werbungskosten infrage. Dazu können beruflich veranlasste Fortbildungen, Arbeitsmittel oder bestimmte Fahrtkosten gehören. Auch Sonderausgaben und begünstigte Vorsorgeaufwendungen können das zu versteuernde Einkommen beeinflussen.
Für Selbstständige und Unternehmer bestehen darüber hinaus betriebliche Gestaltungsmöglichkeiten. Investitionen, Betriebsausgaben und steuerliche Abschreibungen können sich auf den Gewinn auswirken. Allerdings müssen sämtliche Maßnahmen den gesetzlichen Voraussetzungen entsprechen und wirtschaftlich begründet sein.
Wer sich knapp oberhalb der Einkommensgrenze befindet, sollte deshalb nicht ausschließlich nach einer möglichst hohen Steuerersparnis suchen. Entscheidend ist, welche Maßnahmen im maßgeblichen Kalenderjahr tatsächlich wirksam werden, welche Kosten entstehen und ob sich daraus ein nachhaltiger wirtschaftlicher Vorteil ergibt.
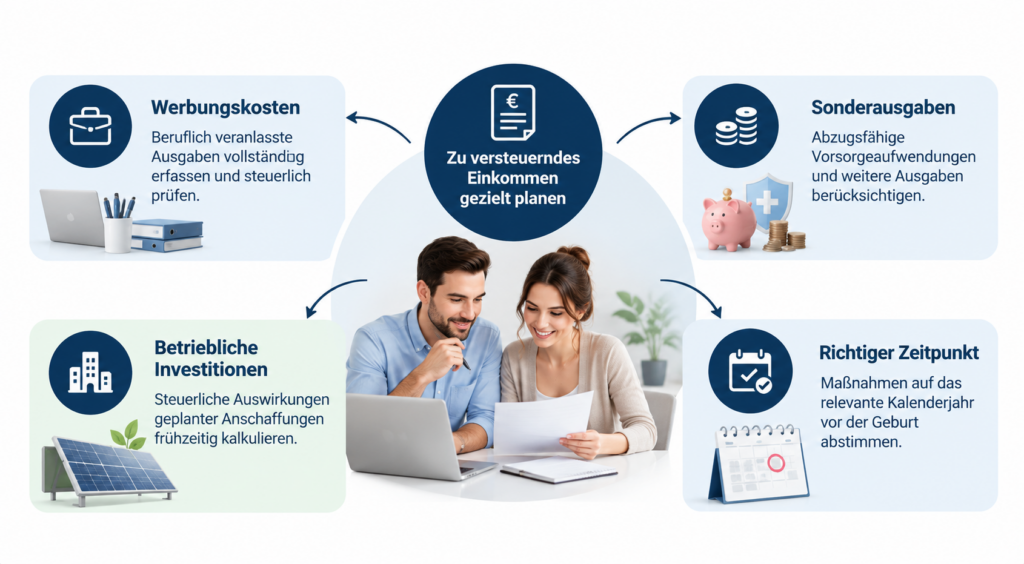
Um das zu versteuernde Einkommen vor der Geburt gezielt zu planen, lohnt sich ein Blick auf verschiedene steuerliche Möglichkeiten. Neben Werbungskosten und Sonderausgaben können auch betriebliche Investitionen eine Rolle spielen. Entscheidend ist, dass die Maßnahmen rechtzeitig erfolgen und die gesetzlichen Voraussetzungen erfüllen. Die folgenden vier Bereiche sind dabei besonders relevant.
Beruflich veranlasste Ausgaben vollständig erfassen und steuerlich prüfen.
Abzugsfähige Vorsorgeaufwendungen und weitere Ausgaben berücksichtigen.
Steuerliche Auswirkungen geplanter Anschaffungen frühzeitig kalkulieren.
Maßnahmen auf das relevante Kalenderjahr vor der Geburt abstimmen.
Die verschiedenen steuerlichen Möglichkeiten können dazu beitragen, das zu versteuernde Einkommen im maßgeblichen Kalenderjahr zu beeinflussen. Dabei kommt es nicht nur auf die Höhe der abzugsfähigen Ausgaben an, sondern auch auf den richtigen Zeitpunkt. Besonders bei geplanten betrieblichen Investitionen ist eine frühzeitige Abstimmung sinnvoll. Das folgende Schaubild fasst die vier wichtigsten Bereiche der steuerlichen Planung übersichtlich zusammen.
Für Selbstständige und Unternehmer kann der Investitionsabzugsbetrag, kurz IAB, ein interessantes Instrument der steuerlichen Investitionsplanung sein. Die Regelung nach § 7g Einkommensteuergesetz ermöglicht es bestimmten Betrieben, bereits vor der Anschaffung begünstigter Wirtschaftsgüter einen gewinnmindernden Abzug vorzunehmen.
Unter den gesetzlichen Voraussetzungen können bis zu 50 Prozent der voraussichtlichen Anschaffungs- oder Herstellungskosten berücksichtigt werden. Dadurch kann sich der steuerliche Gewinn im Jahr der IAB-Bildung reduzieren. Auch das zu versteuernde Einkommen kann dadurch sinken, sofern sich die Gewinnminderung entsprechend in der Einkommensteuerveranlagung auswirkt.
Bei einer geplanten Geburt kann dieser zeitliche Effekt relevant sein. Liegt das zu versteuernde Einkommen zunächst oberhalb der Elterngeld-Einkommensgrenze, kann eine zulässige betriebliche Gewinnminderung dazu beitragen, die maßgebliche Grenze einzuhalten.
Allerdings steht der IAB nicht jedem Steuerpflichtigen offen. Er setzt einen begünstigten Betrieb und die geplante Anschaffung geeigneter Wirtschaftsgüter voraus. Außerdem gelten unter anderem eine Gewinngrenze von 200.000 Euro für den Betrieb, Investitionsfristen und betriebliche Nutzungsvoraussetzungen. Mehr über steuerliche Investitionsmöglichkeiten erfahren Sie im Milk-the-Sun-Ratgeber Investieren und dabei Steuern sparen.
Die Wirkung eines Investitionsabzugsbetrags sollte immer im Zusammenhang mit der gesamten steuerlichen Situation betrachtet werden. Zwar kann der Abzug das Einkommen im Jahr seiner Bildung reduzieren. Bei der späteren Anschaffung müssen jedoch die gesetzlichen Regeln zur Hinzurechnung und gegebenenfalls zur Herabsetzung der Anschaffungskosten beachtet werden.
Ein IAB führt daher nicht automatisch zu einer dauerhaften Steuerersparnis. Häufig steht vielmehr die zeitliche Verlagerung steuerlicher Effekte im Vordergrund. Das kann für die Liquiditätsplanung vorteilhaft sein, muss aber auch für spätere Jahre berücksichtigt werden.
Gerade beim Elterngeld ist eine sorgfältige zeitliche Abstimmung wichtig. Wird der IAB im falschen Kalenderjahr berücksichtigt, kann die Maßnahme für die maßgebliche Einkommensgrenze wirkungslos bleiben. Außerdem kann ein später rückgängig zu machender IAB zu einer rückwirkenden Änderung des Steuerbescheids führen.
Deshalb sollten die geplante Investition, die Einkommensprognose und der erwartete Geburtstermin gemeinsam geprüft werden. Eine steuerliche Gestaltung ist nur dann sinnvoll, wenn sie sowohl rechtlich zulässig als auch wirtschaftlich tragfähig ist.
Ein vereinfachtes Beispiel verdeutlicht, wie sich eine betriebliche Investitionsplanung auf die Elterngeld-Einkommensgrenze auswirken kann. Angenommen, ein Paar erwartet ein Kind und prognostiziert für das maßgebliche Kalenderjahr ein gemeinsames zu versteuerndes Einkommen von 190.000 Euro.
Damit würde die geltende Grenze von 175.000 Euro um 15.000 Euro überschritten. Ohne weitere Veränderungen bestünde wegen der Einkommensgrenze kein Anspruch auf Elterngeld.
Ein Elternteil betreibt zusätzlich ein begünstigtes Unternehmen und plant die Anschaffung eines geeigneten beweglichen Wirtschaftsguts des Anlagevermögens für 60.000 Euro. Sind sämtliche Voraussetzungen erfüllt, könnte ein Investitionsabzugsbetrag von 30.000 Euro in Betracht kommen.
Unter der vereinfachenden Annahme, dass sich diese Gewinnminderung vollständig auf das gemeinsame zu versteuernde Einkommen auswirkt, würde dieses auf 160.000 Euro sinken. Damit läge das Paar unter der Einkommensgrenze. Die Beispielrechnung zeigt die grundsätzliche Wirkung, ersetzt aber keine individuelle steuerliche Berechnung.
Das Beispiel verdeutlicht, dass steuerliche Investitionsmaßnahmen bei einem Einkommen in der Nähe der gesetzlichen Grenze einen erheblichen Unterschied machen können. Bereits eine vergleichsweise begrenzte Veränderung des zu versteuernden Einkommens kann darüber entscheiden, ob die Einkommensvoraussetzung für den Elterngeldanspruch erfüllt ist.
Wichtig ist jedoch, dass die Tabelle lediglich eine vereinfachte Modellrechnung darstellt. In der Praxis muss geprüft werden, ob der Betrieb die Voraussetzungen für den IAB erfüllt, ob das Wirtschaftsgut begünstigt ist und ob die Gewinnminderung tatsächlich in der angenommenen Höhe auf das zu versteuernde Einkommen wirkt.
Außerdem bedeutet das Unterschreiten der Einkommensgrenze nicht automatisch, dass ein bestimmter Elterngeldbetrag ausgezahlt wird. Die übrigen Anspruchsvoraussetzungen müssen ebenfalls erfüllt sein. Die tatsächliche Leistungshöhe wird gesondert ermittelt.
Wer eine solche Gestaltung plant, sollte deshalb nicht nur den möglichen Elterngeldanspruch betrachten. Auch die Anschaffungskosten, der spätere Betrieb, die steuerlichen Folgen und die wirtschaftliche Rendite der Investition gehören in die Entscheidung.
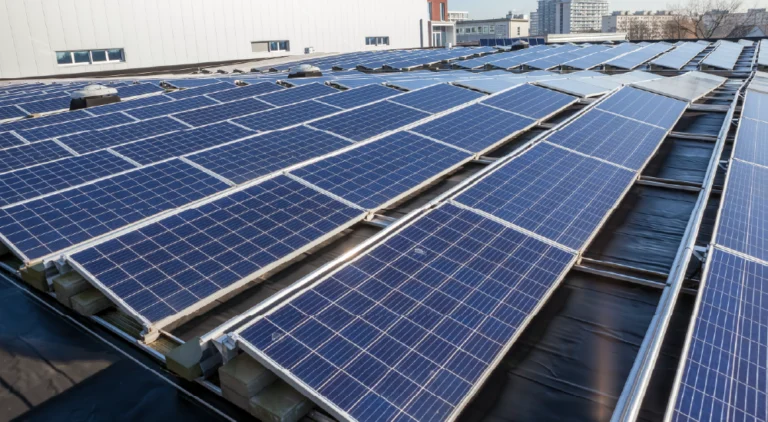
Gewerbliche Photovoltaikanlagen können für Unternehmer interessant sein, die eine langfristige Investition in erneuerbare Energien planen. Neben möglichen laufenden Einnahmen aus der Stromerzeugung können bei geeigneten Investitionsmodellen steuerliche Abschreibungsmöglichkeiten bestehen.
Wird eine Photovoltaikanlage als begünstigtes Wirtschaftsgut in einem geeigneten Betrieb angeschafft, kann unter bestimmten Voraussetzungen ein Investitionsabzugsbetrag in Betracht kommen. Entscheidend sind insbesondere die steuerliche Zuordnung der Anlage, die betrieblichen Verhältnisse und die gesetzlichen Nutzungsanforderungen.
Dabei muss zwischen verschiedenen Photovoltaikmodellen unterschieden werden. Eine kleine private Dachanlage ist steuerlich nicht mit einem gewerblichen Direktinvestment gleichzusetzen. Insbesondere bei nach § 3 Nr. 72 EStG steuerbefreiten Photovoltaikanlagen ist ein IAB für die begünstigte Tätigkeit grundsätzlich nicht möglich.
Neben dem Investitionsabzugsbetrag können bei geeigneten gewerblichen Anlagen weitere Abschreibungsregelungen eine Rolle spielen. Der Milk-the-Sun-Ratgeber zur Sonderabschreibung für PV-Anlagen erläutert die wesentlichen Zusammenhänge. Eine Investitionsentscheidung sollte allerdings immer auf einer realistischen wirtschaftlichen Kalkulation beruhen und nicht ausschließlich auf dem möglichen Elterngeldanspruch.
Eine passende gewerbliche Photovoltaik-Investition kann wirtschaftliche Perspektiven mit steuerlichen Gestaltungsmöglichkeiten verbinden. Für die Elterngeld-Einkommensgrenze ist entscheidend, dass eine mögliche Gewinnminderung im richtigen Kalenderjahr wirksam wird und sämtliche gesetzlichen Voraussetzungen erfüllt sind.
Bei Selbstständigen und Unternehmern ist die Elterngeldplanung häufig komplexer als bei Arbeitnehmern. Der Gewinn kann von Jahr zu Jahr schwanken, größere Aufträge können unregelmäßig anfallen und Investitionen beeinflussen die steuerliche Gewinnermittlung.
Für die Einkommensgrenze gilt grundsätzlich weiterhin das zu versteuernde Einkommen des Kalenderjahres vor der Geburt. Davon zu unterscheiden ist der Bemessungszeitraum, der zur Berechnung der späteren Elterngeldhöhe verwendet wird. Bei Selbstständigen ist hierfür regelmäßig der letzte abgeschlossene steuerliche Veranlagungszeitraum vor der Geburt maßgeblich.
Besonders sorgfältig sollte die Situation bei gemischten Einkünften geprüft werden. Wer beispielsweise angestellt ist und zusätzlich einen Gewerbebetrieb führt, kann für die Berechnung der Elterngeldhöhe als selbstständig gelten. Dadurch kann ein anderer Bemessungszeitraum gelten als bei ausschließlich angestellten Eltern.
Das Familienportal des Bundes zu Arbeit und Einkommen erläutert diese Besonderheiten. Für Unternehmer mit schwankenden Gewinnen ist es deshalb sinnvoll, sowohl die Anspruchsgrenze als auch die spätere Berechnung der Elterngeldhöhe gesondert zu prüfen.
Der Elterngeldantrag wird bei der zuständigen Elterngeldstelle gestellt. Um den Anspruch beurteilen zu können, benötigt die Behörde verschiedene persönliche und finanzielle Unterlagen. Welche Nachweise erforderlich sind, hängt unter anderem davon ab, ob die Eltern angestellt, selbstständig oder in mehreren Einkunftsarten tätig sind.
Für die Prüfung der Einkommensgrenze ist der Einkommensteuerbescheid des maßgeblichen Kalenderjahres besonders wichtig. Liegt dieser noch nicht vor, kann die Elterngeldstelle zunächst auf andere geeignete Nachweise zurückgreifen. Unter Umständen erfolgt eine vorläufige Bewilligung, bis die endgültigen steuerlichen Angaben verfügbar sind.
Gerade bei Selbstständigen können Gewinnermittlungen, Einnahmen-Überschuss-Rechnungen oder weitere betriebliche Unterlagen erforderlich werden. Werden steuerliche Investitionsmaßnahmen berücksichtigt, sollten deren Voraussetzungen und Auswirkungen nachvollziehbar dokumentiert sein.
Eltern sollten außerdem beachten, dass der Antrag erst nach der Geburt gestellt werden kann und Elterngeld rückwirkend grundsätzlich nur für drei Lebensmonate gezahlt wird. Eine rechtzeitige Vorbereitung der Unterlagen erleichtert die Antragstellung und reduziert das Risiko vermeidbarer Verzögerungen.
Ein häufiger Fehler besteht darin, ausschließlich das Bruttoeinkommen zu betrachten. Da für die Anspruchsgrenze das zu versteuernde Einkommen maßgeblich ist, kann diese vereinfachte Betrachtung zu einer falschen Einschätzung führen. Eine fundierte Prognose sollte deshalb möglichst alle relevanten Einkünfte und steuerlichen Abzüge einbeziehen.
Ebenso problematisch ist eine zu späte Planung. Wer erst nach der Geburt oder nach Ablauf des maßgeblichen Kalenderjahres beginnt, nach Gestaltungsmöglichkeiten zu suchen, kann viele steuerliche Entscheidungen nicht mehr rechtzeitig beeinflussen.
Bei betrieblichen Investitionen sollten außerdem keine pauschalen Annahmen über die Abzugsfähigkeit getroffen werden. Ein Investitionsabzugsbetrag setzt konkrete gesetzliche Voraussetzungen voraus. Werden diese später nicht erfüllt, kann die steuerliche Wirkung rückgängig gemacht werden. Das kann auch Folgen für einen zuvor angenommenen Elterngeldanspruch haben.
Schließlich sollte die wirtschaftliche Perspektive nicht vernachlässigt werden. Eine Investition allein zur Unterschreitung der Einkommensgrenze ist nicht automatisch sinnvoll. Neben möglichen Steuervorteilen und Elterngeldzahlungen müssen auch Kapitalbedarf, laufende Kosten und unternehmerische Risiken berücksichtigt werden.
Die Elterngeld-Einkommensgrenze von 175.000 Euro macht eine frühzeitige Einkommensplanung für viele gut verdienende Eltern besonders wichtig. Entscheidend ist das zu versteuernde Einkommen im Kalenderjahr vor der Geburt und nicht allein das Bruttogehalt.
Wer sich in der Nähe der Grenze bewegt, sollte sämtliche Einkommensquellen und steuerlichen Abzugsmöglichkeiten prüfen. Für Unternehmer können unter passenden Voraussetzungen auch betriebliche Investitionen und der Investitionsabzugsbetrag relevant sein.
Gewerbliche Photovoltaik-Investitionen können dabei eine Möglichkeit darstellen, langfristige wirtschaftliche Ziele mit steuerlicher Planung zu verbinden. Voraussetzung ist jedoch, dass das Investment zum persönlichen Bedarf passt und die steuerlichen Anforderungen erfüllt werden.
Eine rechtzeitige Abstimmung mit dem Steuerberater schafft Klarheit über die individuellen Handlungsmöglichkeiten und hilft, finanzielle Entscheidungen rund um die Familienplanung fundiert zu treffen.
Sie planen eine gewerbliche Investition und möchten sich über die Möglichkeiten der Photovoltaik informieren? Auf dem Marktplatz von Milk the Sun finden Sie unterschiedliche Solarprojekte und können sich einen Überblick über passende Investitionsmöglichkeiten verschaffen.
HInweis: Die Informationen ersetzen keine individuelle Steuer-, Rechts- oder Anlageberatung. Steuerliche Gestaltungsmöglichkeiten und der Elterngeldanspruch hängen von den persönlichen und gesetzlichen Voraussetzungen ab.
Seit 2012 Europas führender PV-Marktplatz – die bewährte Anlaufstelle für den Kauf und Verkauf gewerblicher Photovoltaikanlagen.