Steuerklasse I: 7–30 %
Gilt insbesondere für Ehepartner, eingetragene Lebenspartner, Kinder, Enkel sowie Eltern und Großeltern bei Erwerben von Todes wegen.
Wer Vermögen oder eine Photovoltaikanlage vererbt, sollte die steuerlichen Folgen kennen. Erfahren Sie, welche Freibeträge gelten, wie sich die Erbschaftsteuer berechnet und was bei gewerblichen PV-Investments wichtig ist.
Wer Vermögen vererbt oder eine Erbschaft erhält, sollte sich frühzeitig mit den steuerlichen Folgen beschäftigen. Denn nicht jede Erbschaft ist automatisch steuerfrei. Wie hoch die Erbschaftsteuer ausfällt, hängt unter anderem vom Wert des übertragenen Vermögens, dem Verwandtschaftsverhältnis zum Erblasser und den geltenden Freibeträgen ab.
Besonders bei größeren Vermögenswerten wie Immobilien, Unternehmensbeteiligungen oder gewerblichen Photovoltaikanlagen ist eine vorausschauende Planung sinnvoll. Neben steuerlichen Fragen müssen häufig auch Eigentumsverhältnisse, bestehende Verträge und die langfristige Verwaltung des Vermögens berücksichtigt werden.
Eine gut vorbereitete Vermögensnachfolge kann dazu beitragen, finanzielle Belastungen zu reduzieren und Vermögenswerte über Generationen hinweg zu erhalten. Gerade bei Photovoltaikanlagen, die über viele Jahre Stromerträge erwirtschaften können, lohnt sich deshalb ein Blick auf die Besonderheiten der Vererbung.
In diesem Ratgeber erfahren Sie, wie die Erbschaftsteuer in Deutschland funktioniert, welche Freibeträge und Steuersätze gelten und worauf Erben von Immobilien und Photovoltaikanlagen achten sollten. Anhand konkreter Beispiele zeigen wir außerdem, wie sich die Steuer berechnen lässt und welche Möglichkeiten für eine frühzeitige Nachfolgeplanung bestehen.
Ob Erbschaftsteuer anfällt, hängt vom steuerpflichtigen Erwerb nach Abzug möglicher Steuerbefreiungen und persönlicher Freibeträge ab. Ehepartner können beispielsweise einen persönlichen Freibetrag von 500.000 Euro nutzen, Kinder grundsätzlich 400.000 Euro. Erst wenn der maßgebliche Erwerb den Freibetrag übersteigt, kann eine Steuerbelastung entstehen.
Die Erbschaftsteuer ist eine Steuer auf Vermögenswerte, die durch den Tod einer Person auf andere Personen übergehen. Die gesetzlichen Grundlagen sind im Erbschaftsteuer- und Schenkungsteuergesetz (ErbStG) geregelt. Dabei wird nicht der gesamte Nachlass pauschal besteuert. Entscheidend ist vielmehr, welchen Vermögenswert der einzelne Erbe erhält.
Zum steuerlich relevanten Vermögen können unter anderem Bankguthaben, Aktien, Investmentfonds, Immobilien, Grundstücke und Unternehmensanteile gehören. Auch Photovoltaikanlagen können Bestandteil eines Nachlasses sein. Bei ihnen spielen neben dem Eigentumswert häufig auch bestehende Verträge und zukünftige Einnahmen eine Rolle.
Für die Berechnung ermittelt das Finanzamt zunächst den steuerlich maßgeblichen Wert des erworbenen Vermögens. Von diesem können unter bestimmten Voraussetzungen Nachlassverbindlichkeiten abgezogen werden. Dazu gehören beispielsweise noch offene Schulden des Erblassers oder abzugsfähige Kosten im Zusammenhang mit dem Erbfall.
Anschließend werden mögliche Steuerbefreiungen und persönliche Freibeträge berücksichtigt. Der verbleibende Betrag bildet den steuerpflichtigen Erwerb, auf den der entsprechende Steuersatz angewendet wird. Dieser richtet sich nach der Steuerklasse und der Höhe des Erwerbs.
Ein weiterer wichtiger Punkt ist der Bewertungsstichtag. Grundsätzlich sind die Verhältnisse zum Zeitpunkt der Entstehung der Steuer maßgeblich, bei einem gewöhnlichen Erbfall also regelmäßig der Todestag. Gerade bei Immobilien und unternehmerischen Vermögenswerten kann die Bewertung deshalb deutlich aufwendiger sein als bei einem Bankguthaben.
Erben sollten außerdem beachten, dass ein steuerpflichtiger Erwerb grundsätzlich innerhalb von drei Monaten nach Kenntnis des Erwerbs beim zuständigen Finanzamt angezeigt werden muss. Für bestimmte Fälle gelten gesetzliche Ausnahmen. Ob zusätzlich eine Erbschaftsteuererklärung einzureichen ist, hängt insbesondere von einer entsprechenden Aufforderung des Finanzamts ab.
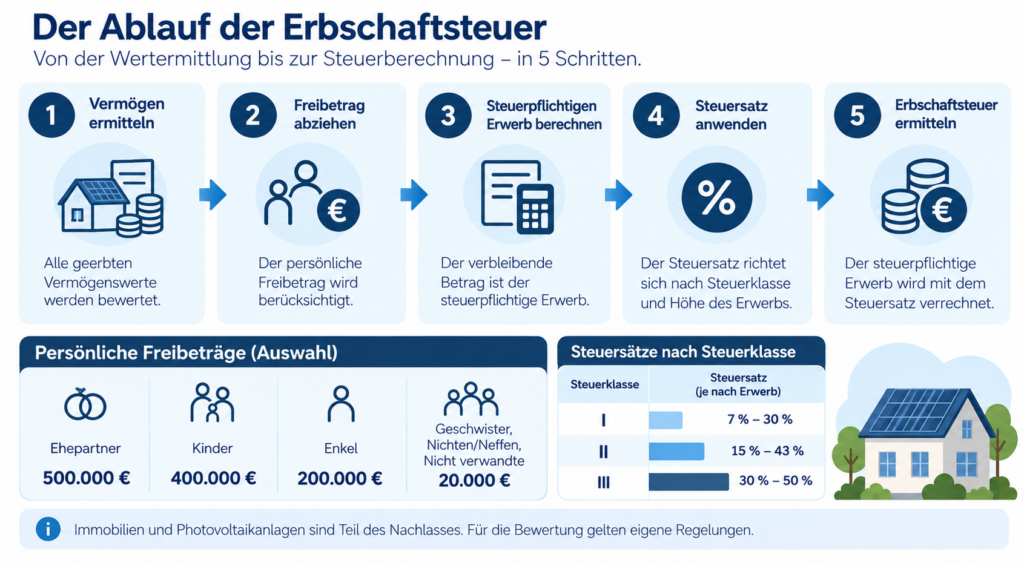
Persönliche Freibeträge gehören zu den wichtigsten Regelungen des deutschen Erbschaftsteuerrechts. Sie bestimmen, welcher Teil einer Erbschaft grundsätzlich steuerfrei bleibt. Die Höhe des Freibetrags richtet sich insbesondere nach dem Verwandtschaftsverhältnis zwischen Erblasser und Erben.
Ehepartner und eingetragene Lebenspartner profitieren mit 500.000 Euro vom höchsten allgemeinen persönlichen Freibetrag. Kindern stehen grundsätzlich 400.000 Euro zu. Enkel können in der Regel 200.000 Euro steuerfrei erwerben. Ist der Elternteil, über den die Verwandtschaft zum Erblasser besteht, bereits verstorben, kann für den Enkel unter den gesetzlichen Voraussetzungen ein Freibetrag von 400.000 Euro gelten.
Für entferntere Verwandte fallen die Freibeträge deutlich niedriger aus. Geschwister, Nichten und Neffen sowie nicht verwandte Personen können grundsätzlich nur einen persönlichen Freibetrag von 20.000 Euro nutzen.
Die Freibeträge gelten für den Erwerb von einer bestimmten Person. Wer beispielsweise von beiden Elternteilen Vermögen erhält, kann gegenüber jedem Elternteil einen eigenen Freibetrag haben. Darüber hinaus können bei bestimmten Erwerben zusätzliche Steuerbefreiungen oder besondere Versorgungsfreibeträge relevant sein.
Die folgende Tabelle zeigt die wichtigsten persönlichen Freibeträge bei unbeschränkter Erbschaftsteuerpflicht.
Wie stark sich ein Freibetrag auswirkt, zeigt ein einfaches Beispiel: Erbt eine Tochter von ihrem Vater Vermögen im Wert von 350.000 Euro, liegt dieser Betrag unter ihrem persönlichen Freibetrag von 400.000 Euro. Sofern keine weiteren steuerlich relevanten Erwerbe zu berücksichtigen sind, fällt deshalb grundsätzlich keine Erbschaftsteuer an.
Erhält dieselbe Tochter dagegen Vermögen im Wert von 650.000 Euro, verbleiben nach Abzug des Freibetrags zunächst 250.000 Euro. Dieser Betrag kann steuerpflichtig sein, sofern keine weiteren Abzüge oder Steuerbefreiungen greifen.
Neben dem persönlichen Freibetrag können bei bestimmten Vermögenswerten zusätzliche Begünstigungen relevant werden. Dazu gehören beispielsweise die Steuerbefreiung für ein selbst genutztes Familienheim und die Verschonung bestimmter betrieblicher Vermögenswerte.
Wichtig ist außerdem die Zehnjahresregelung: Frühere Schenkungen und andere relevante Erwerbe von derselben Person innerhalb von zehn Jahren werden bei der Erbschaftsteuer grundsätzlich zusammengerechnet. Deshalb sollte bei einer größeren Vermögensübertragung immer auch geprüft werden, ob bereits zu Lebzeiten Vermögen übertragen wurde.
Die Erbschaftsteuer richtet sich nicht allein nach der Höhe des geerbten Vermögens. Entscheidend ist auch, welcher Steuerklasse der Erbe zugeordnet wird. Das deutsche Erbschaftsteuerrecht unterscheidet insgesamt drei Steuerklassen, die sich nach dem persönlichen Verhältnis zum Erblasser richten.
Nahe Angehörige profitieren in der Regel von günstigeren Steuersätzen als entfernte Verwandte oder nicht verwandte Personen. Die gesetzlichen Steuersätze reichen insgesamt von 7 bis 50 Prozent. Innerhalb der jeweiligen Steuerklasse steigt der Steuersatz mit der Höhe des steuerpflichtigen Erwerbs.
Dabei ist zu beachten, dass grundsätzlich der Steuersatz der erreichten Wertstufe auf den gesamten steuerpflichtigen Erwerb angewendet wird. Anders als bei der Einkommensteuer werden also nicht automatisch verschiedene Teile des Erwerbs mit unterschiedlichen Tarifstufen besteuert. Eine gesetzliche Härtefallregelung kann allerdings bestimmte Belastungssprünge beim Überschreiten einer Wertgrenze abmildern.
Die drei Steuerklassen lassen sich folgendermaßen unterscheiden:
Gilt insbesondere für Ehepartner, eingetragene Lebenspartner, Kinder, Enkel sowie Eltern und Großeltern bei Erwerben von Todes wegen.
Dazu zählen beispielsweise Geschwister, Nichten, Neffen, Schwiegerkinder sowie Eltern und Großeltern bei bestimmten Schenkungen.
Gilt grundsätzlich für nicht verwandte Personen und alle übrigen Erwerber, die nicht den ersten beiden Steuerklassen zugeordnet werden.
Die Steuerklasse und der persönliche Freibetrag müssen immer gemeinsam betrachtet werden. Ein Kind kann beispielsweise einen deutlich höheren Betrag steuerfrei erben als ein Geschwisterteil. Gleichzeitig fällt bei einem verbleibenden steuerpflichtigen Erwerb in Steuerklasse I häufig ein niedrigerer Steuersatz an.
Für die tatsächliche Berechnung ist außerdem die Höhe des steuerpflichtigen Erwerbs entscheidend. In Steuerklasse I beträgt der Steuersatz beispielsweise 7 Prozent bei einem steuerpflichtigen Erwerb bis 75.000 Euro und 11 Prozent bei einem Erwerb bis 300.000 Euro. Bei höheren Beträgen steigen die Steuersätze stufenweise an.
Bei Immobilien oder gewerblichen Photovoltaikanlagen kann die steuerliche Belastung zusätzlich davon abhängen, wie das Vermögen bewertet wird und ob besondere Steuerbefreiungen infrage kommen. Deshalb sollte insbesondere bei größeren Nachlässen nicht allein mit dem geschätzten Marktwert gerechnet werden.
Eine Beispielrechnung verdeutlicht, wie sich persönliche Freibeträge und Steuersätze auf die tatsächliche Steuerbelastung auswirken.
Angenommen, eine Tochter erbt von ihrem Vater Geldvermögen und Wertpapiere im Gesamtwert von 650.000 Euro. Da sie zur Steuerklasse I gehört, steht ihr grundsätzlich ein persönlicher Freibetrag von 400.000 Euro zu.
Nach Abzug dieses Freibetrags verbleibt ein steuerpflichtiger Erwerb von 250.000 Euro. Dieser liegt innerhalb der Tarifstufe bis 300.000 Euro, für die in Steuerklasse I ein Steuersatz von 11 Prozent gilt.
Daraus ergibt sich eine Erbschaftsteuer von 27.500 Euro. Die Tochter erhält somit bei dieser vereinfachten Berechnung nach Abzug der Erbschaftsteuer einen Vermögenswert von 622.500 Euro.
Die Berechnung setzt voraus, dass keine weiteren Steuerbefreiungen, abzugsfähigen Nachlassverbindlichkeiten, früheren Erwerbe oder sonstigen Besonderheiten zu berücksichtigen sind. In der Praxis können diese Faktoren das Ergebnis verändern.
Die Beispielrechnung zeigt eine vereinfachte Berechnung. Bei einem echten Erbfall können unter anderem Nachlassverbindlichkeiten, zusätzliche Steuerbefreiungen, frühere Schenkungen oder besondere Bewertungsregeln relevant sein. Gerade bei Immobilien und Betriebsvermögen empfiehlt sich deshalb eine individuelle steuerliche Prüfung.
Immobilien gehören häufig zu den wertvollsten Bestandteilen eines Nachlasses. Gleichzeitig gelten für ihre steuerliche Behandlung besondere Regelungen. Entscheidend sind unter anderem die Nutzung der Immobilie, das Verwandtschaftsverhältnis zwischen Erblasser und Erben sowie der steuerlich ermittelte Grundstückswert.
Für die Erbschaftsteuer wird eine Immobilie grundsätzlich nach den Vorgaben des Bewertungsgesetzes bewertet. Dabei kommen je nach Objektart und Voraussetzungen unterschiedliche Bewertungsverfahren infrage. Der steuerlich festgestellte Wert muss deshalb nicht zwangsläufig mit dem ursprünglich gezahlten Kaufpreis oder einer persönlichen Verkaufspreiserwartung übereinstimmen.
Eine wichtige Sonderregelung betrifft das sogenannte Familienheim. Unter bestimmten Voraussetzungen kann eine selbst genutzte Wohnimmobilie beim Übergang auf Ehepartner oder Kinder von der Erbschaftsteuer befreit sein. Voraussetzung ist insbesondere, dass die gesetzlichen Anforderungen an die bisherige und zukünftige Nutzung erfüllt werden.
Bei Ehepartnern und eingetragenen Lebenspartnern kann die Steuerbefreiung grundsätzlich unabhängig von einer festen Wohnflächenbegrenzung greifen. Bei Kindern ist die Begünstigung dagegen auf eine Wohnfläche von bis zu 200 Quadratmetern begrenzt. Für darüberliegende Wohnflächen kann eine anteilige Steuerpflicht entstehen.
Außerdem müssen Erben das Familienheim grundsätzlich unverzüglich selbst nutzen und die Selbstnutzung im Regelfall zehn Jahre fortführen. Wird die Nutzung vorzeitig aufgegeben, kann die Steuerbefreiung rückwirkend entfallen. Ausnahmen sind insbesondere bei gesetzlich anerkannten zwingenden Gründen möglich.
Auch vermietete Wohnimmobilien können steuerlich begünstigt sein. Für bestimmte zu Wohnzwecken vermietete Grundstücke sieht § 13d ErbStG unter den gesetzlichen Voraussetzungen einen Wertabschlag von zehn Prozent vor. Dadurch wird für die Erbschaftsteuer grundsätzlich nur ein Teil des maßgeblichen Grundstückswerts angesetzt.
Wer mehrere Immobilien oder eine Kombination aus Immobilien und gewerblichen Photovoltaikanlagen vererbt, sollte die einzelnen Vermögenswerte getrennt betrachten. Denn je nach Vermögensart können unterschiedliche Bewertungsregeln und Steuerbegünstigungen gelten.
Auch Photovoltaikanlagen können Bestandteil einer Erbschaft sein. Dabei spielt es grundsätzlich keine Rolle, ob es sich um eine private Dachanlage oder ein gewerbliches Photovoltaikprojekt handelt. Mit dem Erbfall gehen die vererblichen Rechte und Verpflichtungen grundsätzlich auf die Erben über. Dazu können neben der Anlage selbst auch Ansprüche auf Stromerlöse, bestehende Finanzierungen und vertragliche Vereinbarungen gehören.
Bei privaten Dachanlagen sollten Erben insbesondere die bestehenden Verträge, Versicherungen und die Registrierung im Marktstammdatenregister prüfen. Bei gewerblichen Photovoltaikanlagen ist die Übertragung häufig komplexer, da zusätzlich langfristige Pachtverträge, Wartungsvereinbarungen oder Verträge zur Direktvermarktung bestehen können.
Wichtig ist deshalb, frühzeitig einen Überblick über die wirtschaftliche und technische Situation der Anlage zu gewinnen. Dazu gehören die bisherige Stromproduktion, laufende Einnahmen und Kosten, der technische Zustand sowie die verbleibenden Vertragslaufzeiten.
Eine sorgfältige Übergabe hilft dabei, den laufenden Betrieb fortzuführen, bestehende Verpflichtungen zu erfüllen und den wirtschaftlichen Wert der Photovoltaikanlage langfristig zu erhalten.
Für die Erbschaftsteuer muss der steuerlich maßgebliche Wert einer Photovoltaikanlage ermittelt werden. Dieser kann vom ursprünglichen Kaufpreis oder einem möglichen Verkaufspreis abweichen. Welche Bewertungsregeln gelten, hängt von der rechtlichen und wirtschaftlichen Einordnung der Anlage ab.
Bei gewerblichen Photovoltaikanlagen sind insbesondere folgende Faktoren für die wirtschaftliche Bewertung relevant:
Welche dieser Faktoren für den steuerlich maßgeblichen Wert entscheidend sind, hängt von der konkreten Eigentums- und Vermögensstruktur ab. Gerade bei größeren PV-Investments empfiehlt es sich deshalb, die relevanten Unterlagen zusammenzustellen und eine fachliche Bewertung durchführen zu lassen.
Für bestimmte betriebliche Vermögenswerte sieht das Erbschaftsteuerrecht besondere Vergünstigungen vor. Nach den §§ 13a und 13b ErbStG kann begünstigtes Betriebsvermögen unter bestimmten Voraussetzungen teilweise oder vollständig von der Erbschaftsteuer verschont werden.
Die sogenannte Regelverschonung ermöglicht grundsätzlich einen Verschonungsabschlag von 85 Prozent. Unter strengeren Voraussetzungen kann auch eine vollständige Verschonung infrage kommen. Allerdings ist nicht jede gewerbliche Photovoltaikanlage automatisch begünstigtes Betriebsvermögen.
Entscheidend sind unter anderem die Eigentums- und Unternehmensstruktur, die steuerliche Einordnung des Vermögens sowie die gesetzlichen Anforderungen an die Betriebsfortführung. Auch Behaltensfristen und gegebenenfalls Lohnsummenregelungen müssen berücksichtigt werden.
Eigentümer gewerblicher PV-Anlagen sollten daher frühzeitig prüfen lassen, ob eine steuerliche Begünstigung bei der späteren Übertragung möglich ist und welche Voraussetzungen dafür erfüllt werden müssen.
Ein gewerbliches Photovoltaikinvestment gilt nicht allein aufgrund seiner Nutzung als steuerlich begünstigtes Betriebsvermögen. Entscheidend sind die konkrete Vermögensstruktur und die gesetzlichen Voraussetzungen der §§ 13a und 13b ErbStG. Die mögliche Verschonung von 85 oder 100 Prozent sollte deshalb niemals ohne individuelle Prüfung eingeplant werden.
Eine frühzeitige Nachfolgeplanung kann helfen, steuerliche Belastungen zu reduzieren und größere Vermögenswerte geordnet auf die nächste Generation zu übertragen. Neben Testamenten und erbrechtlichen Vereinbarungen können insbesondere Schenkungen zu Lebzeiten eine wichtige Rolle spielen.
Dabei ist die Zehnjahresregelung des § 14 ErbStG relevant. Mehrere Erwerbe von derselben Person innerhalb von zehn Jahren werden steuerlich grundsätzlich zusammengerechnet. Nach Ablauf dieses Zeitraums können persönliche Freibeträge bei weiteren Übertragungen grundsätzlich erneut genutzt werden.
Bei Immobilien und gewerblichen Photovoltaikanlagen sollten neben möglichen Steuervorteilen auch bestehende Finanzierungen, laufende Verträge und die zukünftige Verwaltung berücksichtigt werden. Ebenso wichtig ist, dass der bisherige Eigentümer finanziell ausreichend abgesichert bleibt.
Eine durchdachte Vermögensnachfolge verbindet deshalb steuerliche, wirtschaftliche und familiäre Interessen. Eine frühzeitige Abstimmung mit qualifizierten Steuer- und Rechtsberatern kann helfen, passende Lösungen zu entwickeln.
Gewerbliche Photovoltaikanlagen können ein Bestandteil einer langfristigen Vermögensstrategie sein. Als reale Energieerzeugungsanlagen können sie über viele Jahre Einnahmen aus der Stromvermarktung erwirtschaften und grundsätzlich auch an nachfolgende Generationen übertragen werden.
Für die langfristige Wirtschaftlichkeit sind insbesondere der Standort, die technische Ausstattung, die Stromproduktion und die vertraglichen Rahmenbedingungen entscheidend. Gleichzeitig sollten Anleger mögliche Risiken wie schwankende Stromerlöse, Betriebskosten oder technische Ausfälle berücksichtigen.
Bei einer geplanten Übertragung innerhalb der Familie spielen außerdem die Eigentumsverhältnisse und die zukünftige Betriebsführung eine wichtige Rolle. Bestehende Pacht-, Wartungs- und Stromvermarktungsverträge sollten deshalb bereits bei der Nachfolgeplanung berücksichtigt werden.
Auf dem Marktplatz von Milk the Sun können Interessenten unterschiedliche gewerbliche Photovoltaikprojekte entdecken und vergleichen. Wer ein PV-Direktinvestment langfristig halten möchte, sollte neben den wirtschaftlichen Eigenschaften auch die rechtlichen und steuerlichen Rahmenbedingungen einer späteren Vermögensübertragung prüfen.
Wer eine Photovoltaikanlage erbt, übernimmt nicht nur einen Vermögenswert, sondern möglicherweise auch laufende Verträge und Verpflichtungen. Deshalb sollten Erben möglichst frühzeitig klären, wie der Betrieb der Anlage fortgeführt werden kann.
Besonders bei gewerblichen PV-Anlagen ist es wichtig, bestehende Verträge, die technische Situation und die wirtschaftlichen Kennzahlen zu überprüfen. Dazu gehören unter anderem Stromerlöse, Wartungskosten, Finanzierungen und mögliche zukünftige Investitionen.
Auch die steuerliche Behandlung und die zukünftige Betreiberstellung sollten geklärt werden. Die folgende Checkliste zeigt die wichtigsten Punkte, die bei der Übernahme einer Photovoltaikanlage berücksichtigt werden sollten.
Die Erbschaftsteuer spielt bei der Übertragung größerer Vermögenswerte eine wichtige Rolle. Wie hoch die tatsächliche Steuerbelastung ausfällt, hängt insbesondere vom Verwandtschaftsverhältnis, dem steuerlich maßgeblichen Wert des Erwerbs und den anwendbaren Freibeträgen ab. Zusätzliche Steuerbefreiungen können die Belastung unter bestimmten Voraussetzungen weiter reduzieren.
Gerade bei Immobilien, Unternehmensvermögen und gewerblichen Photovoltaikanlagen lohnt sich eine frühzeitige Planung. Denn neben steuerlichen Fragen müssen häufig auch die Bewertung der Vermögenswerte, bestehende Verträge und die zukünftige Verwaltung berücksichtigt werden.
Photovoltaikanlagen können dabei eine besondere Rolle einnehmen. Als langfristig nutzbare Energieerzeugungsanlagen können sie laufende Einnahmen erwirtschaften und grundsätzlich auch an nachfolgende Generationen übertragen werden. Ob eine solche Übertragung steuerlich begünstigt ist, muss jedoch im Einzelfall geprüft werden.
Wer frühzeitig vorsorgt, schafft bessere Voraussetzungen für einen geordneten Vermögensübergang. Eine durchdachte Nachfolgeplanung kann helfen, finanzielle Risiken zu begrenzen und den wirtschaftlichen Wert bestehender Investments langfristig zu erhalten.
Hinweis: Dieser Ratgeber dient ausschließlich der allgemeinen Information und stellt keine individuelle Steuer-, Rechts- oder Anlageberatung dar. Die steuerlichen Folgen einer Erbschaft und die mögliche Begünstigung von Photovoltaikanlagen hängen von den gesetzlichen Voraussetzungen und der persönlichen Situation ab. Lassen Sie konkrete Fragen fachlich prüfen.
Seit 2012 Europas führender PV-Marktplatz – die bewährte Anlaufstelle für den Kauf und Verkauf gewerblicher Photovoltaikanlagen.