Die Denkmal-AfA ermöglicht unter bestimmten Voraussetzungen attraktive steuerliche Abschreibungen bei denkmalgeschützten Immobilien. Erfahren Sie, wie die Regelung funktioniert, welche Kosten begünstigt sind und worauf Anleger achten sollten.
Denkmalgeschützte Immobilien können für Kapitalanleger besonders interessant sein. Neben ihrem historischen Charakter und möglichen Mieteinnahmen bieten sie unter bestimmten Voraussetzungen steuerliche Vorteile. Eine wichtige Rolle spielt dabei die sogenannte Denkmal-AfA.
Mit der Denkmalabschreibung können Eigentümer bestimmte Sanierungs- und Modernisierungskosten steuerlich geltend machen. Für vermietete Baudenkmäler sieht das Einkommensteuergesetz eine erhöhte Abschreibung über zwölf Jahre vor. Dadurch können sich die steuerlich absetzbaren Beträge insbesondere in den ersten Jahren deutlich von einer gewöhnlichen Immobilieninvestition unterscheiden.
Allerdings gelten klare gesetzliche Voraussetzungen. Nicht jede denkmalgeschützte Immobilie und nicht jede Baumaßnahme berechtigt automatisch zur erhöhten Abschreibung. Entscheidend sind unter anderem die Nutzung des Gebäudes, die Art der Sanierung und die Abstimmung mit der zuständigen Denkmalschutzbehörde.
Dieser Ratgeber erklärt, wie die Denkmal-AfA funktioniert, welche Steuervorteile möglich sind und welche Aspekte Anleger bei der Investition in eine Denkmalimmobilie berücksichtigen sollten.
Denkmal-AfA: Bedeutung und gesetzliche Grundlagen
Die Abkürzung AfA steht für „Absetzung für Abnutzung“. Damit bezeichnet das Steuerrecht die Möglichkeit, bestimmte Anschaffungs- oder Herstellungskosten über einen festgelegten Zeitraum steuerlich abzuschreiben.
Bei denkmalgeschützten Gebäuden gelten für bestimmte Baumaßnahmen besondere Vorschriften. Die wichtigste Grundlage für vermietete Denkmalimmobilien ist § 7i des Einkommensteuergesetzes (EStG). Er ermöglicht erhöhte Abschreibungen für begünstigte Maßnahmen, die zur Erhaltung des Baudenkmals oder zu seiner sinnvollen Nutzung erforderlich sind.
Der Gesetzgeber schafft damit einen steuerlichen Anreiz, historisch wertvolle Bausubstanz zu erhalten. Denn die Sanierung denkmalgeschützter Gebäude ist häufig aufwendiger als die Modernisierung gewöhnlicher Immobilien. Bestimmte Materialien, Bauweisen und denkmalrechtliche Anforderungen können zusätzliche Kosten verursachen.
Für Anleger entsteht daraus die Möglichkeit, begünstigte Sanierungsaufwendungen über einen vergleichsweise kurzen Zeitraum steuerlich zu berücksichtigen. Die Denkmal-AfA ist jedoch keine direkte Auszahlung durch das Finanzamt. Sie mindert unter den jeweiligen Voraussetzungen die steuerlich relevanten Einkünfte und kann dadurch die individuelle Steuerbelastung reduzieren.
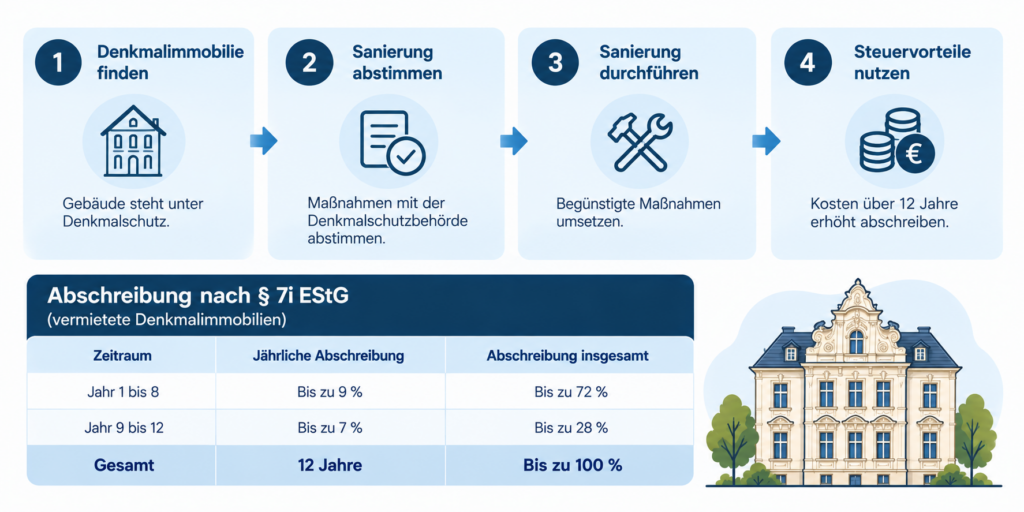
So funktioniert die Abschreibung nach § 7i EStG
Bei vermieteten Denkmalimmobilien können die begünstigten Sanierungskosten nach § 7i EStG über zwölf Jahre erhöht abgeschrieben werden. Im Jahr der Herstellung beziehungsweise Fertigstellung und in den folgenden sieben Jahren sind jährlich bis zu 9 Prozent möglich. In den anschließenden vier Jahren beträgt der Abschreibungssatz jeweils bis zu 7 Prozent.
Über den gesamten Zeitraum ergibt sich damit rechnerisch eine Abschreibung von bis zu 100 Prozent der begünstigten Kosten. Die erhöhte Abschreibung bezieht sich allerdings nicht automatisch auf den gesamten Kaufpreis der Immobilie.
Besonders wichtig ist die Unterscheidung zwischen dem bestehenden Gebäude und den steuerlich anerkannten Sanierungsmaßnahmen. Für den Altbestand kann bei Vermietung grundsätzlich die reguläre Gebäudeabschreibung relevant sein. Die erhöhten Abschreibungssätze gelten dagegen für die nach § 7i EStG begünstigten Aufwendungen.
Die genaue steuerliche Behandlung hängt vom Erwerbszeitpunkt, der Durchführung der Maßnahmen und der individuellen Situation des Eigentümers ab.
Welche Voraussetzungen gelten für die Denkmalabschreibung?
Damit Eigentümer die Denkmal-AfA nutzen können, müssen mehrere Voraussetzungen erfüllt sein. Zunächst muss das Gebäude nach den jeweiligen landesrechtlichen Vorschriften als Baudenkmal anerkannt sein oder unter bestimmte gesetzliche Sonderregelungen für geschützte Gebäudegruppen fallen.
Darüber hinaus müssen die betreffenden Baumaßnahmen zur Erhaltung des Gebäudes als Baudenkmal oder zu seiner sinnvollen Nutzung erforderlich sein. Nicht jede Modernisierung ist deshalb automatisch steuerlich begünstigt.
Eine zentrale Voraussetzung ist die Abstimmung der Maßnahmen mit der zuständigen Denkmalschutzbehörde. Diese muss die begünstigten Aufwendungen im Rahmen einer entsprechenden Bescheinigung bestätigen.
Für Anleger ist es besonders wichtig, diese Anforderungen bereits vor dem Kauf beziehungsweise vor Beginn der Sanierung zu berücksichtigen. Wer eine Denkmalimmobilie erwirbt, sollte prüfen, welche Arbeiten geplant sind, wann sie durchgeführt werden und welche Kosten voraussichtlich steuerlich anerkannt werden können.
Eine sorgfältige Vorbereitung hilft dabei, die steuerlichen Möglichkeiten realistisch einzuschätzen und die Investition langfristig zu planen.
Für die erhöhte Abschreibung nach § 7i EStG ist eine Bescheinigung der zuständigen Behörde erforderlich. Sie bestätigt die denkmalrechtlichen Voraussetzungen und die begünstigten Maßnahmen. Die steuerliche Anerkennung der Aufwendungen wird anschließend vom Finanzamt geprüft.
Diese Sanierungskosten können steuerlich begünstigt sein
Die Denkmal-AfA konzentriert sich auf Aufwendungen, die für den Erhalt des Baudenkmals oder seine sinnvolle Nutzung erforderlich sind. Welche Maßnahmen begünstigt werden, hängt von den Eigenschaften des Gebäudes und den denkmalrechtlichen Anforderungen ab.
Dazu können beispielsweise Arbeiten an der historischen Fassade, am Dach oder an denkmalrelevanten Bauteilen gehören. Auch bestimmte Modernisierungen der technischen Gebäudeausstattung können berücksichtigt werden, sofern sie die gesetzlichen Voraussetzungen erfüllen und entsprechend abgestimmt wurden.
Nicht begünstigt ist dagegen der Grundstücksanteil des Kaufpreises. Auch der Erwerb der bereits vorhandenen Bausubstanz fällt nicht allein aufgrund des Denkmalschutzes unter die erhöhte Sanierungsabschreibung.
Bei einem Immobilienkauf ist deshalb eine nachvollziehbare Aufteilung der Kosten wichtig. Anleger sollten erkennen können, welcher Anteil auf das Grundstück, welcher auf den bestehenden Gebäudewert und welcher auf begünstigte Sanierungsmaßnahmen entfällt.
Besonders bei bereits sanierten oder schlüsselfertig angebotenen Denkmalimmobilien ist genau zu prüfen, ob und in welchem Umfang der Erwerber die Voraussetzungen für eine erhöhte Abschreibung erfüllt.
Denkmal-AfA bei Vermietung und Eigennutzung im Vergleich
Die steuerlichen Vorteile einer Denkmalimmobilie hängen wesentlich davon ab, ob das Gebäude vermietet oder selbst bewohnt wird. Für beide Nutzungsarten sieht das Einkommensteuergesetz unterschiedliche Regelungen vor.
Bei vermieteten Denkmalimmobilien kommt grundsätzlich § 7i EStG zur Anwendung. Eigentümer können begünstigte Sanierungskosten über zwölf Jahre erhöht abschreiben. Die entsprechenden Beträge wirken sich im Rahmen der Einkünfte aus Vermietung und Verpachtung aus.
Wer eine denkmalgeschützte Immobilie selbst bewohnt, kann dagegen unter den Voraussetzungen des § 10f EStG bestimmte Aufwendungen über zehn Jahre steuerlich berücksichtigen. Dabei sind jährlich bis zu 9 Prozent der begünstigten Kosten als Sonderausgaben abziehbar. Insgesamt können somit bis zu 90 Prozent berücksichtigt werden.
Die reguläre Gebäude-AfA für vermietete Immobilien steht Selbstnutzern grundsätzlich nicht zur Verfügung. Deshalb ist es wichtig, bereits vor einer Investition zu entscheiden, wie die Immobilie genutzt werden soll.
Auch ein späterer Wechsel zwischen Vermietung und Eigennutzung kann steuerliche Auswirkungen haben. Eine solche Entscheidung sollte daher frühzeitig mit einer Steuerberatung abgestimmt werden.
Denkmalabschreibung berechnen: Ein praktisches Beispiel
Wie sich die Denkmal-AfA auf eine Immobilieninvestition auswirken kann, lässt sich anhand einer vereinfachten Beispielrechnung verdeutlichen.
Angenommen, ein Anleger erwirbt eine denkmalgeschützte Immobilie und es entfallen 200.000 Euro auf steuerlich begünstigte Sanierungsmaßnahmen. Die Immobilie wird nach Abschluss der Arbeiten vermietet und die Voraussetzungen für die erhöhte Abschreibung nach § 7i EStG sind erfüllt.
In den ersten acht Jahren können dann jährlich bis zu 9 Prozent der begünstigten Kosten abgeschrieben werden. Bei einer Bemessungsgrundlage von 200.000 Euro entspricht dies 18.000 Euro pro Jahr.
In den folgenden vier Jahren reduziert sich der Abschreibungssatz auf bis zu 7 Prozent. Daraus ergibt sich ein jährlicher Abschreibungsbetrag von 14.000 Euro.
Über zwölf Jahre werden somit rechnerisch insgesamt 200.000 Euro steuerlich berücksichtigt. Die tatsächliche Steuerersparnis ist jedoch nicht mit diesem Betrag gleichzusetzen. Sie hängt unter anderem vom persönlichen Steuersatz und den übrigen steuerlichen Verhältnissen ab.
Welche Steuervorteile bietet eine Denkmalimmobilie?
Die Denkmal-AfA kann die steuerliche Attraktivität einer Immobilieninvestition erhöhen. Besonders interessant ist die Möglichkeit, begünstigte Sanierungskosten innerhalb von zwölf Jahren abzuschreiben.
Bei vermieteten Immobilien mindern die steuerlich berücksichtigten Abschreibungsbeträge grundsätzlich die Einkünfte aus Vermietung und Verpachtung. Dadurch kann sich die individuelle Einkommensteuerbelastung reduzieren.
Wie hoch der tatsächliche Vorteil ausfällt, hängt insbesondere von der persönlichen Einkommenssituation ab. Ein Anleger mit einem höheren Grenzsteuersatz kann bei gleicher Abschreibung unter Umständen eine größere unmittelbare Steuerentlastung erzielen als ein Anleger mit einem niedrigeren Grenzsteuersatz.
Neben den steuerlichen Effekten können vermietete Denkmalimmobilien laufende Mieteinnahmen ermöglichen. Auch die langfristige Entwicklung des Immobilienwerts spielt bei der Gesamtbetrachtung eine Rolle.
Entscheidend ist jedoch, die Denkmal-AfA nicht isoliert zu betrachten. Kaufpreis, Finanzierung, Vermietbarkeit und laufende Kosten beeinflussen ebenso, ob sich die Investition wirtschaftlich lohnt.
Eine Abschreibung von 18.000 Euro bedeutet nicht, dass das Finanzamt 18.000 Euro erstattet. Der Betrag mindert grundsätzlich die steuerliche Bemessungsgrundlage. Wie viel Einkommensteuer dadurch tatsächlich gespart wird, hängt von der individuellen steuerlichen Situation ab.
Denkmalimmobilien als Kapitalanlage: Chancen und Besonderheiten
Denkmalgeschützte Immobilien verbinden den Erwerb einer Sachwertanlage mit der Möglichkeit steuerlicher Vergünstigungen. Für Anleger kann diese Kombination interessant sein, wenn das Objekt wirtschaftlich sinnvoll ausgewählt und langfristig bewirtschaftet wird.
Ein wesentlicher Vorteil kann in der besonderen Lage und Architektur historischer Gebäude liegen. Viele Denkmalimmobilien befinden sich in gewachsenen Stadtvierteln oder zentralen Wohnlagen. Solche Eigenschaften können die Attraktivität für potenzielle Mieter beeinflussen.
Gleichzeitig erfordert die Bewirtschaftung einer Denkmalimmobilie besondere Aufmerksamkeit. Erhaltungsmaßnahmen müssen gegebenenfalls mit der zuständigen Behörde abgestimmt werden. Dadurch können sich höhere Kosten oder längere Planungszeiten ergeben.
Auch der Zustand des Gebäudes ist entscheidend. Eine sorgfältig sanierte Immobilie mit nachvollziehbaren Instandhaltungsrücklagen kann andere wirtschaftliche Voraussetzungen bieten als ein Objekt mit erheblichem Sanierungsbedarf.
Für eine fundierte Investitionsentscheidung sollten Anleger daher sowohl die steuerlichen Möglichkeiten als auch die Qualität und Wirtschaftlichkeit der Immobilie prüfen.
Wirtschaftlichkeit: Warum Steuervorteile allein nicht ausreichen
Die erhöhten Abschreibungsmöglichkeiten können ein wichtiger Bestandteil der Investitionsrechnung sein. Dennoch sollte die Entscheidung für eine Denkmalimmobilie nicht ausschließlich von den erwarteten Steuerersparnissen abhängen.
Zu den wichtigsten wirtschaftlichen Faktoren gehören der Kaufpreis, die erzielbaren Mieteinnahmen, mögliche Leerstandszeiten und die laufenden Bewirtschaftungskosten. Hinzu kommen Finanzierungskosten sowie Aufwendungen für Reparaturen und Instandhaltung.
Besonders bei denkmalgeschützten Gebäuden sollten Anleger mögliche zusätzliche Erhaltungskosten berücksichtigen. Historische Bauteile können spezielle Fachkenntnisse und Materialien erfordern, wodurch bestimmte Arbeiten aufwendiger werden.
Auch die langfristige Vermietbarkeit spielt eine zentrale Rolle. Lage, Wohnungsgröße, Ausstattung und regionale Nachfrage beeinflussen die Einnahmen und damit die Wirtschaftlichkeit des Investments.
Eine realistische Kalkulation berücksichtigt deshalb mehrere Szenarien und betrachtet sowohl die Zeit während der erhöhten Abschreibung als auch die Jahre danach. So lässt sich besser einschätzen, ob die Immobilie langfristig zur persönlichen Anlagestrategie passt.
Typische Fehler bei der Denkmal-AfA vermeiden
Ein häufiger Fehler besteht darin, die erhöhte Denkmalabschreibung auf den gesamten Kaufpreis einer Immobilie zu beziehen. Tatsächlich sind nur die gesetzlich begünstigten Aufwendungen nach den entsprechenden Vorschriften erhöht abschreibungsfähig.
Ebenso wichtig ist die rechtzeitige Abstimmung mit der Denkmalschutzbehörde. Werden Sanierungsmaßnahmen ohne die erforderliche Abstimmung durchgeführt, kann dies die steuerliche Begünstigung gefährden.
Auch der Zeitpunkt des Immobilienerwerbs und der Durchführung der Baumaßnahmen ist relevant. Bei Erwerbsfällen gelten besondere Voraussetzungen dafür, welche Sanierungskosten dem Käufer steuerlich zugerechnet werden können.
Ein weiterer Fehler ist die Gleichsetzung von Abschreibung und tatsächlicher Steuerersparnis. Die Abschreibung reduziert grundsätzlich die steuerlich maßgeblichen Einkünfte, während die Höhe der Steuerentlastung von der individuellen Situation abhängt.
Schließlich sollten Anleger die laufenden Kosten und die langfristige Wirtschaftlichkeit nicht unterschätzen. Eine attraktive steuerliche Gestaltung ersetzt keine sorgfältige Immobilienprüfung.
Denkmal-AfA und Photovoltaik: Zwei unterschiedliche Investmentansätze
Sowohl Denkmalimmobilien als auch gewerbliche Photovoltaikanlagen können für Anleger interessant sein, die Sachwerte mit steuerlichen Gestaltungsmöglichkeiten verbinden möchten. Die wirtschaftlichen Grundlagen unterscheiden sich jedoch deutlich.
Bei einer vermieteten Denkmalimmobilie stehen insbesondere Mieteinnahmen, die Entwicklung des Immobilienwerts und mögliche Abschreibungen für begünstigte Sanierungsmaßnahmen im Mittelpunkt.
Bei einem gewerblichen Photovoltaik-Direktinvestment entstehen die laufenden Einnahmen dagegen vor allem durch die Erzeugung und Vermarktung von Strom. Abhängig von der konkreten Investitionsstruktur können auch hier steuerliche Abschreibungen und unter bestimmten Voraussetzungen der Investitionsabzugsbetrag nach § 7g EStG eine Rolle spielen.
Welche Anlageform besser zur persönlichen Vermögensplanung passt, hängt von Faktoren wie Kapitalbedarf, Anlagehorizont, Liquidität und Risikobereitschaft ab.
Für Anleger, die sich gezielt mit steuerlichen Investitionsmöglichkeiten beschäftigen, kann es deshalb sinnvoll sein, verschiedene Sachwertanlagen miteinander zu vergleichen und ihre jeweiligen Besonderheiten zu verstehen.
Sie interessieren sich für Sachwertanlagen und steuerliche Investitionsmöglichkeiten? Entdecken Sie gewerbliche Photovoltaik-Direktinvestments bei Milk the Sun und informieren Sie sich über verfügbare Projekte.
Photovoltaik als Investment entdecken:
Fazit: Denkmal-AfA als steuerlicher Vorteil bei Immobilien
Die Denkmal-AfA bietet Eigentümern denkmalgeschützter Immobilien unter bestimmten Voraussetzungen besondere steuerliche Abschreibungsmöglichkeiten. Bei vermieteten Objekten können begünstigte Sanierungskosten nach § 7i EStG über zwölf Jahre mit erhöhten Abschreibungssätzen berücksichtigt werden.
Für Anleger kann dies eine interessante Ergänzung zur langfristigen Immobilienstrategie sein. Entscheidend sind jedoch die gesetzlichen Voraussetzungen, die Qualität des Objekts und eine realistische Wirtschaftlichkeitsberechnung.
Wer die steuerlichen Möglichkeiten frühzeitig prüft und die Investition sorgfältig plant, kann besser beurteilen, ob eine Denkmalimmobilie zu den eigenen Anlagezielen passt.
Der Investitionsabzugsbetrag kann ein gewerbliches Photovoltaik-Investment steuerlich attraktiver machen. Für den langfristigen Erfolg sind jedoch vor allem die Wirtschaftlichkeit der Anlage, die erzielbaren Stromerlöse und eine sorgfältige Investitionsplanung entscheidend.
Hinweis: Dieser Artikel dient der allgemeinen Information und stellt keine individuelle Anlage-, Steuer- oder Rechtsberatung dar. Steuerliche Vorteile hängen von den gesetzlichen Voraussetzungen und der persönlichen Situation ab.