Verkaufspreis
Der vereinbarte Kaufpreis bildet die Ausgangsbasis für die Gewinnberechnung.
Beim Unternehmensverkauf entscheidet nicht allein der Verkaufspreis über den finanziellen Erfolg. Erfahren Sie, welche Steuern anfallen, welche Vergünstigungen möglich sind und wie sich der Erlös vorausschauend planen lässt.
Der Verkauf eines Unternehmens ist für viele Unternehmer ein bedeutender finanzieller Schritt. Nach Jahren des Aufbaus und der Weiterentwicklung stellt sich die Frage, welcher Betrag vom vereinbarten Kaufpreis tatsächlich übrig bleibt. Neben wirtschaftlichen und vertraglichen Aspekten spielt dabei insbesondere die steuerliche Behandlung eine wichtige Rolle.
Wie hoch die Steuern beim Unternehmensverkauf ausfallen, hängt von verschiedenen Faktoren ab. Entscheidend sind unter anderem die Rechtsform des Unternehmens, die Art der Veräußerung, die Beteiligungsverhältnisse und die persönliche Situation des Verkäufers. Auch der Zeitpunkt der Transaktion kann Einfluss darauf haben, welche steuerlichen Möglichkeiten genutzt werden können.
Ein hoher Verkaufspreis bedeutet deshalb nicht automatisch einen entsprechend hohen Nettoerlös. Bei bestimmten Konstellationen können steuerliche Vergünstigungen die Belastung reduzieren, während bei anderen Verkaufsformen mehrere Besteuerungsebenen entstehen. Eine sorgfältige Vorbereitung hilft dabei, diese Unterschiede rechtzeitig zu erkennen.
Wer einen Unternehmensverkauf plant, sollte die steuerlichen Auswirkungen möglichst frühzeitig in die Entscheidung einbeziehen. So lassen sich verschiedene Verkaufsmodelle vergleichen, finanzielle Verpflichtungen besser einschätzen und Möglichkeiten für die anschließende Vermögensplanung prüfen.
Die Steuerbelastung beim Unternehmensverkauf hängt insbesondere von der Rechtsform und der Verkaufsstruktur ab. Einzelunternehmen, GmbH-Anteile und Verkäufe über eine Holding werden steuerlich unterschiedlich behandelt. Freibeträge, Tarifvergünstigungen und eine frühzeitige Planung können den Nettoerlös beeinflussen. Entscheidend ist stets die individuelle steuerliche Konstellation.
Beim Verkauf eines Unternehmens wird grundsätzlich nicht der gesamte Kaufpreis besteuert, sondern der steuerlich ermittelte Veräußerungsgewinn. Dieser ergibt sich vereinfacht aus dem Verkaufserlös abzüglich der steuerlich relevanten Buchwerte beziehungsweise Anschaffungskosten und der berücksichtigungsfähigen Veräußerungskosten. Welche Berechnung im Einzelnen gilt, hängt von der Art des Verkaufs ab.
Bei Einzelunternehmen und bestimmten Personengesellschaften steht häufig die Einkommensteuer im Vordergrund. Werden dagegen Wirtschaftsgüter durch eine GmbH verkauft, können Körperschaftsteuer und Gewerbesteuer entstehen. Beim Verkauf von GmbH-Anteilen durch eine Privatperson gelten wiederum andere Regeln.
Neben diesen Ertragsteuern können weitere Steuerarten relevant werden. Dazu gehören insbesondere die Umsatzsteuer und bei grundbesitzenden Unternehmen gegebenenfalls die Grunderwerbsteuer. Auch mögliche Ausschüttungen eines Verkaufserlöses aus einer Kapitalgesellschaft an ihre Gesellschafter sollten berücksichtigt werden.
Für eine realistische Planung ist daher nicht nur die Steuerbelastung beim eigentlichen Verkauf entscheidend. Ebenso wichtig ist, auf welcher Ebene der Erlös zunächst anfällt und ob das Kapital anschließend im Unternehmen verbleiben oder privat verwendet werden soll.
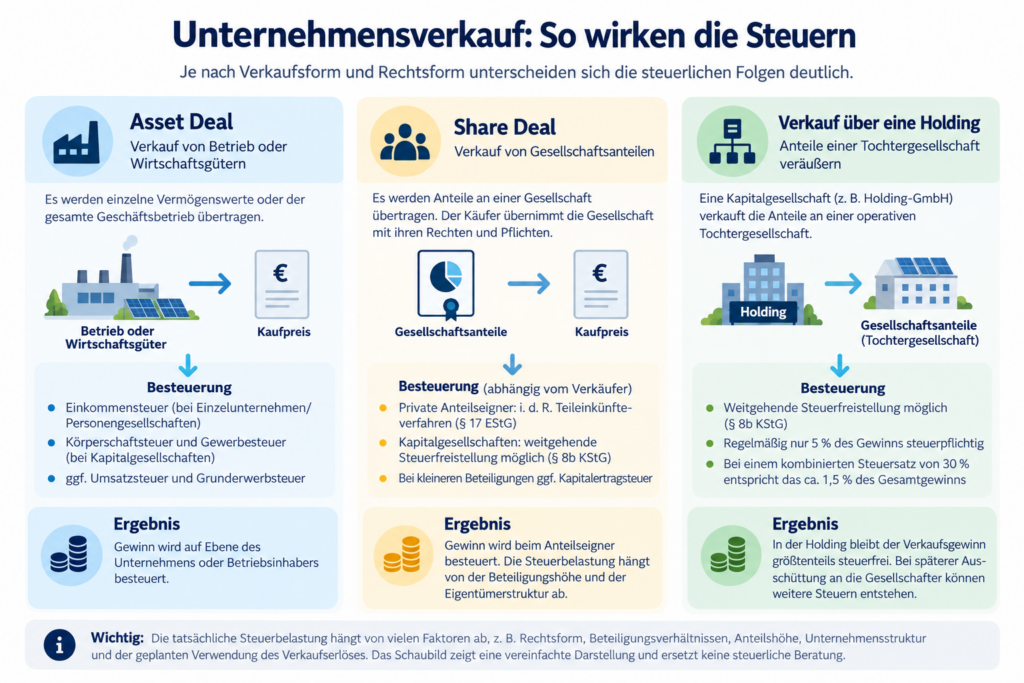
Bei einem Unternehmensverkauf wird grundsätzlich zwischen einem Asset Deal und einem Share Deal unterschieden. Beide Modelle unterscheiden sich darin, was tatsächlich übertragen wird und bei wem der steuerpflichtige Gewinn entsteht. Diese Unterscheidung gehört zu den wichtigsten Grundlagen der steuerlichen Verkaufsplanung.
Bei einem Asset Deal werden einzelne Vermögenswerte oder ein gesamter Geschäftsbetrieb mit seinen Wirtschaftsgütern übertragen. Dazu können Maschinen, technische Anlagen, Warenbestände, Kundenbeziehungen und weitere betriebliche Werte gehören. Der Gewinn entsteht grundsätzlich auf Ebene des veräußernden Unternehmens beziehungsweise Betriebsinhabers.
Bei einem Share Deal werden dagegen Gesellschaftsanteile verkauft. Der Käufer übernimmt beispielsweise die Anteile an einer GmbH und damit mittelbar die wirtschaftlichen Werte und Verpflichtungen der Gesellschaft. Für die Besteuerung des Verkäufers ist insbesondere entscheidend, ob die Anteile von einer Privatperson oder einer Kapitalgesellschaft gehalten werden.
Welche Verkaufsform günstiger ist, lässt sich nicht pauschal beantworten. Auch die Interessen des Käufers, bestehende Verträge, mögliche Haftungsrisiken und die Unternehmensstruktur beeinflussen die Entscheidung. Deshalb sollte die steuerliche Bewertung immer gemeinsam mit den wirtschaftlichen und rechtlichen Rahmenbedingungen erfolgen.
Die Gegenüberstellung verdeutlicht, dass sich die steuerlichen Folgen eines Unternehmensverkaufs bereits durch die gewählte Transaktionsform erheblich unterscheiden können. Beim Asset Deal ist insbesondere relevant, welche Vermögenswerte übertragen werden und welche stillen Reserven dabei aufgedeckt werden.
Beim Share Deal kommt es stärker auf die Eigentümerstruktur an. Verkauft beispielsweise eine Privatperson ihre GmbH-Anteile, kann das Teileinkünfteverfahren relevant werden. Hält hingegen eine Kapitalgesellschaft die Anteile, können unter bestimmten Voraussetzungen weitreichende Steuerfreistellungen greifen.
Eine Besonderheit besteht bei Personengesellschaften. Obwohl formal Gesellschaftsanteile übertragen werden, gelten für die Veräußerung eines Mitunternehmeranteils regelmäßig andere ertragsteuerliche Vorschriften als für den Verkauf von Kapitalgesellschaftsanteilen.
Unternehmer sollten daher verschiedene Verkaufsvarianten möglichst vor konkreten Vertragsverhandlungen durchrechnen lassen. So lässt sich frühzeitig erkennen, welche Struktur wirtschaftlich und steuerlich zur jeweiligen Situation passt.
Beim Verkauf eines Einzelunternehmens wird der Veräußerungsgewinn grundsätzlich dem Unternehmer persönlich zugerechnet. Die Besteuerung erfolgt nach den einkommensteuerlichen Vorschriften. Unter bestimmten Voraussetzungen können besondere Vergünstigungen für die Veräußerung eines gesamten Betriebs oder Teilbetriebs genutzt werden.
Für die Berechnung wird der Verkaufspreis um die berücksichtigungsfähigen Veräußerungskosten und den steuerlichen Wert des Betriebsvermögens vermindert. Die Differenz bildet den Veräußerungsgewinn. Besonders relevant sind die stillen Reserven, also Wertsteigerungen, die bisher nicht in der steuerlichen Bilanz erfasst wurden.
Die Höhe der Einkommensteuer hängt von der persönlichen Situation des Verkäufers ab. Da die Einkommensteuer progressiv ausgestaltet ist, kann ein hoher Veräußerungsgewinn zu einer entsprechend hohen Steuerbelastung führen. Gesetzliche Freibeträge und Tarifermäßigungen können diese Belastung unter bestimmten Voraussetzungen reduzieren.
Auch die Gewerbesteuer muss berücksichtigt werden. Bei der begünstigten Veräußerung eines gesamten Gewerbebetriebs durch eine natürliche Person fällt auf den Veräußerungsgewinn regelmäßig keine Gewerbesteuer an. Für andere Verkaufsformen und besondere Unternehmensstrukturen können jedoch abweichende Regelungen gelten.
Das Einkommensteuergesetz sieht für bestimmte Unternehmensverkäufe steuerliche Erleichterungen vor. Besonders relevant ist der Freibetrag nach § 16 Absatz 4 EStG. Dieser kann bei Vorliegen der gesetzlichen Voraussetzungen auf Antrag bis zu 45.000 Euro betragen, wenn der Verkäufer mindestens 55 Jahre alt oder im sozialversicherungsrechtlichen Sinne dauernd berufsunfähig ist.
Der Freibetrag nach § 16 EStG steht allerdings nicht uneingeschränkt zur Verfügung. Er vermindert sich um den Betrag, um den der Veräußerungsgewinn 136.000 Euro übersteigt. Bei entsprechend hohen Verkaufsgewinnen entfällt er vollständig. Außerdem kann er nur einmal in Anspruch genommen werden.
Daneben können unter den Voraussetzungen des § 34 EStG besondere Tarifermäßigungen greifen. Dazu gehört die Fünftelregelung, bei der eine spezielle Berechnungsmethode die Auswirkungen des progressiven Einkommensteuertarifs abmildern kann. Für bestimmte begünstigte Veräußerungsgewinne kommt alternativ ein ermäßigter Steuersatz infrage.
Welche Regelung günstiger ist, hängt von der Höhe des Gewinns, dem Alter des Verkäufers und den übrigen Einkünften ab. Deshalb sollten die möglichen Vergünstigungen bereits vor dem Verkauf individuell berechnet und miteinander verglichen werden.
Beim Verkauf einer GmbH ist zunächst entscheidend, ob die Gesellschaft selbst Vermögenswerte veräußert oder ob ein Gesellschafter seine GmbH-Anteile verkauft. Diese Unterscheidung bestimmt, auf welcher Ebene der Gewinn entsteht und welche steuerlichen Vorschriften angewendet werden.
Verkauft eine GmbH ihre betrieblichen Wirtschaftsgüter, entsteht der Gewinn grundsätzlich innerhalb der Gesellschaft. Auf diesen Gewinn können Körperschaftsteuer und Gewerbesteuer anfallen. Wird der verbleibende Erlös später an die Gesellschafter ausgeschüttet, ist zusätzlich die Besteuerung auf Gesellschafterebene zu berücksichtigen.
Anders sieht es aus, wenn eine Privatperson ihre GmbH-Anteile verkauft. War sie innerhalb der letzten fünf Jahre zu mindestens einem Prozent an der Gesellschaft beteiligt, kann § 17 EStG einschlägig sein. Beim Teileinkünfteverfahren bleiben grundsätzlich 40 Prozent des begünstigten Gewinns steuerfrei, während 60 Prozent der persönlichen Einkommensteuer unterliegen.
Bei kleineren Beteiligungen im Privatvermögen können dagegen die Vorschriften für Kapitalerträge relevant werden. Für die steuerliche Einordnung sind unter anderem die Beteiligungshöhe, die Haltedauer und mögliche Sonderregelungen entscheidend. Eine verlässliche Berechnung erfordert deshalb immer die Berücksichtigung der konkreten Beteiligungsgeschichte.
Der vereinbarte Kaufpreis bildet die Ausgangsbasis für die Gewinnberechnung.
Steuerlich relevante Kosten der Beteiligung mindern den Veräußerungsgewinn.
Berücksichtigungsfähige Beratungs- und Transaktionskosten fließen in die Berechnung ein.
Beteiligungshöhe und Eigentümerstruktur bestimmen die anzuwendenden Steuerregeln.
Eine Holding-Struktur kann bei Unternehmensverkäufen besondere steuerliche Vorteile bieten. Dabei hält eine Kapitalgesellschaft, beispielsweise eine Holding-GmbH, die Anteile an einer operativen Tochtergesellschaft. Werden diese Anteile später verkauft, gelten grundsätzlich andere steuerliche Regeln als beim unmittelbaren Verkauf durch eine Privatperson.
Nach § 8b Körperschaftsteuergesetz können Gewinne aus der Veräußerung von Kapitalgesellschaftsanteilen durch eine Kapitalgesellschaft grundsätzlich weitgehend steuerfrei bleiben. Vereinfacht werden fünf Prozent des Veräußerungsgewinns als nicht abzugsfähige Betriebsausgaben behandelt. Bei einem unterstellten kombinierten Steuersatz von 30 Prozent auf diesen Anteil ergibt sich rechnerisch eine Belastung von etwa 1,5 Prozent des gesamten Veräußerungsgewinns.
Diese vereinfachte Betrachtung gilt jedoch nicht uneingeschränkt für jede Beteiligung und jede Unternehmensstruktur. Ausnahmen, besondere steuerliche Vorschriften und mögliche Sperrfristen müssen berücksichtigt werden. Insbesondere bei vorherigen Umstrukturierungen kann die steuerliche Behandlung komplex sein.
Ein weiterer wichtiger Punkt ist die Verwendung des Verkaufserlöses. Das Kapital befindet sich nach dem Verkauf zunächst in der Holding und nicht im Privatvermögen des Gesellschafters. Wird es später privat ausgeschüttet, kann eine weitere Besteuerung entstehen. Der Vorteil einer Holding sollte daher immer im Zusammenhang mit der geplanten Vermögensverwendung beurteilt werden.
Die steuerlichen Unterschiede zwischen verschiedenen Verkaufsstrukturen lassen sich anhand einer vereinfachten Modellrechnung verdeutlichen. Angenommen, bei einer Unternehmensveräußerung entsteht ein Gewinn von einer Million Euro. Je nachdem, wer verkauft und welche steuerlichen Vorschriften greifen, kann die unmittelbare Steuerbelastung unterschiedlich ausfallen.
Im ersten Beispiel wird ein vollständig steuerpflichtiger Veräußerungsgewinn mit einem angenommenen Steuersatz von 40 Prozent belastet. Im zweiten Beispiel verkauft eine Holding-GmbH Anteile an einer Tochtergesellschaft. Dabei wird vereinfacht unterstellt, dass nur fünf Prozent des Gewinns mit einem kombinierten Steuersatz von 30 Prozent belastet werden.
Die folgende Gegenüberstellung zeigt ausschließlich die rechnerischen Unterschiede dieser angenommenen Besteuerung. Es handelt sich nicht um zwei unmittelbar gleichartige Transaktionen. Persönliche Steuervergünstigungen, Solidaritätszuschlag, mögliche Sonderregelungen und spätere Ausschüttungen bleiben in der Modellrechnung unberücksichtigt.
Die Modellrechnung verdeutlicht, warum die Verkaufsstruktur bei größeren Transaktionen eine erhebliche Bedeutung haben kann. Unter den angenommenen Voraussetzungen fällt die unmittelbare Steuerbelastung innerhalb der Holding deutlich niedriger aus.
Allerdings ist der verbleibende Betrag nicht automatisch mit einem privat verfügbaren Nettoerlös gleichzusetzen. Während sich der Erlös im ersten Beispiel bereits auf der Ebene des Verkäufers befindet, verbleibt er im zweiten Beispiel zunächst innerhalb der Holding-Gesellschaft.
Wird das Kapital später ausgeschüttet, können weitere Steuern entstehen. Deshalb sollte bei der Bewertung nicht allein die unmittelbare Steuerersparnis betrachtet werden, sondern auch die geplante Verwendung des Verkaufserlöses.
Besonders sinnvoll ist eine mehrjährige Planung, die mögliche Ausschüttungen, Reinvestitionen und die persönliche Vermögensstrategie berücksichtigt. So lässt sich beurteilen, welche Unternehmensstruktur langfristig zur individuellen Situation passt.
Neben der Einkommensteuer, Körperschaftsteuer und Gewerbesteuer können beim Unternehmensverkauf weitere steuerliche Verpflichtungen entstehen. Besonders relevant sind die Umsatzsteuer und die Grunderwerbsteuer. Ob diese tatsächlich anfallen, hängt von den übertragenen Vermögenswerten und der gewählten Verkaufsstruktur ab.
Bei einem Asset Deal muss grundsätzlich geprüft werden, ob die übertragenen Wirtschaftsgüter der Umsatzsteuer unterliegen. Wird jedoch ein Unternehmen oder ein gesondert geführter Betrieb im Ganzen übertragen und liegen die gesetzlichen Voraussetzungen vor, kann eine nicht steuerbare Geschäftsveräußerung im Ganzen vorliegen.
Enthält das Unternehmensvermögen Grundstücke oder grundstücksgleiche Rechte, kann zusätzlich Grunderwerbsteuer relevant werden. Dies betrifft nicht nur unmittelbare Grundstücksverkäufe. Unter bestimmten Voraussetzungen können auch Veränderungen von Beteiligungsverhältnissen an grundbesitzenden Gesellschaften entsprechende Steuerfolgen auslösen.
Diese zusätzlichen Steuerarten sollten bereits bei der Vertragsgestaltung berücksichtigt werden. Besonders bei komplexen Unternehmensstrukturen ist eine genaue Prüfung wichtig, damit unerwartete Steuerbelastungen nicht erst nach Abschluss der Transaktion sichtbar werden.
Eine vorausschauende steuerliche Planung beginnt idealerweise lange vor dem eigentlichen Unternehmensverkauf. Dadurch bleibt ausreichend Zeit, die bestehende Unternehmensstruktur zu analysieren und verschiedene Verkaufsvarianten zu vergleichen. Besonders bei größeren Transaktionen können Umstrukturierungen oder Veränderungen der Beteiligungsverhältnisse eine längere Vorbereitung erfordern.
Im ersten Schritt sollte geklärt werden, welcher Veräußerungsgewinn voraussichtlich entsteht. Dafür sind neben dem erwarteten Kaufpreis insbesondere die steuerlichen Buchwerte, Anschaffungskosten und möglichen Veräußerungskosten relevant. Auch bestehende Verlustvorträge oder andere steuerliche Besonderheiten können die Berechnung beeinflussen.
Anschließend sollten die möglichen Steuervergünstigungen geprüft werden. Je nach Verkaufsform kommen Freibeträge, Tarifermäßigungen oder besondere Regelungen für Beteiligungsverkäufe infrage. Dabei ist zu beachten, dass nicht jede Vergünstigung bei jeder Transaktionsstruktur anwendbar ist.
Eine sorgfältige Vorbereitung umfasst außerdem die Zeit nach dem Verkauf. Soll der Erlös privat genutzt, langfristig angelegt oder innerhalb einer Gesellschaft reinvestiert werden? Diese Entscheidung kann erhebliche Auswirkungen auf die weitere steuerliche Behandlung haben und sollte deshalb frühzeitig in die Planung einfließen.
Diese Punkte gehören zur steuerlichen Vorbereitung:
Nach einem erfolgreichen Unternehmensverkauf stellt sich häufig die Frage, wie das frei gewordene Kapital sinnvoll eingesetzt werden kann. Neben klassischen Geldanlagen kommen auch Sachwertinvestitionen infrage. Besonders für Unternehmer, die weiterhin wirtschaftlich aktiv bleiben möchten, können gewerbliche Photovoltaikprojekte eine interessante Möglichkeit zur langfristigen Vermögensplanung darstellen.
Ein Photovoltaik-Direktinvestment verbindet die Investition in eine technische Anlage mit möglichen Einnahmen aus der Stromerzeugung. Bei entsprechender betrieblicher und steuerlicher Einordnung können außerdem Abschreibungsmöglichkeiten relevant werden. Dazu zählen unter den gesetzlichen Voraussetzungen beispielsweise die reguläre Abschreibung und die Sonderabschreibung nach § 7g EStG.
Wichtig ist jedoch, dass steuerliche Vorteile nicht automatisch mit dem Verkaufserlös verrechnet werden können. Entscheidend sind unter anderem die Art des Veräußerungsgewinns, die Einkunftsarten, die betriebliche Zuordnung der neuen Investition und der Zeitpunkt der Anschaffung. Auch der Investitionsabzugsbetrag kann nur genutzt werden, wenn sämtliche gesetzlichen Voraussetzungen erfüllt sind.
Eine Photovoltaik-Investition sollte deshalb nicht allein aufgrund möglicher Steuerersparnisse ausgewählt werden. Ebenso wichtig sind der Kaufpreis, die erwarteten Stromerträge, laufende Betriebskosten und die langfristige Wirtschaftlichkeit. Erst die gemeinsame Betrachtung steuerlicher und wirtschaftlicher Faktoren ermöglicht eine fundierte Investitionsentscheidung.
Ein Unternehmensverkauf kann neue Möglichkeiten für die Vermögensplanung eröffnen. Gewerbliche Photovoltaikanlagen können langfristige Stromerlöse mit steuerlichen Abschreibungsmöglichkeiten verbinden. Ob eine solche Investition sinnvoll ist, hängt von der individuellen Steuersituation, der Wirtschaftlichkeit des Projekts und den persönlichen Anlagezielen ab.
Für Unternehmer, die nach einem Unternehmensverkauf in erneuerbare Energien investieren möchten, kann eine gewerbliche Photovoltaikanlage eine langfristige Perspektive bieten. Durch den Betrieb der Anlage entstehen mögliche Einnahmen aus der Einspeisung und Vermarktung von Solarstrom. Gleichzeitig können bestimmte steuerliche Abschreibungsmöglichkeiten die Liquiditätsplanung beeinflussen.
Besonders relevant ist die Frage, wie sich Anschaffungskosten steuerlich berücksichtigen lassen. Der Milk-the-Sun-Ratgeber zur Sonderabschreibung für PV-Anlagen erläutert die wesentlichen Voraussetzungen und zeigt, welche Rolle diese Abschreibung bei gewerblichen Investitionen spielen kann.
Neben der steuerlichen Betrachtung sollte auch die langfristige Wirtschaftlichkeit geprüft werden. Dazu gehören insbesondere die erwartete Stromproduktion, die laufenden Kosten und die gewählte Vermarktungsstrategie. Weitere Grundlagen bietet der Ratgeber zum Investieren und Steuern sparen.
Eine sorgfältig ausgewählte Photovoltaik-Investition kann damit einen Bestandteil der weiteren Vermögensstrategie bilden. Entscheidend bleibt, dass die wirtschaftlichen Kennzahlen zum verfügbaren Kapital, zur gewünschten Laufzeit und zur persönlichen Risikobereitschaft passen.
Die Steuern beim Unternehmensverkauf können je nach Rechtsform und Transaktionsstruktur erheblich unterschiedlich ausfallen. Während bei Einzelunternehmen häufig die persönliche Einkommensteuer im Mittelpunkt steht, gelten für den Verkauf von GmbH-Anteilen und für Holding-Strukturen besondere Vorschriften. Auch die Unterscheidung zwischen Asset Deal und Share Deal beeinflusst die steuerliche Behandlung.
Eine frühzeitige Planung eröffnet die Möglichkeit, verschiedene Verkaufsmodelle zu vergleichen und mögliche Vergünstigungen rechtzeitig zu berücksichtigen. Dazu gehören unter bestimmten Voraussetzungen Freibeträge, Tarifermäßigungen und steuerliche Sonderregelungen für Beteiligungsverkäufe. Gleichzeitig sollten weitere Steuerarten und mögliche Belastungen bei späteren Ausschüttungen nicht übersehen werden.
Nach dem Verkauf gewinnt die Verwendung des Erlöses an Bedeutung. Neben der privaten Vermögensanlage können gewerbliche Investitionen, beispielsweise in Photovoltaikanlagen, neue wirtschaftliche Perspektiven eröffnen. Steuerliche Abschreibungsmöglichkeiten können dabei ergänzend relevant sein, ersetzen jedoch keine sorgfältige Prüfung der Investition.
Wer den Unternehmensverkauf und die anschließende Vermögensplanung gemeinsam betrachtet, schafft eine bessere Grundlage für langfristige finanzielle Entscheidungen. Entscheidend ist eine individuelle Abstimmung zwischen steuerlicher Beratung, Verkaufsstruktur und den persönlichen wirtschaftlichen Zielen.
Sie möchten Ihren Verkaufserlös langfristig investieren? Entdecken Sie gewerbliche Photovoltaikprojekte und informieren Sie sich über passende Investitionsmöglichkeiten bei Milk the Sun.
Hinweis: Die Informationen dienen der allgemeinen Orientierung und ersetzen keine individuelle Steuer-, Rechts- oder Anlageberatung. Die steuerliche Behandlung hängt von der jeweiligen Unternehmens- und Investitionsstruktur ab.
Seit 2012 Europas führender PV-Marktplatz – die bewährte Anlaufstelle für den Kauf und Verkauf gewerblicher Photovoltaikanlagen.