Anlage und Eigentum
Die Anlage muss eindeutig zugeordnet sein. Eigentumsverhältnisse und Betreiberstruktur sind für die Finanzierung entscheidend.
Ein Solarkredit eröffnet Spielraum für den Kauf einer Photovoltaikanlage. Welche Banken und Förderprogramme infrage kommen und wie Eigenkapital, Stromerlöse und Kreditraten zusammenpassen, zeigt dieser Ratgeber.
Eine gewerbliche Photovoltaikanlage verbindet eine größere Anfangsinvestition mit Einnahmen, die über viele Jahre entstehen. Ein Solarkredit kann dabei helfen, den Kaufpreis zu finanzieren und gleichzeitig eigene Mittel für Rücklagen oder weitere Investitionen verfügbar zu halten. Damit das funktioniert, müssen Kredithöhe, Rückzahlung und erwartete Stromerlöse aufeinander abgestimmt sein.
Welche Finanzierung infrage kommt, hängt wesentlich vom Vorhaben ab. Für eine Dachanlage auf dem eigenen Betriebsgebäude gelten andere Voraussetzungen als für einen Solarpark oder den Erwerb eines abgegrenzten Anlagenteils. Neben der Bonität des Käufers zählen deshalb auch die Eigentumsverhältnisse, Projektverträge und laufenden Kosten. Wer diese Grundlagen frühzeitig klärt, kann passende Banken gezielter ansprechen und Kreditangebote sinnvoll vergleichen.
Der Begriff Solarkredit bezeichnet kein einheitliches Kreditprodukt. Je nach Vorhaben kommen ein gewerbliches Bankdarlehen, ein Förderkredit oder eine individuell aufgebaute Projektfinanzierung infrage. Die Unterschiede betreffen nicht nur den Zinssatz, sondern auch die Prüfung des Kreditnehmers, die verlangten Sicherheiten und die Gestaltung der Rückzahlung.
Bei einem klassischen gewerblichen Darlehen betrachtet die Bank insbesondere die wirtschaftliche Situation des Kreditnehmers. Bei einer Projektfinanzierung stehen die erwarteten Zahlungsströme des Vorhabens stärker im Mittelpunkt. Förderkredite können eine Finanzierung ergänzen, sind jedoch an eigene Voraussetzungen gebunden und werden ebenfalls über einen Finanzierungspartner geprüft.
Für Investoren kommt es deshalb darauf an, die Finanzierung vom Projekt her zu denken. Welche Einnahmen sind zu erwarten? Welche Kosten fallen während des Betriebs an? Und welcher Betrag bleibt für Zinsen und Tilgung verfügbar? Einen ergänzenden Überblick über verschiedene Modelle bietet unser Ratgeber zur Photovoltaik-Finanzierung.
Die Anlage muss eindeutig zugeordnet sein. Eigentumsverhältnisse und Betreiberstruktur sind für die Finanzierung entscheidend.
Eigenkapital reduziert den Kreditbedarf. Zusätzliche Rücklagen schaffen Spielraum für Reparaturen und laufende Ausgaben.
Die Stromerlöse sollten Betriebskosten und Kreditraten decken. Ein finanzieller Puffer macht die Planung belastbarer.
Kaufvertrag, Flächennutzung und Kreditlaufzeit müssen zusammenpassen. Auch Sicherheiten und Sondertilgungen gehören zur Prüfung.
Eine gewerbliche Dachanlage auf dem eigenen Betriebsgebäude kann durch eingesparte Strombezugskosten und Erlöse aus der Einspeisung wirtschaftlich getragen werden. Bei einer Freiflächenanlage, deren Strom vollständig verkauft wird, stehen dagegen die Einnahmen aus der Vermarktung im Vordergrund. Diese Unterschiede wirken sich auf die Kalkulation und die Prüfung durch die Bank aus.
Bei einem PV-Direktinvestment kommt eine weitere Ebene hinzu: Der Anleger erwirbt eine konkrete Anlage oder einen vertraglich und technisch abgegrenzten Teil eines größeren Projekts. Für die Finanzierung muss nachvollziehbar sein, welches Wirtschaftsgut ihm zugeordnet wird, welche Einnahmen daraus entstehen und welche Rechte als Sicherheit dienen können.
Ein solches Direktinvestment unterscheidet sich von Fondsanteilen, Nachrangdarlehen oder anderen finanziellen Beteiligungen. Die Bezeichnung „Solarinvestment“ allein sagt deshalb noch nichts darüber aus, welcher Kredit geeignet ist. Vor einer Finanzierungsanfrage sollte klar sein, ob der Investor unmittelbar eine Anlage erwirbt oder sich lediglich finanziell an einem Unternehmen beteiligt.
Bei KfW-Förderkrediten muss der Antrag grundsätzlich vor Vorhabensbeginn gestellt werden. Bereits ein rechtlich bindender Kaufvertrag kann als Beginn gelten. Stimmen Sie deshalb vor einer Unterschrift mit der Bank ab, welche Schritte zulässig sind. Eine Reservierung ersetzt weder die Förderprüfung noch eine verbindliche Kreditzusage.
Die Suche nach einem Finanzierungspartner sollte bei der konkreten Investition beginnen. Ein Kreditangebot für eine private Solaranlage auf dem eigenen Haus lässt sich nicht ohne Weiteres auf ein gewerbliches Freiflächeninvestment übertragen. Unterschiede bestehen unter anderem beim Kreditnehmer, bei der Besicherung und bei der Bewertung künftiger Stromerlöse.
Als Ansprechpartner kommen die eigene Hausbank, regionale Sparkassen und Genossenschaftsbanken sowie Institute mit Erfahrung in erneuerbaren Energien infrage. Bei größeren Vorhaben kann eine spezialisierte Projektfinanzierung sinnvoll sein. Hier wird die Finanzierungsstruktur stärker auf das Projekt, seine Verträge und seine Zahlungsströme zugeschnitten.
Für eine erste Anfrage sollte das Vorhaben möglichst konkret beschrieben werden: Investitionssumme, Standort, Anlagenart, Käuferstruktur, Eigenkapital und gewünschte Laufzeit. So kann die Bank frühzeitig einschätzen, ob das Projekt zu ihrem Angebot passt. Die folgende Übersicht nennt mögliche Anlaufstellen; sie ist kein Konditionsvergleich und keine Finanzierungszusage.
Die Angebote und Prüfungsanforderungen unterscheiden sich je nach Institut und Vorhaben. Die GLS Bank nennt für größere Energieprojekte ausdrücklich Angaben zur Betreiberstruktur, Flächensicherung und langfristigen Liquiditätsplanung; die DKB führt Solarparkfinanzierungen in ihrem Geschäftskundenangebot auf.
Für Investoren ist die Unterscheidung zwischen persönlicher Bonität und Projektwirtschaftlichkeit besonders wichtig. Nicht jede Finanzierung stützt sich überwiegend auf die künftigen Stromerlöse. Eine Bank kann zusätzlich bestehende Einkünfte, Vermögenswerte oder weitere Sicherheiten verlangen. Bei einer Projektfinanzierung stehen die Zahlungsströme des Vorhabens stärker im Mittelpunkt; daraus folgt jedoch nicht automatisch, dass eine persönliche Haftung ausgeschlossen ist.
Fragen Sie deshalb frühzeitig, wie die Bank das Vorhaben bewertet. Werden prognostizierte Einnahmen berücksichtigt? Welche Eigenmittel sind erforderlich? Wird ein einzelner Anlagenteil innerhalb eines Solarparks akzeptiert? Und finanziert das Institut den vorgesehenen Kreditnehmer, beispielsweise eine natürliche Person, eine GbR oder eine Projektgesellschaft?
Diese Vorprüfung spart Zeit. Ein günstiger beworbener Zinssatz hilft wenig, wenn das zugrunde liegende Produkt für das konkrete Direktinvestment gar nicht vorgesehen ist.
Das Programm KfW 270 – Erneuerbare Energien Standard kann für die Errichtung, Erweiterung und den Erwerb förderfähiger Photovoltaikanlagen eingesetzt werden. Es umfasst Dach- und Freiflächenanlagen sowie weitere förderfähige Maßnahmen. Auch der Erwerb gebrauchter Anlagen ist nach dem aktuellen Merkblatt grundsätzlich möglich; eine frühere KfW-Finanzierung muss dabei zum Zeitpunkt der Antragstellung vollständig zurückgezahlt sein.
Der Kreditrahmen reicht bis zu 150 Millionen Euro je Vorhaben. Programmseitig können bis zu 100 Prozent der förderfähigen Kosten finanziert werden. Je nach Variante sind Laufzeiten bis zu 30 Jahren möglich. Beantragt wird der Kredit über einen Finanzierungspartner, der Bonität und Sicherheiten prüft.
Die Förderfähigkeit ersetzt diese Kreditprüfung nicht. Insbesondere bei einem abgegrenzten Direktinvestment sollte die Bank vorab bestätigen, ob die konkrete Erwerbsstruktur finanzierbar ist.
Für Unternehmen und Freiberufler kann außerdem KfW 570 – Erneuerbare Energien Plus relevant sein. Bei Photovoltaikanlagen setzt die Förderung voraus, dass keine EEG-Förderung oder vergleichbare staatliche Förderung in Anspruch genommen wird. Das Programm eignet sich unter anderem für Projekte mit Stromvermarktung über langfristige Stromabnahmeverträge, sogenannte Power Purchase Agreements oder kurz PPA.
Möglich sind bis zu 150 Millionen Euro je Vorhaben und programmseitig bis zu 100 Prozent der Investitionskosten. Die Laufzeit kann bis zu 20 Jahre betragen; die Zinsbindung reicht bis zu zehn Jahre.
Damit kann eine Restschuld nach Ende der Zinsbindung verbleiben. Bei der Planung sollten deshalb auch die Bedingungen einer späteren Anschlussfinanzierung berücksichtigt werden. Welches Förderprodukt passt, hängt vom Vorhaben und seinem Vermarktungsmodell ab.
Lassen Sie sich nach Möglichkeit eine Finanzierung mit Fördermitteln und eine Alternative ohne Fördermittel gegenüberstellen. Vergleichen Sie dabei dieselbe Kreditsumme und einen vergleichbaren Rückzahlungsverlauf. Neben den Zinsen zählen auch Nebenkosten, Auszahlungstermine, Sondertilgungsbedingungen und die verbleibende Restschuld. So wird erkennbar, welche Lösung zum eigenen Vorhaben passt.
Ein höherer Eigenkapitalanteil verringert den Kreditbedarf und damit bei ansonsten gleichen Bedingungen die laufende Belastung. Gleichzeitig steht dieses Geld für andere Zwecke nicht mehr zur Verfügung. Eine sinnvolle Finanzierung berücksichtigt deshalb sowohl den Eigenmitteleinsatz beim Kauf als auch die Liquidität nach dem Erwerb. Wer sämtliche verfügbaren Mittel investiert, hat möglicherweise zu wenig Spielraum für Reparaturen oder verzögerte Einnahmen.
Eine allgemeingültige Eigenkapitalquote gibt es für gewerbliche PV-Investments nicht. Der passende Anteil hängt vom Projekt, vom Kreditnehmer und von den Anforderungen der Bank ab. Auch eine programmseitig mögliche Vollfinanzierung bedeutet nicht, dass die Bank auf zusätzliche Eigenmittel oder Sicherheiten verzichtet.
Bei den Sicherheiten kommen je nach Struktur beispielsweise die Anlage selbst, Forderungen aus dem Stromverkauf, Bürgschaften oder eine Grundschuld infrage. Entscheidend ist, welche Rechte tatsächlich bestellt werden können und welchen Wert die Bank ihnen beimisst. Die vereinbarte Haftung sollte ebenso sorgfältig geprüft werden wie der Zinssatz.
Diese Kreditbedingungen verdienen besondere Aufmerksamkeit:
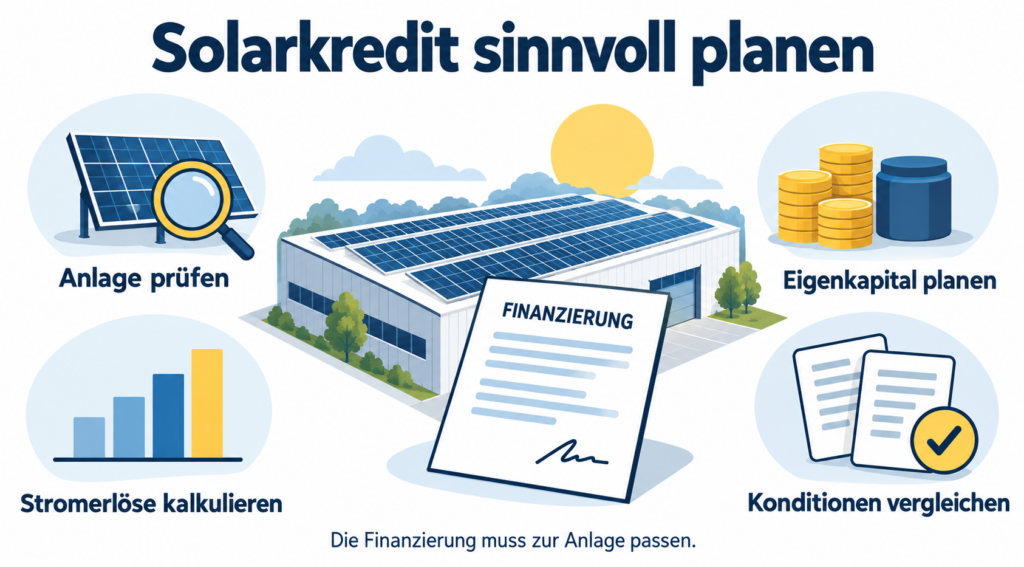
Eine tragfähige Solarfinanzierung berücksichtigt mehr als den Zinssatz. Entscheidend ist, wie Anlage, Eigenkapital und erwartete Stromerlöse zusammenspielen. Das Schaubild zeigt die vier Bausteine, die bei der Planung eines Solarkredits zusammenpassen sollten.
Ob sich ein Solarkredit wirtschaftlich tragen lässt, zeigt sich am verfügbaren Zahlungsüberschuss. Ausgangspunkt sind die erwarteten Stromerlöse. Davon werden die laufenden Betriebsausgaben und angemessene Rücklagen abgezogen. Erst der verbleibende Betrag steht für Zinsen, Tilgung und einen möglichen Überschuss des Investors zur Verfügung.
Bei einer Bestandsanlage können historische Ertrags- und Abrechnungsdaten die Prüfung unterstützen. Trotzdem sollten diese nicht ungeprüft fortgeschrieben werden: Technischer Zustand, verbleibende Vertragslaufzeiten und künftige Kosten können sich verändern. Bei einer Neuanlage kommt der Qualität der Ertragsprognose und den Annahmen zum Betriebsbeginn eine besondere Bedeutung zu.
Das folgende vereinfachte Rechenbeispiel zeigt den Zusammenhang. Angenommen werden 100.000 Euro Investitionskosten, 25.000 Euro Eigenkapital und ein Annuitätendarlehen über 75.000 Euro. Bei einem angenommenen jährlichen Sollzins von fünf Prozent, jährlicher Zahlung und vollständiger Tilgung über 15 Jahre beträgt der jährliche Kapitaldienst rund 7.226 Euro. Die Werte sind frei gewählte Rechenannahmen und kein Kreditangebot.
Im Beispiel reichen die angesetzten Einnahmen aus, um Betriebskosten, Rücklagen und den Kredit zu decken. Der verbleibende Betrag von rund 2.274 Euro ist jedoch keine garantierte Ausschüttung. Steuern, zusätzliche Investitionen und weitere individuelle Kosten sind in dieser vereinfachten Betrachtung nicht enthalten.
Wie wichtig ein Puffer ist, zeigt eine zweite Rechnung: Fallen die jährlichen Stromerlöse bei unveränderten Kosten zehn Prozent niedriger aus, sinkt der verbleibende Betrag auf rund 1.024 Euro. Eine vergleichsweise kleine Abweichung bei den Einnahmen kann den freien Überschuss somit deutlich verändern.
Zur Prüfung gehören deshalb mehrere Szenarien: niedrigere Stromerträge, geringere Verkaufspreise, höhere Betriebskosten und gegebenenfalls steigende Anschlusszinsen. Auch der zeitliche Verlauf ist wichtig. Eine positive Jahresrechnung verhindert keinen kurzfristigen Engpass, wenn Kreditraten vor dem Eingang der Stromerlöse fällig werden. Eine monatliche Liquiditätsplanung ergänzt daher die langfristige Wirtschaftlichkeitsrechnung.
Bei einem steuerpflichtigen gewerblichen PV-Investment kann der Investitionsabzugsbetrag nach § 7g EStG die Finanzierung ergänzen. Unter den gesetzlichen Voraussetzungen lassen sich bis zu 50 Prozent der voraussichtlichen Anschaffungs- oder Herstellungskosten bereits vor der Investition gewinnmindernd berücksichtigen. Zu den Voraussetzungen zählen unter anderem die betriebliche Nutzung und die maßgebliche Gewinngrenze von 200.000 Euro.
Dabei muss zwischen dem Abzugsbetrag und der tatsächlichen Steuerentlastung unterschieden werden. Ein Abzug von beispielsweise 50.000 Euro bedeutet keine Steuererstattung von 50.000 Euro. Die Wirkung hängt von der individuellen steuerlichen Situation ab. Außerdem müssen die spätere Investition und die steuerliche Hinzurechnung berücksichtigt werden.
Für die Finanzierung zählt, wann eine mögliche Entlastung tatsächlich als Liquidität verfügbar wird und ob die Bank sie berücksichtigt. Bei einem Betrieb, der ausschließlich nach § 3 Nr. 72 EStG steuerbefreite PV-Einnahmen erzielt, steht der IAB für entsprechende neue Investitionen grundsätzlich nicht zur Verfügung. Die Einordnung sollte deshalb vor dem Kauf geklärt werden. Mehr zum Zusammenspiel von Anlageentscheidung und Steuergestaltung lesen Sie im Ratgeber Investieren und dabei Steuern sparen.
Eine Steuerentlastung kann den Einstieg erleichtern, ersetzt aber keine dauerhaft tragfähige Ertragsplanung. Für die laufenden Kreditraten sind vor allem die verfügbaren Zahlungsüberschüsse der Anlage und gegebenenfalls weitere Mittel des Kreditnehmers relevant. Eine Finanzierung sollte deshalb auch dann handhabbar bleiben, wenn sich ein erwarteter steuerlicher Zufluss verzögert.
Ebenso wichtig ist die Trennung von steuerlichem Gewinn und Liquidität. Abschreibungen können den steuerlichen Gewinn mindern, ohne im jeweiligen Jahr eine Auszahlung auszulösen. Die Tilgung eines Darlehens beansprucht dagegen Geld, ist aber selbst keine Betriebsausgabe. Deshalb können eine steuerliche Ergebnisrechnung und die tatsächlich verfügbare Liquidität deutlich voneinander abweichen.
Für eine belastbare Entscheidung sollten Steuerplanung, Kreditverlauf und Projektkalkulation nebeneinander betrachtet werden. So lässt sich erkennen, welche Beträge wann benötigt werden und welcher finanzielle Spielraum nach dem Erwerb verbleibt.
Je vollständiger die Unterlagen sind, desto gezielter kann ein Finanzierungspartner das Vorhaben prüfen. Stellen Sie insbesondere folgende Informationen zusammen:
Bei einem Direktinvestment innerhalb eines größeren Projekts sollten zusätzlich die gemeinsamen technischen Einrichtungen, Kostenverteilungen und vertraglichen Abhängigkeiten verständlich dargestellt werden. Die endgültige Unterlagenliste legt die jeweilige Bank fest.
Ist eine Finanzierung ohne Eigenkapital möglich?
Sie kann grundsätzlich möglich sein. Beispielsweise erlaubt KfW 270 programmseitig die Finanzierung sämtlicher förderfähiger Kosten. Daraus folgt jedoch kein Anspruch auf eine Vollfinanzierung durch die Bank. Sie prüft das Vorhaben und kann Eigenmittel oder zusätzliche Sicherheiten verlangen. Unabhängig davon sollten Mittel für laufende Zahlungen und unvorhergesehene Ausgaben verfügbar bleiben.
Lässt sich eine gebrauchte Photovoltaikanlage finanzieren?
Ja, auch Bestandsanlagen kommen grundsätzlich für eine Finanzierung infrage. Für die Entscheidung sind unter anderem der technische Zustand, die bisherigen Erträge und die verbleibenden Vertragslaufzeiten relevant. Förderkredite haben zusätzliche Bedingungen. Beim KfW-Programm 270 muss eine frühere KfW-Finanzierung der erworbenen Anlage zum Zeitpunkt der Antragstellung vollständig zurückgezahlt sein.
Welcher Zinssatz ist bei einem Solarkredit realistisch?
Ein allgemeiner Zinssatz wäre für gewerbliche PV-Investments wenig aussagekräftig. Die Konditionen hängen unter anderem von Bonität, Sicherheiten, Laufzeit und Finanzierungsstruktur ab. Holen Sie deshalb individuelle Angebote auf derselben Berechnungsgrundlage ein. Vergleichen Sie neben dem Zinssatz auch den Rückzahlungsverlauf, mögliche Zusatzkosten und die Restschuld am Ende der Zinsbindung.
Muss ein Solarkredit immer über 20 Jahre laufen?
Die passende Laufzeit ergibt sich aus dem Vorhaben und der verfügbaren Liquidität. Eine längere Rückzahlung senkt bei ansonsten gleichen Bedingungen die laufende Tilgungsbelastung, erhöht aber regelmäßig die gesamten Zinskosten. Eine kürzere Laufzeit beansprucht mehr Liquidität während der Rückzahlung. Wichtig ist, dass Kreditverlauf, technische Perspektive und gesicherte Nutzungsrechte aufeinander abgestimmt sind.
Ein Solarkredit kann den Erwerb einer gewerblichen Photovoltaikanlage ermöglichen und zugleich eigene Mittel für weitere Investitionen oder Reserven verfügbar halten. Welche Finanzierung passt, hängt vom konkreten Kaufgegenstand, der wirtschaftlichen Situation des Investors und den erwarteten Zahlungsüberschüssen ab. Bankdarlehen und Förderkredite sollten deshalb auf einer einheitlichen Grundlage verglichen werden.
Besonders wichtig ist das Zusammenspiel von Stromerlösen, Betriebskosten, Rücklagen und Kapitaldienst. Wer zusätzlich schwächere Ertragsjahre und mögliche Anschlusszinsen berücksichtigt, erhält ein realistischeres Bild des finanziellen Spielraums. Steuerliche Vorteile können die Planung ergänzen, sollten aber sorgfältig mit den tatsächlichen Zahlungszeitpunkten abgestimmt werden.
Für den Einstieg lohnt es sich, geeignete Projekte frühzeitig auf ihre Finanzierbarkeit zu prüfen und die Bank vor einer verbindlichen Kaufentscheidung einzubeziehen. Vollständige Unterlagen und klare Eigentumsverhältnisse schaffen dafür eine gute Grundlage. Entdecken Sie PV-Direktinvestments auf dem Marktplatz von Milk the Sun und finden Sie Photovoltaikprojekte, die zu Ihren Investitionszielen passen.
Hinweis: Dieser Ratgeber dient der allgemeinen Information und stellt keine Steuer-, Rechts- oder Anlageberatung dar. Die steuerlichen Pflichten hängen von der individuellen Situation und der konkreten Gestaltung des PV-Investments ab.
Seit 2012 Europas führender PV-Marktplatz – die bewährte Anlaufstelle für den Kauf und Verkauf gewerblicher Photovoltaikanlagen.