Auszahlungsjahr
Der Zeitpunkt bestimmt, mit welchen anderen Einkünften die Abfindung zusammenfällt.
Die Fünftelregelung kann die Steuerlast auf eine Abfindung senken. Erfahren Sie, welche Voraussetzungen gelten, wie die Berechnung funktioniert und warum der Auszahlungszeitpunkt entscheidend ist.
Wer nach einer Kündigung oder einem Aufhebungsvertrag eine Abfindung erhält, steht häufig vor einer wichtigen finanziellen Entscheidung. Die Zahlung soll den Verlust des Arbeitsplatzes ausgleichen und eine finanzielle Überbrückung ermöglichen. Gleichzeitig kann eine größere Einmalzahlung die Einkommensteuer erheblich erhöhen, insbesondere wenn im selben Kalenderjahr zusätzlich ein reguläres Gehalt oder andere steuerpflichtige Einkünfte anfallen.
Die sogenannte Fünftelregelung kann diese zusätzliche Steuerbelastung unter bestimmten Voraussetzungen abmildern. Sie gehört zu den wichtigsten steuerlichen Regelungen für Arbeitnehmer, die eine Entschädigung für den Verlust ihres Arbeitsplatzes erhalten. Allerdings führt sie nicht automatisch bei jeder Abfindung zu einer Steuerersparnis.
Entscheidend sind insbesondere die Art der Zahlung, die Zusammenballung von Einkünften und das übrige zu versteuernde Einkommen. Auch der Zeitpunkt der Auszahlung kann einen erheblichen Unterschied machen. Wer diese Faktoren frühzeitig berücksichtigt, kann die steuerlichen Auswirkungen einer Abfindung besser einschätzen und verschiedene Gestaltungsmöglichkeiten miteinander vergleichen.
Dieser Ratgeber erklärt, wie die Fünftelregelung bei einer Abfindung funktioniert, welche gesetzlichen Voraussetzungen erfüllt sein müssen und wie sich die mögliche Steuerersparnis berechnen lässt. Darüber hinaus erfahren Sie, welche Änderungen beim Lohnsteuerabzug gelten und welche weiteren Möglichkeiten zur steuerlichen Planung bestehen.
Die Fünftelregelung ist eine besondere Berechnungsmethode für die Einkommensteuer. Sie soll verhindern, dass bestimmte außerordentliche Einkünfte allein durch ihre Auszahlung in einem Kalenderjahr zu einer besonders starken Steuerprogression führen.
Rechtsgrundlage ist § 34 Einkommensteuergesetz (EStG). Zu den begünstigten Einkünften können insbesondere Entschädigungszahlungen gehören, die nach § 24 EStG als Ersatz für entgangene oder entgehende Einnahmen geleistet werden. Dazu zählen unter den gesetzlichen Voraussetzungen auch Abfindungen wegen der Beendigung eines Arbeitsverhältnisses.
Der Name Fünftelregelung kann zunächst missverständlich sein. Die Abfindung wird weder tatsächlich auf fünf Jahre verteilt noch in fünf Raten ausgezahlt. Stattdessen wird für die Steuerberechnung zunächst nur ein Fünftel der begünstigten Zahlung berücksichtigt. Aus der dadurch entstehenden Steuerdifferenz wird anschließend die Steuer auf den gesamten begünstigten Betrag ermittelt.
Ob sich daraus ein Vorteil ergibt, hängt vom individuellen Einkommensteuertarif ab. Besonders relevant ist die Regelung bei größeren Einmalzahlungen, die das zu versteuernde Einkommen deutlich erhöhen. Bei anderen Einkommenskonstellationen kann der Entlastungseffekt dagegen gering ausfallen oder vollständig fehlen.
Die Abfindung wird grundsätzlich im Jahr des tatsächlichen Zuflusses versteuert. Die Fünftelregelung verändert lediglich die Berechnung der Einkommensteuer. Eine Auszahlung in fünf Teilbeträgen ist dafür weder erforderlich noch grundsätzlich vorteilhaft.
Nicht jede Zahlung im Zusammenhang mit dem Ende eines Arbeitsverhältnisses ist automatisch steuerlich begünstigt. Damit die Fünftelregelung bei einer Abfindung angewendet werden kann, muss die Zahlung grundsätzlich den Charakter einer Entschädigung für entgangene oder entgehende Einnahmen besitzen.
Eine weitere zentrale Voraussetzung ist die sogenannte Zusammenballung von Einkünften. Damit ist gemeint, dass die Entschädigung zu einer außergewöhnlichen Einkommenskonzentration führt. Vereinfacht wird geprüft, ob die steuerlich relevanten Einnahmen im Zusammenhang mit der Beendigung des Arbeitsverhältnisses die Einkünfte übersteigen, die bei ungestörter Fortsetzung des Arbeitsverhältnisses voraussichtlich erzielt worden wären.
Die Prüfung kann komplex sein, wenn Arbeitnehmer im selben Jahr eine neue Stelle antreten, Arbeitslosengeld erhalten oder weitere Zahlungen vom bisherigen Arbeitgeber beziehen. Auch der Vergleich mit den voraussichtlich entgangenen Einnahmen muss individuell erfolgen.
In der Praxis wird eine begünstigte Entschädigung häufig in einem Betrag ausgezahlt. Eine Verteilung auf mehrere Kalenderjahre kann die Anwendung der Fünftelregelung gefährden. Für bestimmte geringfügige Nebenleistungen und besondere Konstellationen bestehen allerdings Ausnahmen, die gesondert geprüft werden müssen.
Die folgende Übersicht zeigt die wichtigsten Voraussetzungen und verdeutlicht, welche Punkte bei einer Abfindung vor der steuerlichen Berechnung geprüft werden sollten.
Die Tabelle macht deutlich, dass die steuerliche Begünstigung nicht allein von der Höhe der Abfindung abhängt. Entscheidend ist, ob die Zahlung tatsächlich als begünstigte Entschädigung einzuordnen ist und eine steuerlich relevante Zusammenballung vorliegt.
Besonders sorgfältig sollte der Auszahlungszeitraum betrachtet werden. Wird eine Abfindung ohne ausreichenden Grund auf zwei Kalenderjahre verteilt, kann die Tarifermäßigung unter Umständen entfallen. Gleichzeitig kann es Konstellationen geben, in denen eine andere Auszahlungsvereinbarung wirtschaftlich günstiger ist, obwohl die Fünftelregelung nicht angewendet wird.
Deshalb empfiehlt es sich, die steuerlichen Folgen bereits vor Abschluss eines Aufhebungsvertrags oder einer Abfindungsvereinbarung zu prüfen. Nach der Auszahlung lassen sich wesentliche Vertragsbedingungen häufig nicht mehr ändern.
Bei der Fünftelregelung wird die Einkommensteuer in mehreren Schritten ermittelt. Zunächst berechnet das Finanzamt die tarifliche Einkommensteuer auf das zu versteuernde Einkommen ohne die begünstigte Abfindung.
Anschließend wird ein Fünftel der Abfindung zu diesem Einkommen hinzugerechnet. Auf den erhöhten Betrag wird erneut die tarifliche Einkommensteuer berechnet. Die Differenz zwischen beiden Steuerbeträgen wird anschließend mit fünf multipliziert.
Das Ergebnis ist grundsätzlich die tarifliche Einkommensteuer, die auf die begünstigte Abfindung entfällt. Hinzu kommt die Steuer auf das übrige zu versteuernde Einkommen. Bei negativem verbleibendem zu versteuerndem Einkommen gelten besondere gesetzliche Berechnungsregeln.
Die Berechnung zeigt, warum die Fünftelregelung die Steuerprogression abmildern kann. Die volle Abfindung wird nicht unmittelbar für die Ermittlung des zusätzlichen tariflichen Steuereffekts herangezogen. Allerdings hängt das Ergebnis weiterhin vom individuellen Einkommen, vom geltenden Steuertarif und gegebenenfalls von weiteren steuerlichen Besonderheiten ab.
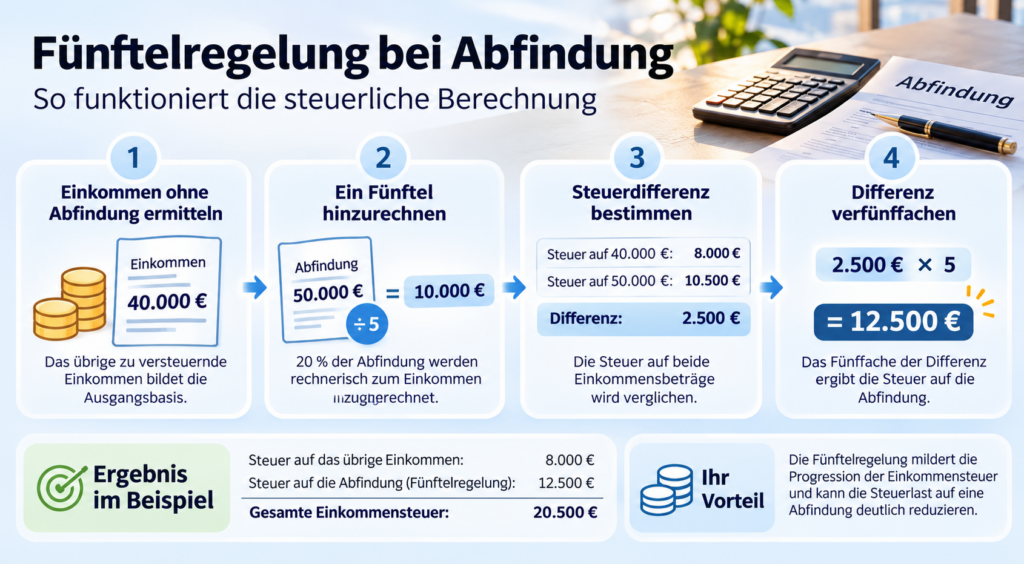
Das Schaubild veranschaulicht die Berechnung der Fünftelregelung anhand einer beispielhaften Abfindung von 50.000 Euro. Zunächst wird die Einkommensteuer auf das übrige zu versteuernde Einkommen ermittelt. Anschließend wird ein Fünftel der Abfindung hinzugerechnet und die zusätzliche Steuerbelastung berechnet.
Die daraus entstehende Steuerdifferenz wird mit fünf multipliziert. So lässt sich die tarifliche Einkommensteuer auf die begünstigte Abfindung bestimmen. Die dargestellten Steuerbeträge sind vereinfachte Annahmen. Die tatsächliche Steuerbelastung hängt von den individuellen Einkommensverhältnissen und dem geltenden Steuertarif ab.
Ein vereinfachtes Beispiel verdeutlicht die Berechnung. Angenommen, eine alleinstehende Person verfügt im Auszahlungsjahr über ein zu versteuerndes Einkommen von 40.000 Euro ohne Abfindung. Zusätzlich erhält sie eine begünstigte Entschädigung von 50.000 Euro.
Für die Anwendung der Fünftelregelung wird zunächst ein Fünftel der Abfindung berücksichtigt. Das entspricht 10.000 Euro. Anschließend wird die tarifliche Einkommensteuer auf 40.000 Euro mit der tariflichen Einkommensteuer auf 50.000 Euro verglichen.
Um die Rechenmethode verständlich darzustellen, verwendet die folgende Tabelle ausdrücklich angenommene Steuerbeträge. Sie dienen ausschließlich der Illustration und sind keine Berechnung nach dem Einkommensteuertarif eines bestimmten Steuerjahres.
Die tatsächliche Steuerersparnis kann deutlich abweichen. Sie hängt unter anderem vom Veranlagungsjahr, der Veranlagungsart und den übrigen steuerlichen Verhältnissen ab. Für eine belastbare Planung sollte deshalb immer eine Berechnung mit den tatsächlichen Einkommensdaten durchgeführt werden.
Die Beispielrechnung verdeutlicht den Grundgedanken der Fünftelregelung: Nicht die gesamte Abfindung wird unmittelbar zum übrigen Einkommen addiert, um die zusätzliche tarifliche Steuerbelastung zu bestimmen. Stattdessen wird zunächst nur ein Fünftel berücksichtigt.
Der mögliche Vorteil entsteht durch den progressiven Einkommensteuertarif. Bei höheren Einkommen kann jeder zusätzliche Euro mit einem höheren Grenzsteuersatz belastet werden. Die besondere Berechnungsmethode kann diesen Effekt abschwächen.
Wie groß die tatsächliche Entlastung ausfällt, lässt sich aus der Höhe der Abfindung allein nicht ableiten. Zwei Arbeitnehmer mit identischen Abfindungen können aufgrund unterschiedlicher übriger Einkünfte erheblich voneinander abweichende Steuerergebnisse erzielen.
Deshalb ist ein individueller Vergleich zwischen der regulären Besteuerung und der Fünftelregelung sinnvoll. Dabei sollten auch der Solidaritätszuschlag, eine mögliche Kirchensteuer und weitere steuerlich relevante Umstände berücksichtigt werden.
Seit dem 1. Januar 2025 gibt es eine wichtige Änderung bei der steuerlichen Behandlung von Abfindungen. Arbeitgeber dürfen die Fünftelregelung nicht mehr unmittelbar bei der Berechnung des Lohnsteuerabzugs anwenden. Die entsprechende Änderung wurde durch das Wachstumschancengesetz eingeführt.
Für Arbeitnehmer bedeutet das, dass bei der Auszahlung zunächst Lohnsteuer ohne Anwendung der besonderen Tarifermäßigung einbehalten wird. Selbst wenn die Abfindung sämtliche Voraussetzungen erfüllt, kann die unmittelbare Nettoauszahlung deshalb niedriger ausfallen als nach der späteren endgültigen Steuerberechnung.
Die Fünftelregelung selbst wurde jedoch nicht abgeschafft. Sie kann weiterhin im Rahmen der Einkommensteuerveranlagung berücksichtigt werden. Das Finanzamt prüft dabei, ob die Zahlung als begünstigte außerordentliche Einkunft einzustufen ist und die erforderlichen Voraussetzungen vorliegen.
Ergibt die Einkommensteuerveranlagung eine niedrigere Steuerbelastung als die bereits einbehaltene Lohnsteuer, kann daraus eine Steuererstattung entstehen. Deren Höhe hängt allerdings von der gesamten persönlichen Steuersituation ab.
Wer eine größere Abfindung erwartet, sollte diese zeitliche Verschiebung der steuerlichen Entlastung bei seiner Liquiditätsplanung berücksichtigen. Insbesondere bei geplanten Investitionen ist wichtig, dass ein möglicher Steuervorteil nicht zwingend bereits am Auszahlungstag zur Verfügung steht.
Seit 2025 berücksichtigt der Arbeitgeber die Fünftelregelung nicht mehr beim Lohnsteuerabzug. Die steuerliche Begünstigung nach § 34 EStG bleibt jedoch bestehen und wird bei Vorliegen der Voraussetzungen im Rahmen der Einkommensteuerveranlagung angewendet.
Damit die Fünftelregelung bei einer Abfindung berücksichtigt werden kann, muss die Zahlung im Rahmen der Einkommensteuererklärung zutreffend erfasst werden. Bei Arbeitnehmern erfolgt die Angabe grundsätzlich im Zusammenhang mit den Einkünften aus nichtselbstständiger Arbeit.
Eine wichtige Grundlage bildet die elektronische Lohnsteuerbescheinigung des Arbeitgebers. Darin sind steuerlich relevante Angaben zur Abfindung enthalten. Für seit 2025 ausgezahlte Entschädigungen, bei denen eine Tarifermäßigung im Veranlagungsverfahren in Betracht kommt, ist insbesondere die gesonderte Bescheinigung der Zahlung von Bedeutung.
Die Steuererklärung kann über das offizielle Portal ELSTER elektronisch eingereicht werden. Zusätzlich sollten die Abfindungsvereinbarung und gegebenenfalls weitere Unterlagen zur Beendigung des Arbeitsverhältnisses aufbewahrt werden.
Die gesetzliche Grundlage für die Tarifermäßigung findet sich in § 34 Einkommensteuergesetz. Die Vorschrift regelt sowohl die Berechnungsmethode als auch die Arten außerordentlicher Einkünfte, für die eine begünstigte Besteuerung in Betracht kommt.
Nach Erhalt des Steuerbescheids empfiehlt es sich, die Behandlung der Abfindung zu kontrollieren. Wird die erwartete Tarifermäßigung nicht berücksichtigt, sollten zunächst die gesetzlichen Voraussetzungen und die übermittelten Angaben geprüft werden. Bei Unklarheiten kann eine steuerliche Beratung helfen, das weitere Vorgehen zu klären.
Der Zeitpunkt der Auszahlung kann die Steuerbelastung einer Abfindung erheblich beeinflussen. Hintergrund ist der progressive Einkommensteuertarif: Je höher das zu versteuernde Einkommen ausfällt, desto stärker kann sich eine zusätzliche Zahlung auf die Einkommensteuer auswirken.
Erhält ein Arbeitnehmer seine Abfindung im selben Kalenderjahr wie ein hohes reguläres Gehalt, kann die steuerliche Entlastung durch die Fünftelregelung geringer ausfallen. Wird die Abfindung dagegen in einem Jahr mit deutlich niedrigeren übrigen Einkünften ausgezahlt, kann die Steuerbelastung günstiger sein.
Ein Beispiel ist die Beendigung des Arbeitsverhältnisses zum Jahresende. Wenn im Folgejahr zunächst kein neues Gehalt bezogen wird, kann eine Auszahlung im Folgejahr steuerlich vorteilhaft sein. Ob dies tatsächlich zutrifft, hängt jedoch von den gesamten Einkünften und den persönlichen Verhältnissen ab.
Dabei sollten auch Lohnersatzleistungen berücksichtigt werden. Arbeitslosengeld ist beispielsweise grundsätzlich steuerfrei, kann aber über den Progressionsvorbehalt den Steuersatz beeinflussen. Ein Jahr ohne reguläres Gehalt ist deshalb nicht automatisch ein Jahr ohne steuerliche Auswirkungen.
Wichtig ist außerdem, dass die Auszahlung tatsächlich entsprechend vereinbart und durchgeführt wird. Eine nachträgliche Verschiebung bereits zugeflossener Beträge ist steuerlich nicht ohne Weiteres möglich. Deshalb sollte die Planung vor Unterzeichnung der Abfindungsvereinbarung erfolgen.
Wie stark die Fünftelregelung eine Abfindung steuerlich entlastet, hängt von mehreren persönlichen und wirtschaftlichen Faktoren ab. Besonders die folgenden vier Punkte sollten vor der Auszahlung geprüft werden.
Der Zeitpunkt bestimmt, mit welchen anderen Einkünften die Abfindung zusammenfällt.
Gehalt, weitere Einkünfte und steuerliche Abzüge beeinflussen die Berechnung.
Zahlungsgrund, Fälligkeit und Teilzahlungen müssen steuerlich geprüft werden.
Individuelle Szenarien zeigen, welche Gestaltung tatsächlich vorteilhaft ist.
Die Fünftelregelung ist ein wichtiger Bestandteil der steuerlichen Behandlung einer Abfindung. Darüber hinaus können weitere Gestaltungsmöglichkeiten relevant sein. Allerdings sollten diese nicht isoliert betrachtet werden, da sich steuerliche Maßnahmen gegenseitig beeinflussen können.
Zu den möglichen Ansatzpunkten gehören abzugsfähige Werbungskosten, Sonderausgaben und bestimmte Vorsorgeaufwendungen. Auch eine zulässige Einzahlung in die betriebliche Altersversorgung kann unter den jeweiligen gesetzlichen Voraussetzungen steuerlich interessant sein.
Entscheidend ist dabei nicht allein, ob eine Ausgabe steuerlich berücksichtigt werden kann. Vielmehr sollte geprüft werden, ob die Maßnahme wirtschaftlich sinnvoll ist und welchen tatsächlichen Einfluss sie auf die Gesamtsteuerbelastung besitzt.
Bei größeren Abfindungen kann außerdem eine langfristige Vermögensplanung sinnvoll sein. Neben der kurzfristigen steuerlichen Entlastung sollten ausreichend finanzielle Rücklagen für die berufliche Übergangsphase berücksichtigt werden.
Weitere Grundlagen zur Besteuerung und zur strategischen Verwendung einer Abfindung erläutert Milk the Sun im Ratgeber Abfindung versteuern. Dort werden auch verschiedene Möglichkeiten zum langfristigen Vermögensaufbau vorgestellt.
Bei größeren Abfindungen stellt sich häufig die Frage, ob neben der Fünftelregelung weitere steuerliche Instrumente genutzt werden können. Eine mögliche Gestaltung ist der Investitionsabzugsbetrag, kurz IAB, nach § 7g Einkommensteuergesetz.
Der IAB ermöglicht es begünstigten Betrieben, unter bestimmten Voraussetzungen bereits vor einer geplanten Investition einen Teil der voraussichtlichen Anschaffungs- oder Herstellungskosten steuerlich zu berücksichtigen. Der Abzug kann bis zu 50 Prozent der begünstigten Investitionskosten betragen. Dabei gelten unter anderem betriebliche Voraussetzungen, gesetzliche Höchstgrenzen und Investitionsfristen.
Auch gewerbliche Photovoltaik-Direktinvestments können grundsätzlich in Betracht kommen, sofern sie sämtliche gesetzlichen Anforderungen erfüllen. Entscheidend ist insbesondere, dass tatsächlich eine begünstigte betriebliche Investition vorliegt. Für bestimmte einkommensteuerbefreite Photovoltaikanlagen ist der IAB dagegen nicht anwendbar.
Die Kombination mit einer Abfindung muss individuell berechnet werden. Ein Investitionsabzugsbetrag führt nicht automatisch zu einer zusätzlichen Steuerersparnis in bestimmter Höhe. Außerdem können spätere Hinzurechnungen, Abschreibungen und die wirtschaftliche Entwicklung der Investition relevant werden.
Milk the Sun erläutert diese Zusammenhänge im Ratgeber Abfindungsrechner hilft, Steuern zu optimieren. Dort können unterschiedliche steuerliche Szenarien modellhaft betrachtet werden. Vor einer tatsächlichen Investitionsentscheidung sollte jedoch immer eine individuelle steuerliche und wirtschaftliche Prüfung erfolgen.
Ein Investitionsabzugsbetrag kann für Unternehmer interessant sein, die eine begünstigte betriebliche Investition planen und die gesetzlichen Voraussetzungen erfüllen. Durch den vorgezogenen steuerlichen Abzug kann sich das zu versteuernde Einkommen im betreffenden Jahr verringern.
Für Arbeitnehmer, die ausschließlich eine Abfindung erhalten, besteht jedoch nicht automatisch die Möglichkeit, einen IAB zu nutzen. Erforderlich ist insbesondere ein begünstigter Betrieb, dem die geplante Investition zugeordnet werden kann. Auch die Nutzung des Investitionsguts und die gesetzlichen Fristen müssen berücksichtigt werden.
Bei einer gewerblichen Photovoltaikinvestition können zusätzliche Fragen entstehen. Dazu gehören die steuerliche Einordnung der Anlage, die tatsächliche betriebliche Nutzung und die Auswirkungen späterer Abschreibungen. Eine Investition sollte deshalb nicht allein aufgrund eines möglichen Steuervorteils erfolgen.
Besonders wichtig ist die Wechselwirkung mit der Fünftelregelung. Wenn das übrige zu versteuernde Einkommen durch einen IAB sinkt, kann sich auch die Berechnung der tarifbegünstigten Abfindung verändern. Ob die Kombination insgesamt vorteilhaft ist, lässt sich nur anhand konkreter Zahlen beurteilen.
Vor einer Entscheidung empfiehlt sich daher ein Vergleich mehrerer Szenarien. Neben der unmittelbaren Steuerwirkung sollten die langfristigen Investitionskosten, die erwarteten Erträge und mögliche wirtschaftliche Risiken einbezogen werden.
Ein häufiger Fehler besteht darin, die Fünftelregelung als automatische Steuervergünstigung für jede Abfindung anzusehen. Tatsächlich müssen die gesetzlichen Voraussetzungen erfüllt sein. Besonders die Zusammenballung von Einkünften und der Entschädigungscharakter der Zahlung können im Einzelfall entscheidend sein.
Auch eine unüberlegte Aufteilung der Abfindung auf mehrere Kalenderjahre kann problematisch werden. Obwohl Teilzahlungen zunächst attraktiv erscheinen können, besteht das Risiko, dass die steuerliche Begünstigung nicht mehr anwendbar ist. Ausnahmen sollten nicht ohne individuelle Prüfung vorausgesetzt werden.
Ein weiterer Fehler ist die Verwechslung von Bruttoeinkommen und zu versteuerndem Einkommen. Für eine genaue Berechnung der Fünftelregelung reicht es nicht aus, das Jahresbruttogehalt und die Abfindung einfach zu addieren. Steuerlich relevante Abzüge und weitere Einkünfte müssen berücksichtigt werden.
Seit 2025 sollten Arbeitnehmer außerdem nicht erwarten, dass der Arbeitgeber die Fünftelregelung bereits bei der Auszahlung berücksichtigt. Die mögliche Entlastung wird erst im Rahmen der Einkommensteuerveranlagung wirksam.
Schließlich kann eine fehlende Liquiditätsplanung zu Schwierigkeiten führen. Wer die gesamte Abfindung unmittelbar investiert, ohne mögliche Steuerzahlungen und laufende Lebenshaltungskosten einzuplanen, geht unnötige finanzielle Risiken ein. Eine ausreichende Reserve sollte deshalb Bestandteil jeder Abfindungsplanung sein.
Die Fünftelregelung kann die Einkommensteuer auf eine Abfindung deutlich reduzieren. Sie mildert den Effekt des progressiven Einkommensteuertarifs, indem die zusätzliche Steuerbelastung anhand eines Fünftels der begünstigten Entschädigung berechnet wird. Eine tatsächliche Verteilung der Auszahlung auf fünf Jahre erfolgt dabei nicht.
Voraussetzung ist, dass die Abfindung steuerlich als begünstigte Entschädigung gilt und insbesondere die erforderliche Zusammenballung von Einkünften vorliegt. Auch der Auszahlungszeitpunkt und das übrige zu versteuernde Einkommen beeinflussen, ob und in welcher Höhe eine Steuerersparnis entsteht.
Seit 2025 wird die Fünftelregelung nicht mehr beim Lohnsteuerabzug durch den Arbeitgeber berücksichtigt. Die steuerliche Begünstigung bleibt jedoch bestehen und kann im Rahmen der Einkommensteuerveranlagung angewendet werden.
Wer eine größere Abfindung erhält, sollte deshalb frühzeitig verschiedene steuerliche Szenarien prüfen. Neben der Fünftelregelung können unter bestimmten Voraussetzungen weitere Maßnahmen wie abzugsfähige Vorsorgeaufwendungen oder ein Investitionsabzugsbetrag relevant sein. Entscheidend ist stets eine wirtschaftlich sinnvolle und rechtlich zulässige Gestaltung.
Eine sorgfältige Planung hilft dabei, die Steuerbelastung realistisch einzuschätzen und die Abfindung langfristig sinnvoll einzusetzen.
Sie möchten wissen, wie sich die Fünftelregelung auf Ihre Abfindung auswirken kann? Nutzen Sie den Abfindungsrechner von Milk the Sun und vergleichen Sie unterschiedliche steuerliche Szenarien. Prüfen Sie außerdem, ob ein gewerbliches Photovoltaik-Investment zu Ihrer langfristigen Vermögensplanung passt.
Hinweis: Dieser Ratgeber dient der allgemeinen Information und ersetzt keine individuelle Steuer-, Rechts- oder Anlageberatung. Die tatsächliche Besteuerung einer Abfindung hängt von den persönlichen Verhältnissen und den gesetzlichen Voraussetzungen ab.
Seit 2012 Europas führender PV-Marktplatz – die bewährte Anlaufstelle für den Kauf und Verkauf gewerblicher Photovoltaikanlagen.