Steuerliche Abzüge
Werbungskosten und Sonderausgaben vollständig erfassen.
Wer viel verdient, zahlt häufig hohe Einkommensteuern. Doch mit gezielter Planung lässt sich die Steuerlast legal senken. Erfahren Sie, welche Möglichkeiten Gutverdiener haben und wann sich Investitionen steuerlich lohnen.
Ein hohes Einkommen eröffnet finanzielle Möglichkeiten, führt aber häufig auch zu einer erheblichen Steuerbelastung. Besonders Arbeitnehmer mit hohen Gehältern, Bonuszahlungen oder zusätzlichen Einkünften stellen sich deshalb die Frage, wie sie ihre Steuerlast langfristig reduzieren können.
Steuern sparen als Gutverdiener bedeutet jedoch nicht, möglichst viele Ausgaben zu verursachen. Entscheidend ist vielmehr, vorhandene steuerliche Gestaltungsmöglichkeiten sinnvoll zu nutzen und sie mit den persönlichen finanziellen Zielen abzustimmen.
Dafür kommen unterschiedliche Maßnahmen infrage. Werbungskosten und Sonderausgaben können das zu versteuernde Einkommen verringern. Altersvorsorge und Versicherungen bieten zusätzliche Möglichkeiten. Bei geeigneten Voraussetzungen lassen sich außerdem Investitionen in Immobilien oder betriebliche Wirtschaftsgüter steuerlich berücksichtigen.
Allerdings unterscheiden sich die einzelnen Strategien deutlich. Manche wirken bereits im laufenden Steuerjahr, während andere ihre Vorteile erst über mehrere Jahre entfalten. Auch Liquidität, Risiken und langfristige Verpflichtungen müssen berücksichtigt werden.
Dieser Ratgeber zeigt, welche Ansätze für Gutverdiener relevant sind, welche gesetzlichen Voraussetzungen gelten und wie sich Steuerersparnis und Vermögensaufbau sinnvoll miteinander verbinden lassen.
Eine gesetzlich festgelegte Einkommensgrenze für Gutverdiener gibt es in Deutschland nicht. Für die Steuerplanung ist ohnehin weniger das Bruttogehalt entscheidend als das zu versteuernde Einkommen.
Dieses ergibt sich vereinfacht aus den steuerpflichtigen Einkünften nach Berücksichtigung der jeweils zulässigen Abzüge. Deshalb können zwei Personen mit demselben Jahresbruttogehalt unterschiedlich hohe Einkommensteuern zahlen.
Der deutsche Einkommensteuertarif ist progressiv aufgebaut. Mit steigendem zu versteuerndem Einkommen erhöht sich grundsätzlich auch der Grenzsteuersatz. Dabei wird nicht das gesamte Einkommen mit dem höchsten erreichten Steuersatz belastet. Vielmehr gilt der jeweilige Steuersatz für zusätzliche Einkommensanteile.
Für Gutverdiener kann sich ein steuerlich wirksamer Abzug deshalb besonders bemerkbar machen. Werden beispielsweise abzugsfähige Ausgaben in einem Jahr mit hohen zusätzlichen Einkünften berücksichtigt, kann die Steuerentlastung größer ausfallen als in einem Jahr mit geringerem Einkommen.
Allerdings hängt die tatsächliche Ersparnis vom individuellen Einkommensteuertarif, der Veranlagungsart und weiteren persönlichen Umständen ab. Eine pauschale Aussage, dass jeder Gutverdiener einen bestimmten Prozentsatz seiner Ausgaben zurückerhält, wäre daher irreführend.
Der Grenzsteuersatz beschreibt die Steuerbelastung auf zusätzliches zu versteuerndes Einkommen. Der Durchschnittssteuersatz zeigt dagegen, welcher Anteil des gesamten zu versteuernden Einkommens als Einkommensteuer anfällt. Für die Wirkung eines zusätzlichen Steuerabzugs ist vor allem der Grenzsteuersatz relevant.
Wer als Gutverdiener Steuern sparen möchte, sollte zunächst die bestehenden Einkünfte und Ausgaben systematisch erfassen. Häufig entstehen steuerliche Vorteile bereits dadurch, dass berufliche Aufwendungen, Vorsorgebeiträge oder andere abzugsfähige Kosten vollständig berücksichtigt werden.
Darüber hinaus können bestimmte Ausgaben zeitlich geplant werden. Das ist insbesondere dann interessant, wenn das Einkommen von Jahr zu Jahr schwankt. Bonuszahlungen, Abfindungen oder zusätzliche selbstständige Einkünfte können dazu führen, dass einzelne Jahre steuerlich besonders stark belastet sind.
Eine weitere Möglichkeit besteht darin, langfristige finanzielle Entscheidungen auch unter steuerlichen Gesichtspunkten zu betrachten. Dazu gehören beispielsweise Beiträge zur Altersvorsorge, der Erwerb einer vermieteten Immobilie oder eine geeignete betriebliche Investition.
Dabei ist entscheidend, die wirtschaftliche Sinnhaftigkeit nicht aus den Augen zu verlieren. Eine Ausgabe von 10.000 Euro ist nicht allein deshalb vorteilhaft, weil sie die Einkommensteuer reduziert. Selbst bei einer hohen Steuerentlastung bleibt ein erheblicher Teil der Kosten selbst zu tragen.
Steuerplanung sollte deshalb immer drei Fragen beantworten: Welche Entlastung ist tatsächlich möglich, welche finanziellen Verpflichtungen entstehen und wie wirkt sich die Entscheidung langfristig auf das Vermögen aus?
Die Tabelle verdeutlicht, dass Steuersparmöglichkeiten sehr unterschiedliche Voraussetzungen besitzen. Während Werbungskosten vor allem an die berufliche Tätigkeit anknüpfen, setzen investitionsbezogene Abschreibungen häufig ein bestimmtes Wirtschaftsgut oder betriebliche Einkünfte voraus.
Besonders wichtig ist die Unterscheidung zwischen einer echten Steuerbefreiung, einem steuerlichen Abzug und einer zeitlichen Verschiebung von Steuerzahlungen. Diese Mechanismen führen nicht zwangsläufig zum gleichen wirtschaftlichen Ergebnis.
Wer mehrere Maßnahmen miteinander kombinieren möchte, sollte außerdem prüfen, ob sie sich gegenseitig beeinflussen. So können bereits berücksichtigte Vorsorgebeiträge den verbleibenden steuerlichen Spielraum begrenzen. Auch Verluste aus bestimmten Einkunftsarten lassen sich nicht immer uneingeschränkt mit anderen Einkünften verrechnen.
Eine gute Steuerstrategie berücksichtigt deshalb die gesamte persönliche Situation und nicht nur den möglichen Vorteil einer einzelnen Maßnahme.
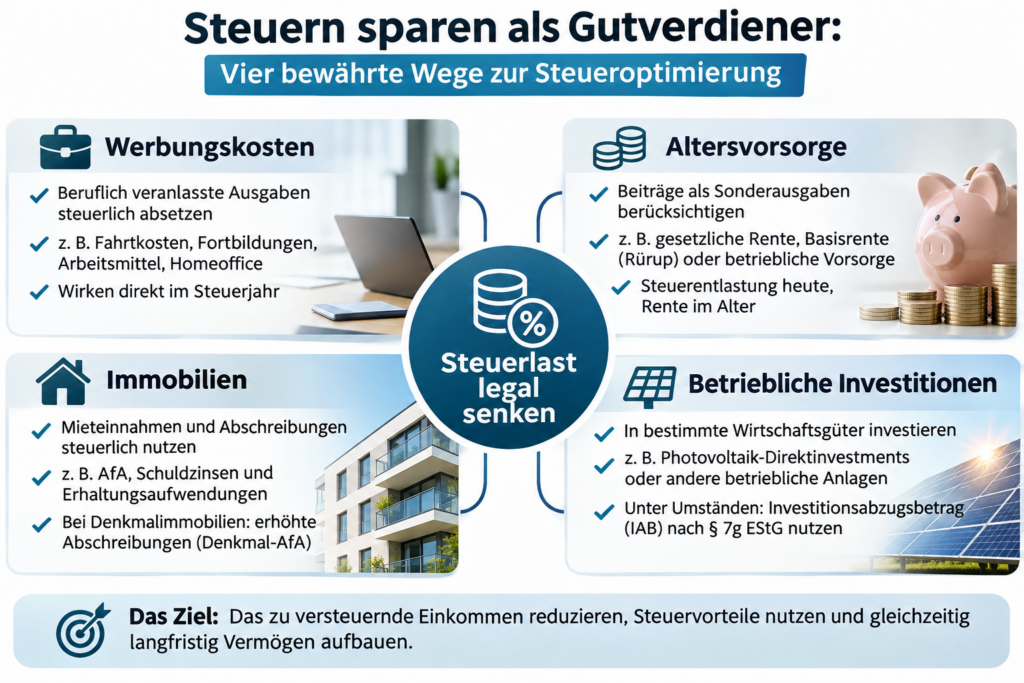
Das Schaubild zeigt vier Strategien, mit denen Gutverdiener ihre Steuerlast legal senken können. Dazu gehören der Abzug beruflicher Ausgaben, steuerlich begünstigte Altersvorsorge, Abschreibungen bei Immobilien und betriebliche Investitionen wie Photovoltaikanlagen. Die jeweiligen gesetzlichen Voraussetzungen müssen erfüllt sein.
Für angestellte Gutverdiener sind Werbungskosten häufig der erste Ansatzpunkt. Dazu gehören beruflich veranlasste Aufwendungen, die mit der Erzielung von Einkünften zusammenhängen.
Typische Beispiele sind Fahrtkosten zur ersten Tätigkeitsstätte, berufliche Fortbildungen, Arbeitsmittel und unter bestimmten Voraussetzungen Aufwendungen für ein häusliches Arbeitszimmer oder die Homeoffice-Pauschale.
Auch Kosten einer beruflich veranlassten doppelten Haushaltsführung können relevant sein. Gerade bei hoch qualifizierten Beschäftigten, die regelmäßig zwischen verschiedenen Standorten arbeiten, können dadurch größere abzugsfähige Beträge entstehen.
Allerdings wirken zusätzliche Werbungskosten bei Arbeitnehmern erst insoweit steuerlich, wie die tatsächlichen abzugsfähigen Aufwendungen den bereits berücksichtigten Arbeitnehmer-Pauschbetrag übersteigen.
Entscheidend ist deshalb eine vollständige und nachvollziehbare Dokumentation. Rechnungen, berufliche Nachweise und gegebenenfalls Reisekostenaufstellungen erleichtern die spätere steuerliche Prüfung.
Wer seine beruflichen Ausgaben strukturiert erfasst, kann vermeiden, dass zulässige Abzüge ungenutzt bleiben. Gleichzeitig sollte jede Position einen tatsächlichen beruflichen Bezug besitzen, damit sie steuerlich anerkannt werden kann.
Weitere Möglichkeiten, berufliche Ausgaben und steuerliche Pauschalen zu nutzen, finden Sie in unserem Ratgeber Steuern sparen als Angestellter: Tipps & Möglichkeiten.
Beiträge zur Altersvorsorge können bei hohen Einkommen steuerlich besonders interessant sein. Neben der gesetzlichen Rentenversicherung gehören unter bestimmten Voraussetzungen auch Beiträge zu einer Basisrente, häufig als Rürup-Rente bezeichnet, zu den begünstigten Vorsorgeaufwendungen.
Solche Beiträge können innerhalb der gesetzlichen Grenzen als Sonderausgaben berücksichtigt werden. Allerdings ist der verfügbare Höchstbetrag nicht für jede Person gleich groß. Bei Arbeitnehmern werden beispielsweise bereits Beiträge zur gesetzlichen Rentenversicherung einbezogen.
Die steuerliche Entlastung in der Einzahlungsphase ist außerdem nur eine Seite der Betrachtung. Spätere Rentenzahlungen unterliegen grundsätzlich der nachgelagerten Besteuerung. Hinzu kommen die vertraglichen Bedingungen des jeweiligen Vorsorgeprodukts.
Eine Basisrente ist deshalb keine kurzfristig verfügbare Geldanlage. Das angesparte Kapital ist langfristig gebunden und kann nicht wie ein gewöhnliches Wertpapierdepot jederzeit verkauft oder entnommen werden.
Für Gutverdiener kann sie dennoch sinnvoll sein, wenn der langfristige Vorsorgebedarf besteht und die steuerlichen Vorteile zu den persönlichen Einkommensverhältnissen passen. Vor einem Vertragsabschluss sollten Kosten, Rentenfaktor und Flexibilität geprüft werden.
Privat krankenversicherte Gutverdiener können unter bestimmten Voraussetzungen ihre steuerlich begünstigten Krankenversicherungsbeiträge im Voraus entrichten. Dadurch lassen sich abzugsfähige Vorsorgeaufwendungen zeitlich bündeln.
Die gesetzlichen Regelungen sehen vor, dass Vorauszahlungen innerhalb bestimmter Grenzen bereits im Zahlungsjahr steuerlich berücksichtigt werden können. Besonders interessant kann das in Jahren mit außergewöhnlich hohen Einkünften sein, beispielsweise nach einer größeren Bonuszahlung.
Allerdings sind nicht sämtliche Bestandteile einer privaten Krankenversicherung automatisch in voller Höhe abzugsfähig. Maßgeblich ist insbesondere der Anteil, der auf die steuerlich begünstigte Basisabsicherung entfällt.
Zudem muss der Versicherer die Vorauszahlung akzeptieren. Wer mehrere Jahresbeiträge auf einmal bezahlt, benötigt entsprechend hohe liquide Mittel. Diese stehen anschließend nicht mehr für andere Ausgaben oder Investitionen zur Verfügung.
Vor einer Vorauszahlung sollten deshalb die Vertragsbedingungen, die steuerlich begünstigten Beitragsanteile und die Auswirkungen auf die folgenden Steuerjahre geprüft werden.
Die gesetzliche Grundlage für den Sonderausgabenabzug findet sich in § 10 Einkommensteuergesetz.
Nicht jede steuerliche Optimierung muss über die Einkommensteuererklärung erfolgen. Auch die Gestaltung der Vergütung kann für Arbeitnehmer interessant sein.
Neben dem regulären Gehalt kommen beispielsweise steuerlich begünstigte Arbeitgeberleistungen oder Beiträge zur betrieblichen Altersversorgung infrage. Je nach gesetzlicher Grundlage können bestimmte Leistungen steuerfrei oder pauschal besteuert sein.
Bei der betrieblichen Altersversorgung können Teile des Arbeitsentgelts innerhalb gesetzlicher Grenzen für den Aufbau einer späteren Zusatzrente verwendet werden. Die steuerliche Entlastung während der Erwerbsphase muss jedoch zusammen mit den späteren Abgaben und der Verfügbarkeit des Kapitals betrachtet werden.
Auch ein betrieblich bereitgestelltes Elektrofahrzeug kann steuerlich begünstigt sein. Die konkrete Bewertung hängt unter anderem vom Fahrzeug, seinem Bruttolistenpreis und den jeweils geltenden Voraussetzungen ab.
Wichtig ist, dass nicht jede Leistung durch eine einfache Umwandlung von Bruttogehalt steuerfrei wird. Manche Vergünstigungen setzen ausdrücklich voraus, dass sie zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt werden.
Gutverdiener sollten deshalb gemeinsam mit ihrem Arbeitgeber prüfen, welche Vergütungsbestandteile tatsächlich steuerlich begünstigt sind und welche Auswirkungen sich auf Sozialversicherung und spätere Versorgungsansprüche ergeben.
Vermietete Immobilien können für Gutverdiener eine interessante Ergänzung zur langfristigen Vermögensplanung darstellen. Neben möglichen Mieteinnahmen und einer Wertentwicklung eröffnen sie unter bestimmten Voraussetzungen steuerliche Abzugsmöglichkeiten.
Zu den typischen Werbungskosten gehören beispielsweise Schuldzinsen aus einer Finanzierung, laufende Verwaltungskosten, Versicherungen und bestimmte Erhaltungsaufwendungen. Zusätzlich kann der abschreibungsfähige Gebäudewert über die gesetzlich vorgesehene Nutzungsdauer steuerlich berücksichtigt werden.
Dabei ist zwischen dem Gebäude und dem Grundstück zu unterscheiden. Während der Gebäudeanteil grundsätzlich abgeschrieben werden kann, ist der auf Grund und Boden entfallende Kaufpreis nicht abschreibungsfähig.
Besonders bei fremdfinanzierten Immobilien können die steuerlich abzugsfähigen Aufwendungen in einzelnen Jahren höher ausfallen als die Mieteinnahmen. Ob ein daraus entstehender steuerlicher Verlust mit anderen Einkünften verrechnet werden kann, hängt jedoch von den jeweiligen gesetzlichen Voraussetzungen ab.
Eine negative steuerliche Einkunft bedeutet außerdem nicht automatisch, dass die Immobilie wirtschaftlich vorteilhaft ist. Tilgungsleistungen, Instandhaltungsrisiken, Leerstand und mögliche Wertverluste müssen gesondert betrachtet werden.
Für eine fundierte Entscheidung sind deshalb sowohl eine steuerliche Prognose als auch eine langfristige Liquiditätsrechnung erforderlich.
Eine besondere Form der steuerlichen Immobilienförderung ist die Denkmal-AfA. Sie betrifft bestimmte begünstigte Sanierungsmaßnahmen an denkmalgeschützten Gebäuden.
Bei vermieteten Baudenkmalen können nach § 7i EStG begünstigte Herstellungskosten im Jahr des Abschlusses der Baumaßnahmen und in den folgenden sieben Jahren mit jeweils bis zu neun Prozent abgeschrieben werden. In den anschließenden vier Jahren sind jeweils bis zu sieben Prozent möglich.
Damit können die begünstigten Aufwendungen über zwölf Jahre steuerlich berücksichtigt werden. Die erhöhten Abschreibungen gelten jedoch nicht pauschal für den gesamten Immobilienkaufpreis. Insbesondere müssen die jeweiligen Sanierungsmaßnahmen die gesetzlichen Voraussetzungen erfüllen und entsprechend bescheinigt werden.
Bei selbst genutzten Denkmalimmobilien gelten andere Regelungen. Hier kann unter den Voraussetzungen des § 10f EStG ein Sonderausgabenabzug in Betracht kommen.
Für Gutverdiener kann eine Denkmalimmobilie aufgrund der erhöhten Abschreibungsmöglichkeiten interessant sein. Gleichzeitig bestehen erhebliche wirtschaftliche Risiken, etwa durch hohe Sanierungskosten, unerwartete Bauarbeiten oder eine ungünstige Vermietungssituation.
Deshalb sollte die Investition auch ohne den erhofften steuerlichen Vorteil wirtschaftlich tragfähig sein. Eine Denkmalimmobilie ist keine automatische Garantie für eine Steuerersparnis oder eine positive Rendite.
Wie sich die erhöhten Abschreibungen bei vermieteten und selbst genutzten Denkmalimmobilien unterscheiden, erklären wir ausführlich im Ratgeber Denkmal-AfA berechnen: So funktioniert die Abschreibung.
Neben Immobilien können auch gewerbliche Photovoltaikanlagen steuerlich interessant sein. Bei einem Photovoltaik-Direktinvestment erwirbt ein Investor unter bestimmten vertraglichen und wirtschaftlichen Voraussetzungen eine eigene Anlage oder einen abgrenzbaren Anlagenteil.
Der Betrieb einer solchen Anlage kann gewerbliche Einkünfte begründen. Dadurch kommen je nach Einzelfall steuerliche Abschreibungen und gegebenenfalls der Investitionsabzugsbetrag in Betracht.
Allerdings führt nicht jede Photovoltaikinvestition automatisch zu einem steuerlichen Vorteil. Besonders wichtig ist die Unterscheidung zwischen steuerpflichtigen gewerblichen Anlagen und bestimmten kleineren Photovoltaikanlagen, deren Einnahmen nach § 3 Nr. 72 EStG steuerfrei sind.
Bei steuerbefreiten Anlagen sind damit zusammenhängende Betriebsausgaben grundsätzlich nicht abzugsfähig. Ein Investitionsabzugsbetrag lässt sich deshalb nicht pauschal für jede private Dachanlage bilden.
Bei gewerblichen Direktinvestments müssen außerdem die Eigentumsverhältnisse, die betriebliche Zuordnung und die tatsächliche Nutzung geprüft werden. Auch die wirtschaftliche Leistungsfähigkeit des Projekts ist entscheidend.
Wer eine Solaranlage ausschließlich wegen einer erwarteten Steuererstattung kauft, übersieht möglicherweise Risiken durch Strompreise, Betriebskosten oder die langfristige Kapitalbindung. Die steuerliche Gestaltung sollte deshalb Teil einer umfassenden Investitionsentscheidung sein.
Der Investitionsabzugsbetrag, kurz IAB, ermöglicht es begünstigten Betrieben, einen Teil der voraussichtlichen Anschaffungs- oder Herstellungskosten bestimmter Wirtschaftsgüter bereits vor der Investition gewinnmindernd zu berücksichtigen.
Nach § 7g EStG können unter den gesetzlichen Voraussetzungen bis zu 50 Prozent der geplanten Anschaffungs- oder Herstellungskosten abgezogen werden. Voraussetzung ist unter anderem, dass es sich um ein begünstigtes abnutzbares bewegliches Wirtschaftsgut des Anlagevermögens handelt.
Zudem darf der maßgebliche betriebliche Gewinn im Abzugsjahr die gesetzliche Grenze von 200.000 Euro nicht überschreiten. Auch die betriebliche Nutzung beziehungsweise begünstigte Vermietung und die weiteren gesetzlichen Vorgaben müssen erfüllt sein.
Für Arbeitnehmer mit hohem Gehalt ist dabei eine wichtige Unterscheidung erforderlich: Das hohe Arbeitseinkommen allein berechtigt nicht zur Bildung eines IAB. Es muss ein geeigneter Betrieb mit entsprechenden steuerlichen Voraussetzungen vorhanden sein.
Der IAB kann außerdem nicht dauerhaft ohne anschließende Investition bestehen bleiben. Erfolgt die begünstigte Anschaffung nicht innerhalb der vorgesehenen Frist, muss der Abzug grundsätzlich rückgängig gemacht werden.
Bei einer tatsächlichen Investition sind darüber hinaus die Hinzurechnung des IAB und die mögliche Herabsetzung der Anschaffungskosten zu berücksichtigen. Die anfängliche Steuerentlastung darf deshalb nicht mit einem endgültigen steuerfreien Gewinn verwechselt werden.
Weitere Einzelheiten regelt § 7g Einkommensteuergesetz.
Der Investitionsabzugsbetrag setzt einen begünstigten Betrieb und eine geeignete Investition voraus. Ein hohes Angestelltengehalt allein begründet keinen Anspruch. Auch bei Photovoltaikanlagen muss geprüft werden, ob steuerpflichtige betriebliche Einkünfte vorliegen und sämtliche Voraussetzungen des § 7g EStG erfüllt sind.
Eine vereinfachte Beispielrechnung verdeutlicht den Unterschied zwischen einem steuerlichen Abzug und der daraus entstehenden Steuerersparnis.
Angenommen, ein begünstigter Betrieb plant die Anschaffung eines geeigneten Wirtschaftsguts für 120.000 Euro. Bei einem zulässigen Investitionsabzugsbetrag von 50 Prozent könnten 60.000 Euro bereits vor der Investition gewinnmindernd berücksichtigt werden.
Wie hoch die tatsächliche Einkommensteuerentlastung ausfällt, hängt vom individuellen Steuertarif und der übrigen Einkommenssituation ab. Für eine rein rechnerische Veranschaulichung wird nachfolgend eine Entlastungswirkung von 40 Prozent auf den zusätzlichen Abzugsbetrag angenommen.
Daraus ergibt sich eine beispielhafte Steuerentlastung von 24.000 Euro. Dieser Betrag ist jedoch weder eine garantierte Steuererstattung noch eine Rendite auf das eingesetzte Kapital.
Bei der späteren Anschaffung müssen die weiteren steuerlichen Folgen des IAB berücksichtigt werden. Insbesondere können die Hinzurechnung und die Herabsetzung der Anschaffungskosten die Besteuerung in den Folgejahren beeinflussen.
Die Beispielrechnung zeigt, warum ein hoher Grenzsteuersatz die Wirkung steuerlicher Abzüge verstärken kann. Gleichzeitig wird deutlich, dass die Höhe des Abzugs nicht mit der Steuerersparnis gleichgesetzt werden darf.
Ein IAB von 60.000 Euro bedeutet nicht, dass das Finanzamt 60.000 Euro auszahlt. Vielmehr reduziert sich zunächst der steuerlich maßgebliche Gewinn. Die tatsächliche Steuerentlastung ergibt sich erst aus der vollständigen Berechnung.
Bei Photovoltaik-Direktinvestments kommt hinzu, dass die Anlage über viele Jahre wirtschaftlich betrieben werden muss. Stromerlöse, Wartung, Versicherungen, Finanzierungskosten und mögliche Reparaturen beeinflussen die tatsächliche Rentabilität.
Außerdem können spätere Abschreibungen und die steuerliche Behandlung der Betriebseinnahmen das Gesamtergebnis verändern. Eine hohe anfängliche Entlastung allein reicht daher nicht aus, um eine Investition wirtschaftlich zu bewerten.
Gutverdiener sollten die steuerliche Wirkung deshalb über mehrere Jahre betrachten und sie mit einer unabhängigen Wirtschaftlichkeitsrechnung verbinden.
Werbungskosten und Sonderausgaben vollständig erfassen.
Hohe Einkünfte und größere Ausgaben vorausschauend berücksichtigen.
Immobilien, Altersvorsorge und geeignete Investitionen prüfen.
Steuerliche Voraussetzungen und wirtschaftliche Risiken klären.
Auch bei hohen Einkommen führen steuerliche Gestaltungsmöglichkeiten nicht automatisch zum gewünschten Ergebnis. Besonders problematisch wird es, wenn einzelne Steuervorteile isoliert betrachtet werden.
Zu den häufigsten Fehlern gehören:
Eine langfristig erfolgreiche Steuerstrategie berücksichtigt deshalb nicht nur die mögliche Erstattung im aktuellen Jahr. Entscheidend ist, wie sich die Maßnahmen über mehrere Jahre auf Einkommen, Vermögen und verfügbare Liquidität auswirken.
Gerade bei größeren Investitionen sollten steuerliche und wirtschaftliche Berechnungen getrennt erstellt und anschließend gemeinsam bewertet werden. So lässt sich besser erkennen, ob eine Maßnahme tatsächlich einen finanziellen Vorteil bietet.
Steuern sparen als Gutverdiener ist auf unterschiedlichen Wegen möglich. Neben klassischen Werbungskosten und Sonderausgaben können insbesondere Altersvorsorge, private Krankenversicherung und eine durchdachte Gehaltsgestaltung zur steuerlichen Entlastung beitragen.
Wer langfristig Vermögen aufbauen möchte, kann außerdem Immobilien und gewerbliche Investitionen in die Planung einbeziehen. Dabei eröffnen Abschreibungen und unter bestimmten Voraussetzungen der Investitionsabzugsbetrag zusätzliche Möglichkeiten.
Allerdings sind steuerliche Vorteile stets an gesetzliche Bedingungen geknüpft. Ein hohes Einkommen allein reicht beispielsweise nicht aus, um einen IAB zu nutzen. Ebenso wenig macht eine hohe Abschreibung eine wirtschaftlich schwache Investition automatisch attraktiv.
Besonders wichtig ist deshalb eine ganzheitliche Betrachtung. Kurzfristige Steuerentlastungen, langfristige Erträge, Finanzierungskosten und mögliche Risiken müssen zusammenpassen.
Wer seine steuerlichen Möglichkeiten frühzeitig prüft und größere Entscheidungen mit einer qualifizierten Steuerberatung abstimmt, kann seine Steuerlast gezielt gestalten und gleichzeitig eine tragfähige Grundlage für den langfristigen Vermögensaufbau schaffen.
Sie möchten erfahren, ob ein gewerbliches Photovoltaik-Direktinvestment zu Ihrer langfristigen Vermögens- und Steuerplanung passt? Auf Milk the Sun finden Sie Informationen zu Photovoltaikinvestitionen und verfügbaren Projekten. Prüfen Sie Investitionskosten, Wirtschaftlichkeit und steuerliche Voraussetzungen, bevor Sie sich entscheiden.
Hinweis: Dieser Ratgeber dient ausschließlich der allgemeinen Information und ersetzt keine individuelle Steuer-, Rechts- oder Anlageberatung. Die tatsächliche steuerliche Behandlung hängt von den persönlichen und betrieblichen Voraussetzungen ab.
Seit 2012 Europas führender PV-Marktplatz – die bewährte Anlaufstelle für den Kauf und Verkauf gewerblicher Photovoltaikanlagen.