Die IAB-Frist entscheidet darüber, bis wann eine geplante Investition umgesetzt werden muss. Erfahren Sie, welche Termine gelten, wann eine Anschaffung steuerlich zählt und welche Folgen eine Fristüberschreitung haben kann.
Der Investitionsabzugsbetrag (IAB) ermöglicht es begünstigten Betrieben, einen Teil geplanter Investitionskosten bereits vor der Anschaffung steuerlich geltend zu machen. Allerdings ist dieser Vorteil an eine gesetzliche Investitionsfrist gebunden.
Wer einen IAB bildet, muss die begünstigte Investition innerhalb des vorgesehenen Zeitraums tatsächlich durchführen. Andernfalls kann die ursprüngliche Gewinnminderung rückgängig gemacht werden. Daraus können Steuernachzahlungen und zusätzliche Zinsbelastungen entstehen.
Besonders relevant ist die IAB-Frist für Unternehmer und Investoren, die größere Anschaffungen planen. Dazu können unter bestimmten Voraussetzungen auch gewerbliche Photovoltaikanlagen oder Batteriespeicher gehören.
Entscheidend ist jedoch nicht allein, wann ein Kaufvertrag unterschrieben wird. Vielmehr muss das Wirtschaftsgut innerhalb der gesetzlichen Frist steuerlich als angeschafft oder hergestellt gelten.
Dieser Ratgeber erklärt die geltenden Fristen, zeigt typische Fehler bei der Umsetzung und erläutert, welche Möglichkeiten bestehen, wenn eine geplante Investition nicht rechtzeitig durchgeführt werden kann.
Wie lange gilt die IAB-Frist?
Die reguläre Investitionsfrist für den Investitionsabzugsbetrag beträgt drei Wirtschaftsjahre nach dem Jahr, in dem der IAB steuerlich berücksichtigt wurde.
Wer beispielsweise im Wirtschaftsjahr 2023 einen IAB gebildet hat, muss die begünstigte Anschaffung oder Herstellung grundsätzlich spätestens bis zum Ende des Wirtschaftsjahres 2026 durchführen.
Bei einem Betrieb mit kalendergleichem Wirtschaftsjahr entspricht dieser Termin dem 31. Dezember 2026. Für einen IAB aus 2024 endet die Frist entsprechend am 31. Dezember 2027.
Dabei ist wichtig, zwischen dem Abzugsjahr und dem Zeitpunkt der Steuererklärung zu unterscheiden. Wird eine Steuererklärung erst später eingereicht, verschiebt sich dadurch nicht automatisch die Investitionsfrist.
Die IAB-Frist richtet sich nach dem maßgeblichen Wirtschaftsjahr. Unternehmen mit einem vom Kalenderjahr abweichenden Wirtschaftsjahr müssen deshalb ihre individuellen Stichtage ermitteln.
Die rechtliche Grundlage bildet § 7g Einkommensteuergesetz. Die Vorschrift regelt sowohl die Voraussetzungen des Investitionsabzugsbetrags als auch seine spätere Verwendung und mögliche Rückgängigmachung.
Die IAB-Frist endet grundsätzlich mit Ablauf des dritten Wirtschaftsjahres nach dem Abzugsjahr. Bei kalendergleichem Wirtschaftsjahr muss ein IAB aus 2023 bis zum 31. Dezember 2026 durch eine begünstigte Anschaffung oder Herstellung genutzt werden. Eine spätere Abgabe der Steuererklärung verlängert diese Frist nicht.
IAB-Fristen im Überblick
Für die zeitliche Planung ist zunächst entscheidend, in welchem Wirtschaftsjahr der Investitionsabzugsbetrag berücksichtigt wurde. Daraus ergibt sich das Ende des regulären Investitionszeitraums.
Die folgende Übersicht zeigt die Fristen für Betriebe, deren Wirtschaftsjahr mit dem Kalenderjahr übereinstimmt. Sie berücksichtigt die regulären Dreijahresfristen der dargestellten Abzugsjahre.
Bei älteren Investitionsabzugsbeträgen können besondere gesetzliche Fristverlängerungen relevant sein. Diese sollten gesondert geprüft werden, da sich die historischen Regelungen nicht ohne Weiteres auf neue Abzugsjahre übertragen lassen.
Die Tabelle zeigt, dass sich die IAB-Frist eindeutig aus dem jeweiligen Abzugsjahr ableiten lässt. Für einen IAB aus 2023 bleibt bei einem kalendergleichen Wirtschaftsjahr noch bis Ende Dezember 2026 Zeit.
Allerdings ist der gesetzliche Stichtag nicht mit einem beliebig verfügbaren Investitionszeitraum gleichzusetzen. Wer beispielsweise eine noch im Bau befindliche Photovoltaikanlage erwerben möchte, muss berücksichtigen, wann die Anschaffung steuerlich tatsächlich erfolgt.
Verzögert sich ein Projekt über den maßgeblichen Termin hinaus, kann die geplante Investition für den vorhandenen IAB zu spät sein. Deshalb sollten Investoren nicht nur den Vertragsabschluss, sondern auch die Übergabe und die steuerliche Zuordnung des Wirtschaftsguts berücksichtigen.
Für ältere Abzugsjahre mit möglichen Sonderregelungen sowie für abweichende Wirtschaftsjahre ist eine individuelle Prüfung erforderlich.
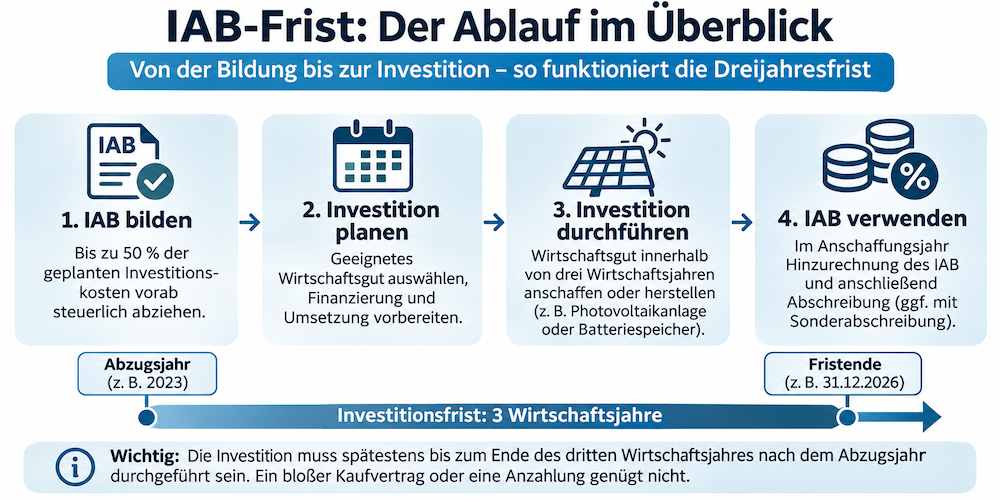
Das Schaubild erklärt die vier Schritte zur Nutzung des Investitionsabzugsbetrags (IAB). Es zeigt die Bildung des IAB, die Investitionsplanung, die fristgerechte Anschaffung oder Herstellung eines begünstigten Wirtschaftsguts und die anschließende steuerliche Berücksichtigung. Am Beispiel eines IAB aus 2023 wird das Fristende am 31. Dezember 2026 bei kalendergleichem Wirtschaftsjahr dargestellt.
Wann gilt eine Investition als durchgeführt?
Bei der IAB-Frist kommt es auf die tatsächliche Anschaffung oder Herstellung eines begünstigten Wirtschaftsguts an. Eine bloße Kaufabsicht reicht nicht aus.
Auch die Unterzeichnung eines Kaufvertrags, eine Reservierung oder eine Anzahlung stellen für sich genommen noch keinen ausreichenden Nachweis dar, dass die Investition steuerlich durchgeführt wurde.
Bei einem Kauf ist insbesondere entscheidend, wann das wirtschaftliche Eigentum am Wirtschaftsgut übergeht. Dabei spielen die konkreten Vertragsbedingungen und die tatsächliche Durchführung eine wichtige Rolle.
Bei selbst hergestellten Wirtschaftsgütern ist dagegen der steuerlich maßgebliche Herstellungszeitpunkt zu beurteilen. Eine lediglich begonnene Herstellung muss deshalb nicht automatisch zur fristgerechten Verwendung eines IAB führen.
Für Photovoltaikanlagen können zusätzliche Fragen entstehen. Beispielsweise ist zu unterscheiden, ob ein Investor eine bereits bestehende Anlage erwirbt oder sich an einem Projekt beteiligt, das sich noch in der Errichtung befindet.
Die IAB-Frist sollte deshalb nicht allein anhand eines angekündigten Liefer- oder Inbetriebnahmetermins beurteilt werden. Entscheidend ist die steuerliche Einordnung des konkreten Anschaffungsvorgangs.
Warum der Kaufvertrag allein nicht genügt
Gerade bei größeren Investitionen liegen zwischen Vertragsabschluss und tatsächlicher Anschaffung häufig mehrere Monate. Lieferzeiten, Genehmigungsverfahren und technische Arbeiten können dazu führen, dass ein Projekt später als ursprünglich vorgesehen umgesetzt wird.
Ein Beispiel ist der Erwerb einer gewerblichen Photovoltaikanlage. Wird der Kaufvertrag im November unterschrieben, die Anlage aber erst im folgenden Jahr steuerlich dem Käufer zugerechnet, kann der Vertragsabschluss allein die auslaufende IAB-Frist nicht sichern.
Ähnliches gilt für Batteriespeicher. Auch hier müssen das erworbene Wirtschaftsgut, seine vertragliche Zuordnung und der maßgebliche Anschaffungszeitpunkt nachvollziehbar sein.
Eine fristgerechte Investition sollte daher anhand geeigneter Unterlagen dokumentiert werden. Welche Dokumente erforderlich sind, hängt von der Art des Wirtschaftsguts und der konkreten Vertragsgestaltung ab.
Für Investoren ist es sinnvoll, den voraussichtlichen Anschaffungszeitpunkt bereits vor einer verbindlichen Entscheidung steuerlich prüfen zu lassen.
IAB-Frist bei Photovoltaik und Batteriespeichern
Photovoltaik-Direktinvestments und gewerbliche Batteriespeicher können unter bestimmten Voraussetzungen für die Nutzung eines Investitionsabzugsbetrags infrage kommen. Allerdings ist nicht jede Anlage oder Beteiligung automatisch begünstigt.
Zunächst muss geklärt werden, ob der Investor tatsächlich ein geeignetes Wirtschaftsgut erwirbt und welchem Betrieb es steuerlich zugeordnet wird.
Bei Photovoltaikanlagen ist außerdem die Einkommensteuerbefreiung nach § 3 Nr. 72 EStG zu beachten. Für steuerbefreite Anlagen kann nicht ohne Weiteres ein IAB geltend gemacht werden.
Bei Batteriespeichern hängt die steuerliche Beurteilung unter anderem davon ab, welches Wirtschaftsgut erworben wird und wie es betrieblich genutzt wird.
Neben diesen grundsätzlichen Voraussetzungen spielt der Projektstatus eine zentrale Rolle. Befindet sich eine Anlage noch in der Planung oder Errichtung, können Verzögerungen den vorgesehenen Anschaffungszeitpunkt beeinflussen.
Deshalb sollten Investoren bei einem auslaufenden IAB besonders sorgfältig prüfen, ob die konkrete Investition sowohl steuerlich geeignet als auch innerhalb der verbleibenden Frist realisierbar ist.
Welche Voraussetzungen gelten für den IAB?
Der Investitionsabzugsbetrag steht nicht automatisch jedem Steuerpflichtigen zur Verfügung. Entscheidend ist, dass die gesetzlichen Voraussetzungen im jeweiligen Betrieb erfüllt sind.
Nach § 7g EStG können unter bestimmten Bedingungen bis zu 50 Prozent der voraussichtlichen Anschaffungs- oder Herstellungskosten begünstigter Wirtschaftsgüter vorab gewinnmindernd berücksichtigt werden.
Eine wesentliche Voraussetzung ist, dass der maßgebliche Gewinn des Betriebs im Abzugsjahr 200.000 Euro nicht überschreitet. Diese Grenze bezieht sich auf den Betrieb und nicht auf das gesamte Bruttogehalt des Investors.
Begünstigt sind grundsätzlich bestimmte abnutzbare bewegliche Wirtschaftsgüter des Anlagevermögens. Zudem müssen die gesetzlichen Anforderungen an die betriebliche Nutzung beziehungsweise Vermietung erfüllt werden.
Auch Arbeitnehmer können einen IAB nutzen, wenn sie zusätzlich einen geeigneten Betrieb führen und sämtliche Voraussetzungen erfüllen. Ein hohes Gehalt allein genügt jedoch nicht.
Die vollständigen gesetzlichen Regelungen finden sich in § 7g Einkommensteuergesetz. Vor allem bei größeren Investitionen sollte die konkrete Anwendung steuerlich geprüft werden.
Kann die IAB-Frist verlängert werden?
Die reguläre IAB-Frist lässt sich nicht allein deshalb verlängern, weil sich eine geplante Investition verzögert oder ein geeignetes Projekt nicht rechtzeitig verfügbar ist.
In der Vergangenheit gab es gesetzliche Sonderregelungen, durch die bestimmte Investitionsfristen verlängert wurden. Diese betrafen insbesondere ältere Abzugsjahre im Zusammenhang mit den wirtschaftlichen Auswirkungen der Corona-Pandemie.
Daraus lässt sich jedoch kein allgemeiner Anspruch auf eine zusätzliche Verlängerung ableiten. Für einen IAB aus 2023 gilt nach der regulären Regelung bei kalendergleichem Wirtschaftsjahr weiterhin der 31. Dezember 2026.
Auch eine nachträgliche Änderung der geplanten Investition führt nicht dazu, dass eine neue Dreijahresfrist beginnt.
Wer Schwierigkeiten bei der Umsetzung erkennt, sollte deshalb frühzeitig prüfen, ob eine andere begünstigte Anschaffung innerhalb der verbleibenden Frist möglich ist.
Eine verbindliche steuerliche Beurteilung sollte anhand des ursprünglichen Abzugsjahres, des betreffenden Betriebs und der tatsächlich geplanten Investition erfolgen.
Alternative Investition statt ursprünglichem Projekt
Ein bereits gebildeter Investitionsabzugsbetrag ist grundsätzlich nicht auf ein bestimmtes, ursprünglich geplantes Wirtschaftsgut festgelegt. Unter den gesetzlichen Voraussetzungen kann er auch für eine andere begünstigte Investition verwendet werden.
Das kann beispielsweise relevant werden, wenn eine geplante Maschine nicht geliefert werden kann oder sich ein Photovoltaikprojekt erheblich verzögert.
Allerdings muss die alternative Anschaffung sämtliche Voraussetzungen des § 7g EStG erfüllen. Besonders wichtig ist die Zuordnung zum Betrieb, in dem der IAB ursprünglich berücksichtigt wurde.
Ein bereits gebildeter IAB lässt sich nicht beliebig auf einen anderen, steuerlich eigenständigen Betrieb übertragen. Die Gründung eines neuen Betriebs löst dieses Problem deshalb nicht automatisch.
Auch der Wechsel zu einer anderen Investition verlängert die ursprüngliche IAB-Frist nicht.
Wer eine Alternative sucht, sollte daher zunächst klären, welcher Betrag noch offen ist, welche Investitionssumme erforderlich wäre und ob das neue Wirtschaftsgut innerhalb der verbleibenden Frist tatsächlich angeschafft werden kann.
Ein IAB kann grundsätzlich für ein anderes begünstigtes Wirtschaftsgut verwendet werden. Voraussetzung ist unter anderem, dass die Investition dem maßgeblichen Betrieb zugeordnet werden kann. Die ursprüngliche Investitionsfrist bleibt bestehen. Ein Projektwechsel verlängert sie nicht.
Was passiert, wenn die IAB-Frist abläuft?
Wird ein Investitionsabzugsbetrag nicht innerhalb der gesetzlichen Frist durch eine begünstigte Investition genutzt, muss der nicht verwendete Betrag grundsätzlich rückgängig gemacht werden.
Die Korrektur betrifft das ursprüngliche Abzugsjahr. Wurde beispielsweise für 2023 ein IAB gebildet und bis Ende 2026 nicht verwendet, wird die entsprechende Gewinnminderung für 2023 rückgängig gemacht.
Dadurch kann sich die damals festgesetzte Einkommensteuer erhöhen. Die genaue Nachzahlung hängt von der steuerlichen Situation im ursprünglichen Abzugsjahr ab.
Zusätzlich können Nachzahlungszinsen entstehen. Für die Verzinsung von Steuernachforderungen ist § 233a der Abgabenordnung maßgeblich. Bei der Rückgängigmachung eines IAB ist zudem die besondere Regelung in § 7g Absatz 3 EStG zu beachten.
Wichtig ist außerdem, dass die Steuernachzahlung nicht automatisch am letzten Tag der Investitionsfrist fällig wird. Der tatsächliche Zahlungszeitpunkt ergibt sich aus dem geänderten Steuerbescheid.
Wurde ein IAB nur teilweise durch begünstigte Investitionen verwendet, muss grundsätzlich lediglich der verbleibende, nicht genutzte Betrag rückgängig gemacht werden.
Beispielrechnung: Welche Nachzahlung droht?
Ein vereinfachtes Rechenbeispiel zeigt, welche steuerlichen Folgen ein nicht genutzter Investitionsabzugsbetrag haben kann.
Angenommen, ein begünstigter Betrieb hat für 2023 eine Investition von 100.000 Euro geplant. Dafür wurde ein IAB in Höhe von 50 Prozent der vorgesehenen Anschaffungskosten berücksichtigt.
Die Gewinnminderung beträgt somit 50.000 Euro. Unter der vereinfachenden Annahme einer steuerlichen Entlastungswirkung von 40 Prozent ergibt sich zunächst eine rechnerische Steuerersparnis von 20.000 Euro.
Wird die Investition nicht innerhalb der IAB-Frist durchgeführt und der gesamte Betrag rückgängig gemacht, entfällt die ursprüngliche Entlastung.
Im vereinfachten Beispiel führt dies zu einer zusätzlichen Einkommensteuerbelastung von 20.000 Euro. Mögliche Nachzahlungszinsen sind dabei noch nicht berücksichtigt.
Die tatsächliche Steuerwirkung lässt sich nicht pauschal aus einem festen Prozentsatz ableiten. Sie hängt insbesondere vom zu versteuernden Einkommen, der Veranlagungsart und den übrigen steuerlichen Umständen im ursprünglichen Abzugsjahr ab.
Das Beispiel verdeutlicht, warum eine nicht genutzte IAB-Frist erhebliche finanzielle Auswirkungen haben kann.
Die ursprüngliche Steuerentlastung ist nicht mit einem endgültigen Steuergeschenk gleichzusetzen. Sie setzt voraus, dass die gesetzlichen Anforderungen erfüllt und die vorgesehenen Investitionen fristgerecht durchgeführt werden.
Bei einer Rückgängigmachung erhöht sich der steuerlich maßgebliche Gewinn des ursprünglichen Abzugsjahres. Die daraus entstehende Nachzahlung kann insbesondere dann belastend sein, wenn die anfängliche Steuerersparnis bereits anderweitig verwendet wurde.
Deshalb sollte ein gebildeter IAB stets mit einer realistischen Investitions- und Liquiditätsplanung verbunden werden.
Bei einer drohenden Fristüberschreitung ist es sinnvoll, frühzeitig die möglichen steuerlichen Folgen zu berechnen und gegebenenfalls geeignete Alternativen zu prüfen.
IAB-Frist einhalten: Diese Schritte sind wichtig
Damit eine geplante Investition nicht an einer versäumten IAB-Frist scheitert, sollten die steuerlichen und organisatorischen Voraussetzungen frühzeitig geprüft werden.
Besonders wichtig sind folgende Schritte:
- Abzugsjahr feststellen: Prüfen, für welches Wirtschaftsjahr der IAB gebildet wurde.
- Fristende ermitteln: Den maßgeblichen Stichtag unter Berücksichtigung des Wirtschaftsjahres bestimmen.
- Offenen IAB berechnen: Feststellen, welcher Betrag bereits verwendet wurde und welcher noch offen ist.
- Begünstigung prüfen: Sicherstellen, dass das geplante Wirtschaftsgut die gesetzlichen Anforderungen erfüllt.
- Anschaffungszeitpunkt klären: Vertragsbedingungen, Lieferung und wirtschaftliches Eigentum berücksichtigen.
- Nachweise sichern: Die steuerlich relevanten Unterlagen vollständig dokumentieren.
- Steuerberatung einbeziehen: Die spätere Hinzurechnung und Abschreibung abstimmen.
Besonders bei Photovoltaik- und Batteriespeicherprojekten sollte die Prüfung nicht erst kurz vor Ablauf der Frist erfolgen. Projektverzögerungen lassen sich häufig nicht kurzfristig ausgleichen.
IAB und Abschreibung richtig kombinieren
Die fristgerechte Investition ist nur ein Teil der steuerlichen Planung. Nach der Anschaffung müssen auch die weiteren steuerlichen Folgen des zuvor gebildeten Investitionsabzugsbetrags berücksichtigt werden.
Wird ein IAB im Anschaffungsjahr verwendet, erfolgt grundsätzlich eine entsprechende Hinzurechnung. Gleichzeitig können die steuerlichen Anschaffungs- oder Herstellungskosten unter den gesetzlichen Voraussetzungen herabgesetzt werden.
Dadurch verändert sich die Bemessungsgrundlage für spätere Abschreibungen. Bei geeigneten Wirtschaftsgütern können zusätzlich eine Sonderabschreibung und die reguläre Abschreibung infrage kommen.
Die steuerlichen Vorteile entstehen somit nicht dadurch, dass dieselben Investitionskosten mehrfach vollständig abgezogen werden. Vielmehr können steuerliche Aufwendungen zeitlich verlagert werden.
Wie der Investitionsabzugsbetrag speziell bei gewerblichen Solaranlagen funktioniert, erläutert unser Ratgeber IAB Photovoltaik: Voraussetzungen & Vorteile.
Welche Abschreibungsmöglichkeiten nach dem Kauf bestehen, erfahren Sie außerdem im Beitrag Photovoltaik Abschreibung.
Beide Themen sollten gemeinsam mit der IAB-Frist betrachtet werden, damit die steuerlichen Folgen über mehrere Wirtschaftsjahre realistisch eingeschätzt werden können.
Häufige Fehler bei der IAB-Frist vermeiden
Bei der Nutzung eines Investitionsabzugsbetrags entstehen Fehler häufig nicht durch eine falsche Berechnung, sondern durch eine unzureichende Planung der tatsächlichen Investition.
Ein typischer Irrtum besteht darin, den unterschriebenen Kaufvertrag mit einer steuerlich abgeschlossenen Anschaffung gleichzusetzen. Besonders bei Projekten mit längeren Bau- oder Lieferzeiten kann diese Annahme problematisch sein.
Auch die betriebliche Zuordnung wird gelegentlich unterschätzt. Ein IAB gehört zu dem Betrieb, in dem er berücksichtigt wurde. Eine spätere Investition in einem anderen Betrieb kann deshalb nicht ohne Weiteres zur Verwendung des vorhandenen Abzugsbetrags dienen.
Darüber hinaus sollte der verbleibende IAB-Betrag regelmäßig überprüft werden. Wird nur ein Teil der ursprünglich geplanten Investitionssumme umgesetzt, kann ein Teil des Abzugsbetrags ungenutzt bleiben.
Schließlich ist die wirtschaftliche Qualität der Investition entscheidend. Eine überhastete Anschaffung allein zur Einhaltung der IAB-Frist kann zu langfristigen finanziellen Nachteilen führen.
Deshalb sollten Investoren neben dem steuerlichen Termin auch Finanzierung, Betriebskosten, erwartete Erträge und mögliche Projektrisiken berücksichtigen.
IAB-Frist: Rechtzeitig planen und Risiken vermeiden
Die IAB-Frist ist ein zentraler Bestandteil des Investitionsabzugsbetrags. Grundsätzlich muss eine begünstigte Investition bis zum Ende des dritten Wirtschaftsjahres nach dem Abzugsjahr erfolgen.
Für einen IAB aus 2023 bedeutet dies bei kalendergleichem Wirtschaftsjahr, dass die Anschaffung oder Herstellung spätestens bis zum 31. Dezember 2026 durchgeführt werden muss.
Entscheidend ist dabei nicht allein der Vertragsabschluss. Vielmehr muss das Wirtschaftsgut innerhalb der Frist steuerlich als angeschafft oder hergestellt gelten.
Wird der Investitionsabzugsbetrag nicht rechtzeitig verwendet, muss der offene Betrag grundsätzlich für das ursprüngliche Abzugsjahr rückgängig gemacht werden. Dadurch können Steuernachzahlungen und Nachzahlungszinsen entstehen.
Besonders bei größeren Photovoltaik- und Batteriespeicherinvestitionen empfiehlt sich deshalb eine frühzeitige Abstimmung zwischen Investitionsplanung und Steuerberatung.
Wer den offenen IAB-Betrag, die gesetzlichen Voraussetzungen und den tatsächlichen Anschaffungszeitpunkt im Blick behält, kann das Risiko einer unerwarteten steuerlichen Belastung deutlich reduzieren.
Photovoltaik-Investment für Ihre IAB-Planung prüfen
Sie planen eine gewerbliche Photovoltaikinvestition und möchten prüfen, welche Projekte zu Ihrem Investitionsbetrag und Zeitplan passen? Auf Milk the Sun finden Sie Informationen und Angebote zu Photovoltaik-Direktinvestments. Klären Sie die steuerliche Eignung und den tatsächlichen Anschaffungszeitpunkt vor Ihrer Entscheidung mit Ihrer Steuerberatung.
Hinweis: Dieser Ratgeber dient der allgemeinen Information und ersetzt keine individuelle Steuer-, Rechts- oder Anlageberatung. Die steuerliche Behandlung hängt von den gesetzlichen Voraussetzungen und dem jeweiligen Einzelfall ab.