Solarfonds ermöglichen Investitionen in die Solarbranche, ohne eine eigene Anlage zu betreiben. Erfahren Sie, welche Fondsarten es gibt, welche Risiken bestehen und wie sich Photovoltaik-Direktinvestments unterscheiden.
Die Energiewende eröffnet Anlegern verschiedene Möglichkeiten, in erneuerbare Energien zu investieren. Neben dem direkten Erwerb von Photovoltaikanlagen gehören Solarfonds zu den bekanntesten Beteiligungsformen. Sie bündeln das Kapital mehrerer Investoren und setzen es für Projekte oder Unternehmen aus der Solarbranche ein.
Dabei unterscheiden sich die Angebote teilweise erheblich. Während geschlossene Solarfonds häufig direkt in Solarparks investieren, beteiligen sich börsengehandelte Fonds überwiegend an Unternehmen, die Solartechnik entwickeln, herstellen oder vertreiben.
Für Anleger stellt sich deshalb nicht nur die Frage nach der erwarteten Rendite. Ebenso wichtig sind die Eigentumsverhältnisse, die Verfügbarkeit des eingesetzten Kapitals, laufende Kosten und mögliche steuerliche Auswirkungen.
Eine weitere Möglichkeit bietet das Photovoltaik-Direktinvestment. Hier erwerben Investoren unter bestimmten Voraussetzungen eine konkrete Solaranlage oder einen abgegrenzten Anlagenanteil. Damit unterscheidet sich das Modell grundlegend von einer mittelbaren Fondsbeteiligung.
Dieser Ratgeber erklärt, wie Solarfonds funktionieren, welche Chancen und Risiken sie bieten und wann andere Investitionsformen sinnvoll sein können.
Was sind Solarfonds?
Solarfonds sind Anlageprodukte, die das Kapital mehrerer Investoren bündeln und in die Solarwirtschaft investieren. Abhängig von der Fondsstruktur fließt das Geld entweder unmittelbar in Photovoltaikprojekte oder in Unternehmen, die innerhalb der Solarbranche tätig sind.
Bei einem klassischen geschlossenen Solarfonds kann das Kapital beispielsweise für den Bau, Erwerb oder Betrieb eines Solarparks verwendet werden. Die Anleger beteiligen sich an einer Gesellschaft, die das Projekt finanziert und wirtschaftlich verwertet.
Anders funktioniert ein Solar-ETF. Dieser hält üblicherweise Aktien verschiedener Unternehmen aus dem Photovoltaiksektor. Die Anleger sind damit an deren wirtschaftlicher Entwicklung beteiligt, besitzen aber keine einzelnen Solarmodule oder Solarparks.
Der Begriff Solarfonds bezeichnet somit keine einheitliche Anlageklasse mit identischen Bedingungen. Laufzeit, Risikoverteilung, steuerliche Behandlung und Handelbarkeit hängen von der konkreten Produktgestaltung ab.
Vor einer Investition sollten Anleger daher zunächst klären, welche Vermögenswerte der Fonds tatsächlich hält und wie die möglichen Erträge erwirtschaftet werden.
Ein geschlossener Solarfonds kann unmittelbar in Photovoltaikanlagen investieren, während ein Solar-ETF überwiegend Aktien von Solarunternehmen hält. Beide Modelle unterscheiden sich bei Eigentumsverhältnissen, Liquidität und Risiken. Die Bezeichnung Solarfonds allein reicht deshalb nicht aus, um ein Angebot zu beurteilen.
Welche Arten von Solarfonds gibt es?
Für Investoren kommen unterschiedliche Beteiligungsmodelle infrage. Besonders wichtig ist die Unterscheidung zwischen geschlossenen Solarfonds und offenen Investmentfonds beziehungsweise ETFs mit Solarfokus.
Geschlossene Fonds sammeln innerhalb einer festgelegten Zeichnungsphase Kapital ein. Anschließend wird das Geld in bestimmte Projekte oder ein definiertes Investitionsportfolio investiert. Die Beteiligung ist häufig auf einen längeren Zeitraum ausgelegt.
Offene Aktienfonds und Solar-ETFs verfolgen dagegen eine andere Strategie. Sie investieren in börsennotierte Unternehmen und ermöglichen grundsätzlich den Erwerb und Verkauf von Fondsanteilen über den jeweiligen Handelsweg.
Daneben existieren weitere Formen der Beteiligung an Solarprojekten, etwa Crowdinvesting und Energiegenossenschaften. Diese werden häufig gemeinsam mit Solarfonds betrachtet, obwohl sie rechtlich und wirtschaftlich eigenständige Modelle darstellen.
Die Unterschiede lassen sich besonders gut anhand der folgenden Übersicht erkennen.
Die Übersicht zeigt, dass Solarfonds und andere Beteiligungsmodelle unterschiedliche Bedürfnisse abdecken. Wer seine Anlage flexibel verkaufen möchte, wird andere Kriterien anlegen als jemand, der über viele Jahre an den Einnahmen eines Solarparks beteiligt sein will.
Bei geschlossenen Fonds ist die langfristige Bindung besonders wichtig. Ein Verkauf während der Laufzeit kann schwierig sein oder nur mit finanziellen Abschlägen gelingen.
Bei Solar-ETFs ist die Handelbarkeit meist besser. Allerdings können die Kurse deutlich schwanken, sodass ein kurzfristiger Verkauf zu einem ungünstigen Zeitpunkt Verluste verursachen kann.
Crowdinvesting und Energiegenossenschaften stellen wiederum andere Anforderungen an Anleger. Hier sollten insbesondere die rechtliche Beteiligungsform, die Rückzahlungsbedingungen und mögliche Verlustrisiken geprüft werden.
Eine pauschal beste Anlageform gibt es deshalb nicht. Entscheidend ist, ob das jeweilige Modell zur finanziellen Situation und zum Anlagehorizont passt.
Geschlossene Solarfonds: Beteiligung an Solarparks
Geschlossene Solarfonds investieren häufig in konkrete Solarparks oder mehrere Photovoltaikprojekte. Die Anleger stellen der Fondsgesellschaft Kapital zur Verfügung und erhalten dafür eine Beteiligung an deren wirtschaftlicher Entwicklung.
In Deutschland werden solche Beteiligungen beispielsweise über Gesellschaften in der Rechtsform einer GmbH & Co. KG strukturiert. Anleger können dabei als Kommanditisten beteiligt sein.
Die Fondsgesellschaft übernimmt üblicherweise die Auswahl, Finanzierung und Organisation der Projekte. Der eigentliche Anlagenbetrieb wird häufig durch spezialisierte Dienstleister durchgeführt.
Die Einnahmen können aus der Stromvermarktung oder anderen vertraglich vereinbarten Erlösmodellen stammen. Nach Abzug von Betriebskosten, Finanzierungskosten und weiteren Aufwendungen können Ausschüttungen an die Anleger erfolgen.
Allerdings sind Ausschüttungen nicht automatisch mit Gewinnen gleichzusetzen. Sie können teilweise auch Kapitalrückzahlungen enthalten.
Geschlossene Solarfonds gehören, soweit sie die gesetzlichen Voraussetzungen erfüllen, zu den alternativen Investmentfonds. Informationen zu solchen Anlageprodukten und ihrer Regulierung stellt die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) bereit.
Für Anleger ist vor allem entscheidend, welche Rechte sie mit ihrer Beteiligung erwerben und welche wirtschaftlichen Risiken sie tatsächlich tragen.
Solar-ETFs: In Unternehmen statt Anlagen investieren
Solar-ETFs ermöglichen es Anlegern, über die Börse in Unternehmen der Solarbranche zu investieren. Dazu können Hersteller von Solarmodulen, Wechselrichtern und anderen technischen Komponenten gehören. Auch Projektentwickler und Betreiber können Bestandteil entsprechender Indizes sein.
Im Unterschied zu einem geschlossenen Solarfonds hängt die Wertentwicklung eines Solar-ETFs überwiegend von den Kursen der enthaltenen Wertpapiere ab.
Steigende Installationszahlen oder eine hohe Nachfrage nach Solarstrom führen deshalb nicht automatisch zu steigenden ETF-Kursen. Unternehmen können beispielsweise durch hohen Wettbewerbsdruck, sinkende Verkaufspreise oder steigende Finanzierungskosten belastet werden.
Ein Vorteil liegt in der vergleichsweise einfachen Handelbarkeit. Börsengehandelte Fondsanteile können während der Handelszeiten grundsätzlich gekauft und verkauft werden.
Allerdings konzentrieren sich spezialisierte Solar-ETFs auf eine bestimmte Branche. Diese Konzentration kann zu stärkeren Schwankungen führen als bei breit gestreuten Aktienfonds.
Wer einen Solar-ETF auswählt, sollte daher insbesondere die enthaltenen Unternehmen, die regionale Verteilung, die laufenden Kosten und die Zusammensetzung des zugrunde liegenden Index prüfen.
Welche Chancen bieten Solarfonds?
Solarfonds ermöglichen Anlegern den Zugang zu einem Wirtschaftsbereich, der vom Ausbau erneuerbarer Energien geprägt ist. Je nach Fondsmodell können sie sich an realen Energieprojekten oder an Unternehmen beteiligen, die von dieser Entwicklung profitieren möchten.
Bei geschlossenen Solarfonds liegt eine mögliche Chance in den Einnahmen aus dem langfristigen Betrieb von Photovoltaikanlagen. Wenn Stromproduktion, Vermarktung und Kostenentwicklung den Planungen entsprechen, können über mehrere Jahre Ausschüttungen entstehen.
Darüber hinaus müssen Anleger nicht selbst eine geeignete Dachfläche oder ein Grundstück besitzen. Die Organisation der Projekte übernimmt die jeweilige Fondsgesellschaft.
Ein weiterer möglicher Vorteil besteht in der Verteilung des Kapitals auf mehrere Anlagen. Voraussetzung ist allerdings, dass der Fonds tatsächlich in unterschiedliche Projekte investiert und nicht von wenigen Standorten abhängig ist.
Bei Solar-ETFs ergibt sich eine andere Chance: Anleger können sich an mehreren börsennotierten Unternehmen beteiligen, ohne einzelne Aktien auswählen zu müssen.
Dennoch sollten Chancen immer gemeinsam mit den jeweiligen Risiken betrachtet werden. Weder die technische Reife der Photovoltaik noch der langfristige Ausbau erneuerbarer Energien garantieren eine bestimmte Fondsrendite.
Welche Risiken müssen Anleger beachten?
Wie andere Kapitalanlagen sind auch Solarfonds mit wirtschaftlichen Risiken verbunden. Diese unterscheiden sich abhängig davon, ob das Kapital in reale Photovoltaikprojekte oder in börsennotierte Unternehmen investiert wird.
Bei geschlossenen Solarfonds spielt die eingeschränkte Liquidität eine wichtige Rolle. Anleger können ihre Beteiligung häufig nicht jederzeit verkaufen und müssen damit rechnen, dass das eingesetzte Kapital über einen langen Zeitraum gebunden bleibt.
Hinzu kommen technische Risiken. Defekte Wechselrichter, Schäden an Modulen oder unerwartet hohe Wartungskosten können die wirtschaftliche Entwicklung einer Anlage beeinträchtigen.
Auch die Stromvermarktung beeinflusst die Einnahmen. Abhängig vom Vergütungsmodell können sinkende Marktpreise oder ungünstige Vermarktungsbedingungen die Erträge reduzieren.
Bei fremdfinanzierten Projekten entstehen zusätzliche Risiken durch Zinszahlungen und Tilgungsverpflichtungen. Reichen die verfügbaren Einnahmen nicht aus, kann die Finanzierung unter Druck geraten.
Solar-ETFs sind dagegen besonders von Börsenkursen, Unternehmensgewinnen und der allgemeinen Marktentwicklung abhängig.
In ungünstigen Fällen können Anleger einen erheblichen Teil ihres Kapitals oder sogar die gesamte Investition verlieren. Eine sorgfältige Risikoprüfung ist deshalb unverzichtbar.
Auch wenn Solarfonds in erneuerbare Energien investieren, besteht keine Garantie für regelmäßige Ausschüttungen oder den Erhalt des eingesetzten Kapitals. Projektkosten, Strompreise, technische Ausfälle und Finanzierungsbedingungen können die tatsächliche Rendite beeinflussen. Bei geschlossenen Beteiligungen ist zudem die langfristige Kapitalbindung zu berücksichtigen.
Wie entsteht die Rendite bei Solarfonds?
Die Rendite eines Solarfonds hängt wesentlich davon ab, in welche Vermögenswerte investiert wird. Bei einem geschlossenen Fonds mit eigenen Photovoltaikprojekten stehen vor allem die Stromerlöse und die laufenden Kosten im Mittelpunkt.
Die produzierte Strommenge wird unter anderem durch Standort, Sonneneinstrahlung, Anlagentechnik und Verfügbarkeit beeinflusst. Entscheidend ist außerdem, zu welchen Konditionen der erzeugte Strom verkauft wird.
Von den Einnahmen müssen beispielsweise Wartung, Versicherung, Betriebsführung, Pacht und Finanzierung abgezogen werden. Auch Rücklagen für Reparaturen und den späteren Austausch technischer Komponenten können erforderlich sein.
Die verbleibenden Mittel stehen nicht automatisch vollständig für Ausschüttungen zur Verfügung. Kreditverträge, Liquiditätsreserven und weitere Verpflichtungen können ihre Verwendung begrenzen.
Bei einem Solar-ETF entsteht die Rendite dagegen aus Kursveränderungen und gegebenenfalls Dividenden der enthaltenen Unternehmen.
Deshalb sind Renditeprognosen verschiedener Solarfonds nicht unmittelbar miteinander vergleichbar. Anleger sollten immer prüfen, auf welchen Annahmen die Berechnungen beruhen und ob sämtliche Kosten berücksichtigt wurden.
Beispiel: Wie beeinflussen Kosten die Fondsrendite?
Ein vereinfachtes Beispiel verdeutlicht, wie sich laufende Kosten auf die Einnahmen eines Solarprojekts auswirken können.
Angenommen, ein Solarfonds hält eine Photovoltaikanlage, die innerhalb eines Jahres Stromerlöse von 100.000 Euro erzielt. Für Wartung, Versicherung, Betriebsführung und weitere laufende Aufwendungen fallen insgesamt 25.000 Euro an.
Damit verbleiben zunächst 75.000 Euro vor Finanzierungskosten, Steuern und möglichen weiteren Ausgaben. Müssen zusätzlich 30.000 Euro für Zinsen und Tilgung aufgewendet werden, reduziert sich der verbleibende Zahlungsüberschuss auf 45.000 Euro.
Diese Summe ist noch keine Fondsrendite. Für eine Renditeberechnung müssten unter anderem das eingesetzte Kapital, die tatsächlichen Ausschüttungen, die Fondskosten und die Entwicklung über die gesamte Laufzeit berücksichtigt werden.
Das Beispiel zeigt, warum hohe Stromerlöse allein keine Aussage über die Wirtschaftlichkeit einer Beteiligung erlauben.
Auch die Unterscheidung zwischen Ertrag, Gewinn und Liquidität ist wichtig. Eine rechnerisch profitable Anlage kann zeitweise nur geringe Mittel für Ausschüttungen bereitstellen.
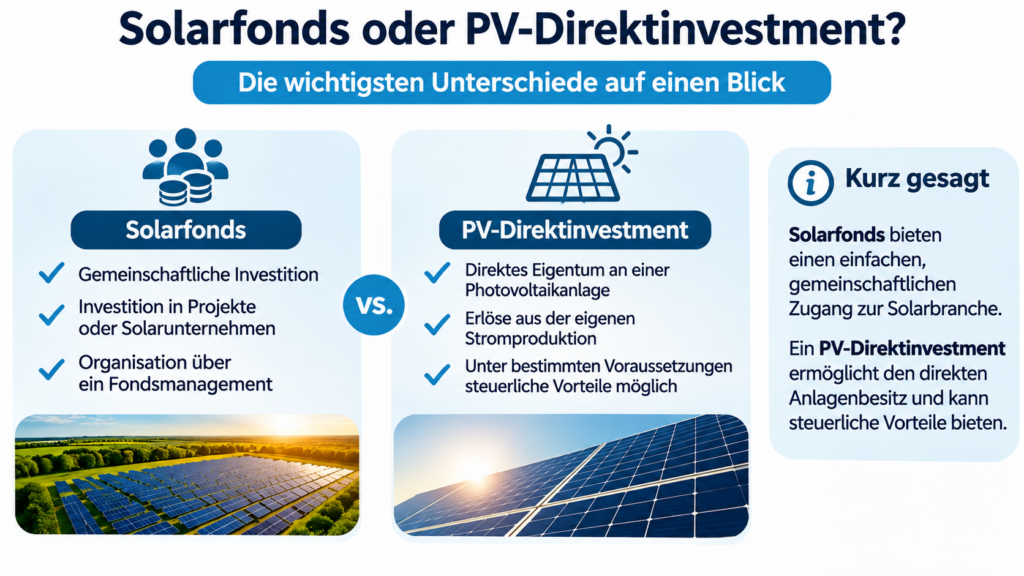
Solarfonds oder Photovoltaik-Direktinvestment?
Eine wichtige Alternative zu Solarfonds ist der direkte Erwerb einer gewerblichen Photovoltaikanlage. Dabei erwerben Investoren nicht lediglich Fondsanteile, sondern eine konkrete Anlage oder einen rechtlich und technisch abgegrenzten Teil eines größeren Solarprojekts.
Der zentrale Unterschied liegt in der Eigentumsstruktur. Während Anleger eines Solarfonds grundsätzlich an einer Fondsgesellschaft beteiligt sind, können Käufer eines Photovoltaik-Direktinvestments selbst Eigentümer der erworbenen Anlagentechnik werden.
Diese Unterscheidung beeinflusst die steuerliche Behandlung, die Verantwortung für den Anlagenbetrieb und die wirtschaftlichen Risiken.
Beim Direktinvestment können Investoren die Stromerlöse einer bestimmten Anlage zugeordnet bekommen. Gleichzeitig tragen sie die wirtschaftlichen Folgen der tatsächlichen Anlagenleistung und der vereinbarten Betriebskosten.
Ein professioneller Dienstleister kann Wartung, Überwachung und kaufmännische Betriebsführung übernehmen. Dadurch muss der Eigentümer nicht sämtliche technischen Aufgaben selbst erledigen.
Bei Solarfonds werden entsprechende Tätigkeiten über die Fondsgesellschaft organisiert. Anleger haben deshalb meist keinen unmittelbaren Einfluss auf einzelne Anlagenentscheidungen.
Welches Modell besser geeignet ist, hängt vom verfügbaren Kapital, der gewünschten Eigentumsstruktur und der Bereitschaft zur langfristigen Kapitalbindung ab.
Die Tabelle macht deutlich, dass Solarfonds und Photovoltaik-Direktinvestments unterschiedliche Anlagekonzepte darstellen.
Besonders bei der steuerlichen Behandlung sollten Anleger genau unterscheiden. Der Kauf eines Fondsanteils ist grundsätzlich nicht mit dem Erwerb eines abnutzbaren Wirtschaftsguts im eigenen Betriebsvermögen gleichzusetzen.
Bei einem geeigneten gewerblichen Direktinvestment können dagegen unter bestimmten Voraussetzungen steuerliche Abschreibungen und der Investitionsabzugsbetrag relevant werden.
Allerdings bedeutet direktes Eigentum nicht automatisch, dass sämtliche steuerlichen Vorteile genutzt werden können. Entscheidend sind die konkrete Vertragsgestaltung, die betriebliche Zuordnung und die gesetzlichen Voraussetzungen.
Auch die Liquidität ist bei beiden Modellen zu berücksichtigen. Während Solar-ETFs grundsätzlich börsentäglich handelbar sind, lassen sich geschlossene Beteiligungen und einzelne Photovoltaikanlagen häufig nur mit zusätzlichem Aufwand veräußern.
Für eine fundierte Entscheidung sollten Anleger deshalb nicht nur mögliche Steuervorteile vergleichen, sondern auch die langfristige Wirtschaftlichkeit und den Kapitalbedarf berücksichtigen.
Welche Steuervorteile sind beim Direktinvestment möglich?
Für bestimmte gewerbliche Photovoltaik-Direktinvestments können steuerliche Gestaltungsmöglichkeiten bestehen, die beim gewöhnlichen Erwerb von Fondsanteilen nicht in gleicher Weise zur Verfügung stehen.
Eine wichtige Regelung ist der Investitionsabzugsbetrag (IAB). Er ermöglicht begünstigten Betrieben, bis zu 50 Prozent der voraussichtlichen Anschaffungs- oder Herstellungskosten bestimmter Wirtschaftsgüter bereits vor der Investition gewinnmindernd zu berücksichtigen.
Die gesetzlichen Voraussetzungen sind in § 7g Einkommensteuergesetz geregelt. Dazu gehören insbesondere die Anforderungen an den Betrieb, die Gewinngrenze von 200.000 Euro und die fristgerechte Anschaffung eines begünstigten Wirtschaftsguts.
Daneben können unter den gesetzlichen Voraussetzungen Sonderabschreibungen und die reguläre Abschreibung berücksichtigt werden. Für begünstigte Wirtschaftsgüter, die nach dem 31. Dezember 2023 angeschafft oder hergestellt wurden, sieht § 7g EStG Sonderabschreibungen von insgesamt bis zu 40 Prozent der maßgeblichen Bemessungsgrundlage vor.
Wichtig ist jedoch, dass die steuerliche Behandlung eines Fonds nicht pauschal beurteilt werden kann. Bei bestimmten Personengesellschaften können beispielsweise eigene betriebliche Steuerregelungen relevant sein. Die Aussage, ein IAB sei bei jeder Fondsstruktur grundsätzlich ausgeschlossen, wäre daher zu weitgehend.
Ebenso muss bei Photovoltaik-Direktinvestments geprüft werden, ob die Anlage unter die Einkommensteuerbefreiung des § 3 Nr. 72 EStG fällt. In solchen Fällen können steuerliche Abzugsmöglichkeiten eingeschränkt oder ausgeschlossen sein.
Welche Anforderungen für gewerbliche Photovoltaikanlagen gelten, erläutert unser Ratgeber IAB Photovoltaik: Voraussetzungen & Vorteile.
Steuerliche Vorteile sollten stets im Zusammenhang mit der gesamten Investition betrachtet werden. Sie ersetzen weder eine wirtschaftliche Prüfung noch eine individuelle Steuerberatung.
Worauf sollten Anleger vor dem Kauf achten?
Bevor Anleger in Solarfonds investieren, sollten sie die wirtschaftlichen und rechtlichen Bedingungen des jeweiligen Angebots sorgfältig prüfen. Besonders bei langfristigen Beteiligungen können unklare Vertragsregelungen später erhebliche Auswirkungen haben.
Die folgenden Fragen helfen bei der Bewertung:
- Investitionsgegenstand: Fließt das Kapital in konkrete Solarparks, Projektgesellschaften oder börsennotierte Unternehmen?
- Laufzeit: Wie lange ist das Geld gebunden und welche Möglichkeiten bestehen für einen vorzeitigen Verkauf?
- Renditeprognose: Welche Annahmen liegen den erwarteten Erträgen zugrunde?
- Kosten: Welche Ausgabeaufschläge, Verwaltungsgebühren und erfolgsabhängigen Vergütungen fallen an?
- Finanzierung: Wie hoch ist der Fremdkapitalanteil und welche Verpflichtungen bestehen?
- Risiken: Welche Folgen hätten niedrigere Stromerlöse, technische Schäden oder Verzögerungen?
- Transparenz: Welche Berichte erhalten Anleger über die Entwicklung der Investitionen?
- Steuern: Wie werden Erträge, Ausschüttungen und mögliche Verluste steuerlich behandelt?
Besonders wichtig ist der Verkaufsprospekt beziehungsweise die jeweilige Anlegerinformation. Dort sollten die wesentlichen Vertragsbedingungen, Risiken und Kosten nachvollziehbar dargestellt werden.
Bei geschlossenen Fonds empfiehlt es sich außerdem, die Erfahrungen des Fondsmanagements und die wirtschaftliche Entwicklung bereits umgesetzter Projekte zu berücksichtigen.
Für wen eignen sich Solarfonds?
Solarfonds können für Anleger interessant sein, die sich an der Solarwirtschaft beteiligen möchten, ohne selbst eine Photovoltaikanlage zu erwerben. Welche Fondsart geeignet ist, hängt dabei wesentlich von den individuellen Anlagezielen ab.
Solar-ETFs können insbesondere für Anleger infrage kommen, die mit kleineren Beträgen investieren und ihre Fondsanteile grundsätzlich flexibel handeln möchten. Sie müssen allerdings bereit sein, deutliche Kursschwankungen zu akzeptieren.
Geschlossene Solarfonds richten sich eher an Investoren, die ihr Kapital langfristig binden können und sich an der wirtschaftlichen Entwicklung konkreter Projekte beteiligen möchten.
Wer dagegen eine eigene gewerbliche Photovoltaikanlage erwerben möchte, kann ein Direktinvestment prüfen. Dieses Modell bietet einen unmittelbaren Bezug zur Stromproduktion einer bestimmten Anlage und kann unter geeigneten Voraussetzungen steuerliche Gestaltungsmöglichkeiten eröffnen.
Allerdings müssen auch hier Kaufpreis, Finanzierung und laufende Betriebskosten sorgfältig kalkuliert werden. Einen Überblick über mögliche Finanzierungslösungen bietet unser Ratgeber Solarkredit: PV-Investments und Solaranlagen finanzieren.
Die Entscheidung sollte deshalb nicht allein davon abhängen, welches Modell die höchste prognostizierte Rendite verspricht. Ebenso wichtig sind das persönliche Risikoprofil, die finanzielle Belastbarkeit und die gewünschte Eigentumsstruktur.
Welche Alternativen zu Solarfonds gibt es?
Neben klassischen Solarfonds stehen Anlegern weitere Möglichkeiten zur Verfügung, Kapital in erneuerbare Energien zu investieren.
Eine Alternative sind breit aufgestellte Fonds für erneuerbare Energien. Diese investieren nicht ausschließlich in die Solarbranche, sondern können auch Unternehmen oder Projekte aus den Bereichen Windenergie, Energiespeicherung und Netzinfrastruktur berücksichtigen.
Crowdinvesting ermöglicht häufig den Einstieg mit kleineren Beträgen. Anleger stellen einem Projektunternehmen Kapital zur Verfügung und erhalten dafür vertraglich vereinbarte Ansprüche. Bei Nachrangdarlehen besteht allerdings ein erhöhtes Verlustrisiko, weil Forderungen im Insolvenzfall nachrangig behandelt werden.
Energiegenossenschaften bieten eine weitere Beteiligungsform. Mitglieder können sich an regionalen Energieprojekten beteiligen und erhalten abhängig von der Satzung Mitwirkungsrechte.
Eine besonders direkte Alternative ist der Erwerb einer eigenen Photovoltaikanlage. Dabei trägt der Investor die wirtschaftliche Verantwortung für das erworbene Wirtschaftsgut, kann aber technische und kaufmännische Aufgaben an spezialisierte Dienstleister vergeben.
Welche Alternative sinnvoll ist, hängt davon ab, ob Anleger vor allem flexibel investieren, langfristige Einnahmen erzielen oder eine konkrete Anlage besitzen möchten.
Die unterschiedlichen Modelle sollten anhand ihrer tatsächlichen Vertragsbedingungen und nicht ausschließlich anhand werblicher Renditeangaben verglichen werden.
Solarfonds: Anlageform und Risiken sorgfältig vergleichen
Solarfonds ermöglichen es Anlegern, in die Solarwirtschaft zu investieren, ohne selbst eine Photovoltaikanlage betreiben zu müssen. Allerdings unterscheiden sich die einzelnen Anlageformen erheblich.
Geschlossene Solarfonds bieten eine mittelbare Beteiligung an Energieprojekten, sind jedoch häufig mit langen Laufzeiten und eingeschränkter Handelbarkeit verbunden. Solar-ETFs ermöglichen dagegen einen flexibleren Zugang zu börsennotierten Unternehmen, unterliegen aber den Schwankungen des Kapitalmarkts.
Für Anleger, die eine konkrete Photovoltaikanlage besitzen möchten, kann ein Direktinvestment eine Alternative darstellen. Dabei stehen die tatsächlichen Stromerlöse, die Betriebskosten und die langfristige Wirtschaftlichkeit der Anlage im Vordergrund.
Unter bestimmten Voraussetzungen können bei gewerblichen Direktinvestments außerdem steuerliche Vorteile wie der Investitionsabzugsbetrag oder Sonderabschreibungen relevant sein.
Eine Entscheidung sollte jedoch niemals ausschließlich auf erwarteten Steuervorteilen beruhen. Ausschlaggebend bleiben die wirtschaftliche Tragfähigkeit, die Risiken und die persönlichen Anlageziele.
Wer Solarfonds und Photovoltaik-Direktinvestments anhand dieser Kriterien vergleicht, kann besser einschätzen, welches Modell zu seiner individuellen Situation passt.
Sie möchten nicht nur mittelbar über Solarfonds investieren, sondern eine konkrete gewerbliche Photovoltaikanlage erwerben? Auf dem Marktplatz von Milk the Sun finden Sie verschiedene Photovoltaik-Investments. Vergleichen Sie verfügbare Projekte und prüfen Sie, welche Investitionsmöglichkeiten zu Ihren wirtschaftlichen Zielen passen.
Hinweis: Dieser Ratgeber dient ausschließlich der allgemeinen Information und stellt keine individuelle Anlage-, Steuer- oder Rechtsberatung dar. Kapitalanlagen können mit erheblichen Risiken bis zum vollständigen Verlust des eingesetzten Kapitals verbunden sein.