250.000 Euro anlegen eröffnet verschiedene Möglichkeiten für Vermögensaufbau und laufende Erträge. Erfahren Sie, wie sich Festgeld, ETFs, Immobilien und Photovoltaik unterscheiden und welche Risiken Anleger beachten sollten.
Wer 250.000 Euro anlegen möchte, steht vor einer wichtigen finanziellen Entscheidung. Der Betrag bietet genügend Spielraum, um unterschiedliche Anlageklassen zu kombinieren, eine langfristige Vermögensstrategie aufzubauen oder regelmäßige Einnahmen anzustreben. Gleichzeitig können Fehlentscheidungen erhebliche Auswirkungen auf das vorhandene Kapital haben.
Ob das Geld aus einer Erbschaft, einer Abfindung, einem Unternehmensverkauf oder langjährigen Ersparnissen stammt, beeinflusst die Ausgangslage. Während manche Anleger auf das Kapital in den nächsten Jahren zugreifen müssen, können andere langfristig investieren und zwischenzeitliche Wertschwankungen in Kauf nehmen.
Neben klassischen Anlagen wie Tagesgeld, Festgeld, Aktien und ETFs kommen Immobilien sowie Investitionen in erneuerbare Energien infrage. Insbesondere gewerbliche Photovoltaikanlagen können eine Ergänzung zu einem breit aufgestellten Portfolio darstellen.
Entscheidend ist nicht allein die höchste mögliche Rendite. Auch Sicherheit, Liquidität, laufende Kosten und steuerliche Auswirkungen bestimmen, welche Anlagestrategie zur persönlichen Situation passt.
Was sollten Anleger vor der Investition klären?
Bevor 250.000 Euro investiert werden, sollte zunächst feststehen, welcher Teil des Vermögens tatsächlich langfristig verfügbar ist. Wer beispielsweise eine Abfindung erhalten hat, benötigt möglicherweise eine finanzielle Reserve für eine berufliche Übergangsphase. Bei einer Erbschaft können dagegen zunächst steuerliche Verpflichtungen oder andere Ausgaben anstehen.
Ebenso wichtig ist der Anlagehorizont. Kapital, das in zwei Jahren für einen Immobilienkauf benötigt wird, sollte anders angelegt werden als Vermögen, das erst in 20 Jahren zur Altersvorsorge dienen soll.
Ein weiterer Faktor ist die persönliche Risikobereitschaft. Aktienmärkte bieten langfristige Wachstumschancen, können aber zwischenzeitlich deutlich an Wert verlieren. Bankeinlagen sind unter den Voraussetzungen der Einlagensicherung besser gegen eine Bankeninsolvenz geschützt, unterliegen jedoch dem Inflationsrisiko.
Wer seine Ziele kennt, kann das Kapital gezielt zwischen verfügbaren Rücklagen, stabilitätsorientierten Anlagen und langfristigen Investments aufteilen.
Wie viel Geld muss kurzfristig verfügbar bleiben? Wie lange kann das übrige Kapital investiert werden? Welche zwischenzeitlichen Verluste sind finanziell und persönlich tragbar? Erst wenn diese Fragen geklärt sind, lässt sich eine passende Strategie für 250.000 Euro entwickeln.
250.000 Euro anlegen: Welche Möglichkeiten gibt es?
Für eine Geldanlage von 250.000 Euro stehen unterschiedliche Anlageklassen zur Verfügung. Sie unterscheiden sich vor allem bei Renditechancen, Risiken, Verfügbarkeit und laufendem Aufwand.
Tagesgeld eignet sich insbesondere für kurzfristige Rücklagen, während Festgeld einen vereinbarten Zinssatz über eine feste Laufzeit bietet. Aktien und ETFs ermöglichen die Beteiligung an Unternehmen und damit langfristige Wachstumschancen. Allerdings sind ihre Kurse Schwankungen ausgesetzt.
Immobilien können Mieteinnahmen erzielen und einen materiellen Vermögenswert darstellen. Gleichzeitig entstehen Verwaltungsaufwand, Instandhaltungskosten und mögliche Leerstandsrisiken.
Eine weitere Möglichkeit sind Photovoltaik-Direktinvestments. Hier hängt der wirtschaftliche Erfolg unter anderem von der Stromproduktion, der Vermarktung und den laufenden Betriebskosten ab.
Die folgende Übersicht zeigt typische Eigenschaften dieser Anlageformen. Sie ersetzt keine individuelle Bewertung konkreter Angebote.
Die Tabelle verdeutlicht, dass keine Anlageform gleichzeitig maximale Rendite, vollständige Sicherheit und jederzeitige Verfügbarkeit bietet. Anleger müssen deshalb Prioritäten setzen.
Wer kurzfristig auf sein Geld angewiesen ist, benötigt einen höheren Anteil liquider Anlagen. Bei einem langfristigen Anlagehorizont können dagegen Wertpapiere und Sachwertinvestitionen stärker berücksichtigt werden.
Auch die Kombination mehrerer Anlageklassen ist möglich. So lassen sich unterschiedliche Ertragsquellen nutzen und Risiken verteilen. Eine breite Streuung beseitigt Verlustrisiken allerdings nicht vollständig.
Wie viel Zinsen bringen 250.000 Euro im Monat?
Wie viel monatlichen Ertrag 250.000 Euro erzielen können, hängt von der angenommenen Verzinsung beziehungsweise Rendite ab. Bereits kleine Unterschiede im jährlichen Prozentsatz führen bei diesem Anlagebetrag zu deutlich unterschiedlichen Ergebnissen.
Bei einer angenommenen Verzinsung von zwei Prozent entstehen rechnerisch 5.000 Euro pro Jahr. Das entspricht rund 417 Euro pro Monat vor Steuern. Bei vier Prozent wären es 10.000 Euro jährlich beziehungsweise rund 833 Euro monatlich.
Bei sechs Prozent ergibt sich ein rechnerischer Jahresertrag von 15.000 Euro. Das entspricht durchschnittlich 1.250 Euro im Monat. Solche höheren Renditen sind jedoch nicht mit einer sicheren Verzinsung gleichzusetzen.
Die Werte dienen ausschließlich der Veranschaulichung. Insbesondere bei Aktien, Immobilien und Photovoltaikprojekten können tatsächliche Erträge schwanken oder ausfallen. Außerdem erfolgen Ausschüttungen nicht zwangsläufig monatlich.
Wie sicher sind Tagesgeld und Festgeld?
Tagesgeld und Festgeld gehören zu den klassischen Möglichkeiten, größere Geldbeträge vergleichsweise risikoarm anzulegen. Während Tagesgeld täglich verfügbar bleibt, wird Festgeld für eine vereinbarte Laufzeit angelegt.
Bei der Sicherheit ist die gesetzliche Einlagensicherung besonders wichtig. Sie schützt grundsätzlich bis zu 100.000 Euro pro Einleger und Bank. Wer 250.000 Euro vollständig als Bankeinlagen halten möchte, sollte deshalb prüfen, wie sich das Geld auf verschiedene rechtlich eigenständige Kreditinstitute verteilen lässt.
Die Bundesanstalt für Finanzdienstleistungsaufsicht erläutert die Einlagensicherung und die Unterschiede zwischen geschützten Einlagen und Wertpapieren.
Trotz dieser Absicherung bleibt das Inflationsrisiko bestehen. Liegt die Preissteigerung langfristig über der Verzinsung, sinkt die Kaufkraft des angelegten Geldes.
Festgeld kann deshalb ein sinnvoller Stabilitätsbaustein sein. Für einen langfristigen Vermögensaufbau sollten Anleger jedoch auch berücksichtigen, ob die erzielten Zinsen nach Steuern und Inflation ausreichen.
Welche Chancen bieten ETFs und Aktien?
Aktien und börsengehandelte Indexfonds, sogenannte ETFs, ermöglichen Anlegern eine Beteiligung an der wirtschaftlichen Entwicklung von Unternehmen. Mit breit gestreuten ETFs lässt sich Kapital über viele Unternehmen und verschiedene Länder verteilen.
Für Anleger, die 250.000 Euro langfristig investieren möchten, können ETFs einen wichtigen Bestandteil des Vermögensaufbaus bilden. Sie bieten die Möglichkeit, an steigenden Unternehmensgewinnen und Kursentwicklungen teilzuhaben.
Allerdings sind die Erträge nicht garantiert. Wirtschaftskrisen, Zinsänderungen und andere Marktereignisse können zu erheblichen Kursverlusten führen. Auch ein weltweit gestreuter Aktien-ETF kann zeitweise deutlich an Wert verlieren.
Wer sein Kapital zu einem bestimmten Zeitpunkt benötigt, muss deshalb berücksichtigen, dass ein Verkauf während einer schwachen Marktphase Verluste verursachen kann.
Ein langer Anlagehorizont verbessert die Möglichkeiten, zwischenzeitliche Schwankungen auszusitzen. Er beseitigt jedoch weder das Marktrisiko noch die Unsicherheit über die zukünftige Rendite.
Immobilien als Sachwertanlage nutzen
Mit 250.000 Euro können Anleger auch über eine Investition in Immobilien nachdenken. Je nach Standort und Objektpreis reicht das Kapital möglicherweise für den direkten Kauf einer kleineren Immobilie oder als Eigenkapital für ein größeres Vorhaben.
Ein wesentlicher Vorteil liegt in der Möglichkeit, regelmäßige Mieteinnahmen zu erzielen. Darüber hinaus kann sich der Immobilienwert langfristig verändern. Eine positive Wertentwicklung ist allerdings nicht garantiert.
Zu berücksichtigen sind Kaufnebenkosten, laufende Instandhaltung, Verwaltung und mögliche Leerstände. Bei einer Finanzierung kommen Zins- und Tilgungszahlungen hinzu.
Immobilien sind außerdem weniger liquide als börsengehandelte Wertpapiere. Wer kurzfristig Kapital benötigt, kann eine Immobilie in der Regel nicht so schnell verkaufen wie einen ETF.
Für Anleger, die langfristig investieren und sich mit den laufenden Verpflichtungen beschäftigen möchten, können Immobilien dennoch eine Ergänzung des Vermögens darstellen.
250.000 Euro anlegen und Risiken sinnvoll verteilen
Wer 250.000 Euro anlegen möchte, sollte nicht nur einzelne Renditechancen betrachten, sondern auch die Verteilung des Vermögens. Eine Konzentration auf eine einzige Anlageform kann dazu führen, dass wirtschaftliche Veränderungen das gesamte Kapital gleichzeitig belasten.
Eine Möglichkeit zur Risikostreuung besteht darin, verschiedene Anlageklassen miteinander zu kombinieren. Tagesgeld kann kurzfristige Ausgaben abdecken, während Wertpapiere langfristige Wachstumschancen eröffnen. Sachwertinvestitionen können zusätzliche Ertragsquellen schaffen.
Auch innerhalb einzelner Anlageklassen ist eine Streuung sinnvoll. Bei Aktien kann sie über verschiedene Unternehmen und Regionen erfolgen. Bei Immobilien und Photovoltaikprojekten spielen dagegen Standorte, Betreiber und wirtschaftliche Rahmenbedingungen eine wichtige Rolle.
Die Verbraucherzentrale empfiehlt eine breite Streuung über verschiedene Anlageklassen und Laufzeiten.
Wie stark einzelne Anlageformen gewichtet werden sollten, hängt von den persönlichen Zielen ab. Eine sicherheitsorientierte Strategie unterscheidet sich deshalb deutlich von einem Portfolio, das vor allem auf langfristiges Wachstum ausgerichtet ist.
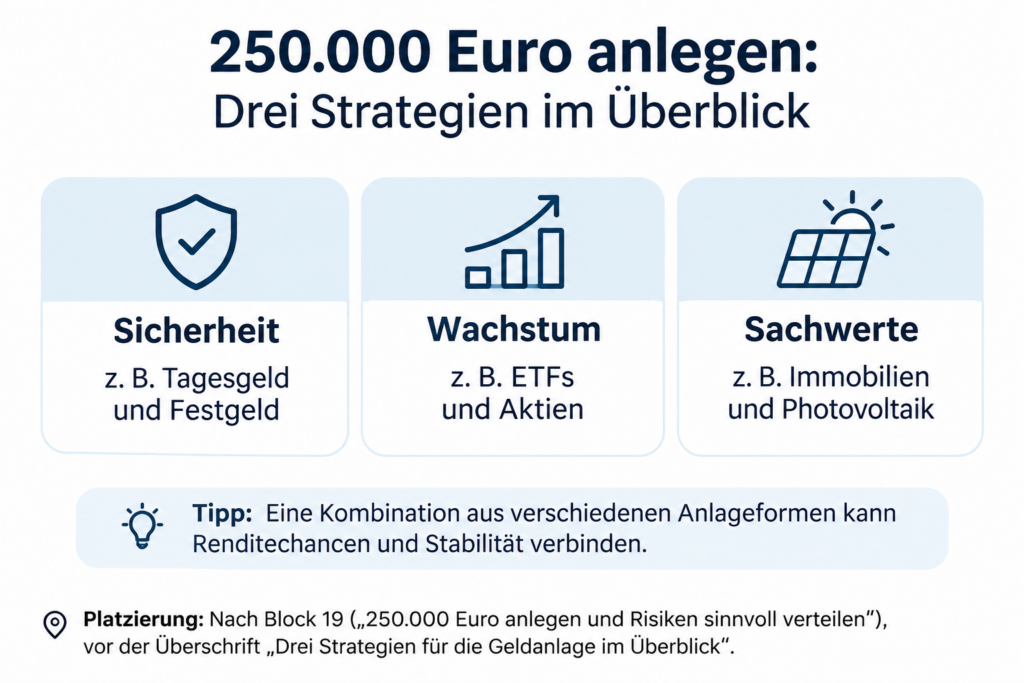
Drei Strategien für die Geldanlage im Überblick
Wie 250.000 Euro angelegt werden, hängt insbesondere von der gewünschten Sicherheit, dem Anlagehorizont und der persönlichen Risikobereitschaft ab. Drei grundlegende Ansätze helfen bei der Orientierung:
- Sicherheitsorientiert: Ein größerer Teil des Vermögens wird in Tagesgeld, Festgeld und vergleichsweise stabile Anlageformen investiert. Ziel sind Kapitalverfügbarkeit und möglichst geringe Wertschwankungen.
- Wachstumsorientiert: Breit gestreute Aktien-ETFs bilden einen wichtigen Schwerpunkt. Diese Strategie setzt einen langfristigen Anlagehorizont und die Bereitschaft voraus, zwischenzeitliche Kursverluste auszuhalten.
- Breit diversifiziert: Bankanlagen und Wertpapiere werden durch ausgewählte Sachwertinvestitionen wie Immobilien oder Photovoltaik ergänzt. Dadurch können unterschiedliche Ertragsquellen kombiniert werden.
Die drei Ansätze sind keine festen Musterportfolios. Anleger sollten die tatsächliche Aufteilung anhand ihrer finanziellen Situation festlegen und regelmäßig überprüfen.
Kann man von 250.000 Euro dauerhaft leben?
Ob 250.000 Euro ausreichen, um dauerhaft von den Erträgen zu leben, hängt vom monatlichen Finanzbedarf und der tatsächlich erzielten Rendite ab.
Bei einer angenommenen jährlichen Rendite von vier Prozent ergeben sich rechnerisch 10.000 Euro pro Jahr. Das entspricht rund 833 Euro monatlich vor Steuern und Kosten. Für viele Haushalte reicht dieser Betrag nicht aus, um sämtliche Lebenshaltungskosten zu decken.
Höhere Entnahmen sind möglich, wenn neben den laufenden Erträgen auch Teile des angelegten Kapitals verbraucht werden. Dadurch sinkt allerdings das verbleibende Vermögen. Wie lange das Geld reicht, hängt unter anderem von der Entnahmehöhe, der Inflation und der tatsächlichen Wertentwicklung ab.
Besonders bei schwankenden Anlagen ist Vorsicht geboten. Werden während einer schwachen Marktphase regelmäßig größere Beträge entnommen, kann sich das Vermögen schneller reduzieren als ursprünglich geplant.
Für Anleger, die ein dauerhaftes Zusatzeinkommen anstreben, ist deshalb ein realistischer Entnahmeplan wichtiger als eine möglichst hohe prognostizierte Rendite.
Photovoltaik als Ergänzung zur klassischen Geldanlage
Neben Bankanlagen, Aktien und Immobilien können auch Investitionen in gewerbliche Photovoltaikanlagen für Anleger mit größerem Vermögen interessant sein. Bei einem Photovoltaik-Direktinvestment wird Kapital in eine konkrete Anlage investiert, die Strom erzeugt und durch dessen Vermarktung Einnahmen erzielen soll.
Anders als bei einem klassischen Wertpapier hängt die Wirtschaftlichkeit unmittelbar von einem Energieprojekt ab. Entscheidend sind unter anderem der Standort, die erwartete Stromproduktion, die technische Verfügbarkeit und die Konditionen der Stromvermarktung.
Zu den möglichen Vermarktungswegen gehören die gesetzlich geregelte Förderung, die Direktvermarktung sowie langfristige Stromlieferverträge. Welche Einnahmen tatsächlich erzielt werden, hängt von der jeweiligen Projektstruktur ab.
Gleichzeitig entstehen laufende Kosten für Wartung, Versicherung und Betriebsführung. Auch schwankende Strompreise, technische Ausfälle oder vertragliche Risiken können die tatsächlichen Erträge beeinflussen.
Ein Photovoltaik-Direktinvestment ist deshalb weder eine risikofreie Geldanlage noch ein Ersatz für eine breite Vermögensstreuung. Als langfristige Ergänzung kann es jedoch eine zusätzliche wirtschaftliche Ertragsquelle eröffnen.
Die Wirtschaftlichkeit eines Photovoltaik-Direktinvestments hängt von der tatsächlichen Stromproduktion, den Vermarktungserlösen und den laufenden Kosten ab. Prognostizierte Renditen sind keine garantierten Auszahlungen. Anleger sollten deshalb die Projektunterlagen, Vertragsbedingungen und wirtschaftlichen Annahmen sorgfältig prüfen.
Welche Steuervorteile können PV-Investments bieten?
Für Unternehmer und Selbstständige können bei gewerblichen Photovoltaik-Investments neben den Stromerlösen auch steuerliche Gestaltungsmöglichkeiten relevant sein.
Ein wichtiges Instrument ist der Investitionsabzugsbetrag nach § 7g Einkommensteuergesetz. Unter bestimmten Voraussetzungen ermöglicht er, bis zu 50 Prozent der voraussichtlichen begünstigten Investitionskosten bereits vor der Anschaffung gewinnmindernd zu berücksichtigen.
Voraussetzung ist insbesondere, dass ein begünstigter Betrieb vorliegt und die gesetzlichen Anforderungen an Gewinnhöhe, Investitionsfrist und betriebliche Nutzung erfüllt werden.
Darüber hinaus können bei geeigneten Investitionen Sonderabschreibungen und die reguläre Abschreibung infrage kommen. Diese Instrumente beeinflussen den Zeitpunkt, zu dem Investitionskosten steuerlich berücksichtigt werden.
Allerdings entsteht durch eine Abschreibung keine zusätzliche Stromproduktion. Auch die steuerliche Entlastung hängt von der individuellen Situation ab und darf nicht mit einer garantierten wirtschaftlichen Rendite verwechselt werden.
Wie die Voraussetzungen und Fristen im Einzelnen aussehen, erklärt unser Ratgeber IAB Photovoltaik: Voraussetzungen und Vorteile.
Vor einer Investition sollte deshalb geprüft werden, ob das konkrete Photovoltaikprojekt wirtschaftlich tragfähig ist und welche steuerlichen Möglichkeiten tatsächlich genutzt werden können.
250.000 Euro oder 500.000 Euro anlegen: Was ändert sich?
Mit 250.000 Euro stehen Anlegern bereits verschiedene Möglichkeiten zur Verfügung, ihr Vermögen zu strukturieren. Bei einem höheren Anlagebetrag können sich zusätzliche Spielräume ergeben, etwa für eine stärkere Aufteilung auf unterschiedliche Anlageklassen oder größere Sachwertinvestitionen.
Allerdings verändern sich die grundlegenden Fragen nicht. Auch bei 500.000 Euro müssen Sicherheit, Liquidität, Renditechancen und steuerliche Auswirkungen berücksichtigt werden.
Ein höheres Vermögen kann zudem größere finanzielle Risiken mit sich bringen, wenn erhebliche Beträge in einzelne Projekte oder Anlageformen investiert werden.
Deshalb ist es sinnvoll, die eigene Anlagestrategie nicht ausschließlich von der Höhe des verfügbaren Kapitals abhängig zu machen.
Welche Möglichkeiten sich bei einem größeren Anlagebetrag ergeben, erfahren Sie in unserem Ratgeber 500.000 Euro investieren: Die besten Anlagestrategien.
Unabhängig von der Anlagesumme bleibt eine ausgewogene Vermögensplanung entscheidend. Sie sollte sowohl den langfristigen Vermögensaufbau als auch den kurzfristigen Finanzbedarf berücksichtigen.
Welche Fehler sollten Anleger vermeiden?
Bei größeren Geldbeträgen besteht die Gefahr, Anlageentscheidungen vor allem anhand attraktiver Renditeprognosen zu treffen. Dabei werden Risiken, Kosten und die langfristige Kapitalbindung möglicherweise unterschätzt.
Besonders problematisch kann es sein, das gesamte Vermögen in eine einzelne Anlage zu investieren. Kommt es dort zu wirtschaftlichen Schwierigkeiten, kann ein erheblicher Teil des Kapitals betroffen sein.
Ein weiterer häufiger Fehler ist die unzureichende Liquiditätsplanung. Wer langfristige Anlagen vorzeitig verkaufen muss, kann Verluste realisieren oder zusätzliche Kosten verursachen.
Auch steuerliche Vorteile sollten nicht isoliert betrachtet werden. Eine Investition ist nicht automatisch wirtschaftlich sinnvoll, nur weil sie bestimmte Abschreibungen oder andere steuerliche Möglichkeiten eröffnet.
Wer 250.000 Euro anlegen möchte, sollte deshalb verschiedene Angebote vergleichen, Kosten transparent erfassen und die wirtschaftlichen Annahmen kritisch hinterfragen.
250.000 Euro anlegen: Die richtige Mischung entscheidet
250.000 Euro bieten eine gute Grundlage, um langfristig Vermögen aufzubauen, regelmäßige Erträge anzustreben und unterschiedliche Anlageklassen miteinander zu kombinieren.
Welche Strategie geeignet ist, hängt vor allem von der persönlichen Lebenssituation ab. Tagesgeld und Festgeld können für Stabilität und planbare Verfügbarkeit sorgen. Aktien und ETFs eröffnen langfristige Wachstumschancen, sind jedoch mit Marktrisiken verbunden.
Immobilien und Photovoltaik-Direktinvestments können das Portfolio um Sachwerte und zusätzliche Einnahmequellen ergänzen. Dabei müssen Anleger die langfristige Kapitalbindung und die jeweiligen Projektrisiken berücksichtigen.
Auch steuerliche Aspekte können eine Rolle spielen. Besonders bei gewerblichen Photovoltaikinvestitionen sollten mögliche Abschreibungen und der Investitionsabzugsbetrag individuell geprüft werden.
Wer 250.000 Euro anlegen möchte, sollte deshalb nicht nach einer einzigen vermeintlich besten Anlage suchen. Entscheidend ist eine Strategie, die Renditechancen, Sicherheit und persönliche Ziele sinnvoll miteinander verbindet.
Photovoltaik als Investment entdecken
Sie möchten einen Teil Ihres Vermögens in erneuerbare Energien investieren? Auf Milk the Sun können Sie sich über gewerbliche Photovoltaik-Direktinvestments informieren und unterschiedliche Projekte vergleichen. Entdecken Sie verfügbare Angebote und prüfen Sie, welche Investitionsmöglichkeiten zu Ihrer langfristigen Vermögensstrategie passen.
Hinweis: Dieser Ratgeber dient ausschließlich der allgemeinen Information und stellt keine individuelle Anlage-, Steuer- oder Rechtsberatung dar. Investitionen sind mit Risiken bis hin zum vollständigen Verlust des eingesetzten Kapitals verbunden.